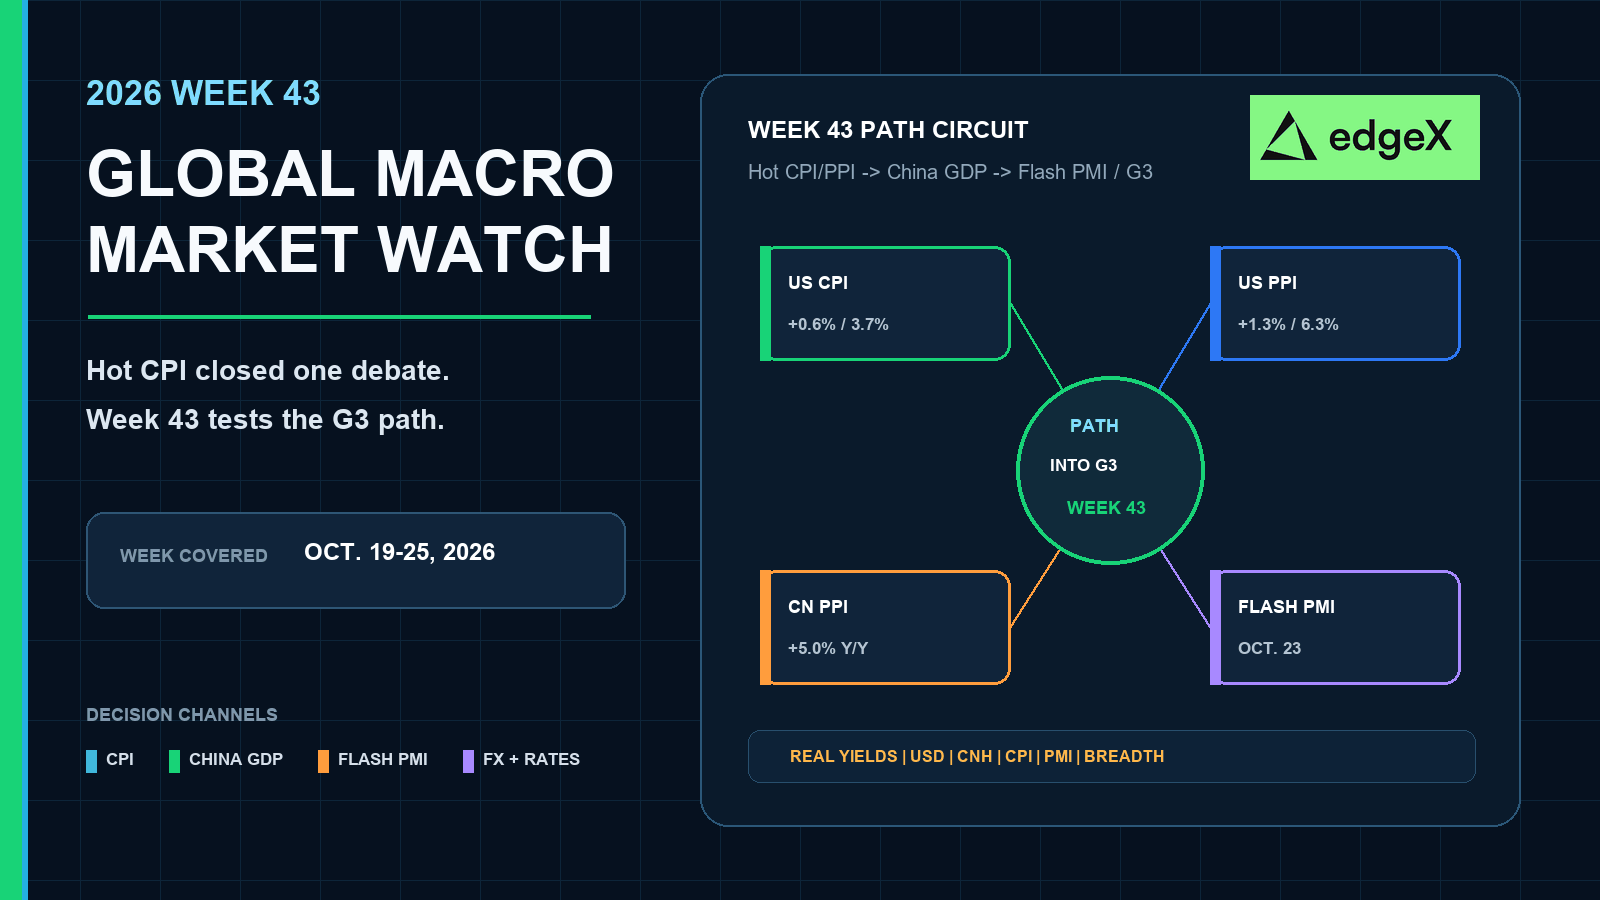
高於預期的 CPI 結束了一場辯論。第 43 週將測試通往 G3 的路徑
重點速覽
- •中國 10 月 19 日公布的第三季 GDP、工業生產、零售銷售與固定資產投資,將首次測試國內需求能否吸收近期生產者價格的飆升。
- •日本、歐元區、英國與美國將於 10 月 23 日公布初值 PMI,以顯示全球需求廣度是否仍在 G3 會議前驗證價格黏性。
- •第 42 週確立了偏熱價格的基準:美國 CPI 年增 3.7%、PPI 年增 6.3%,中國生產者價格上升 5.0%,而消費者通膨維持溫和,為 0.9%。
- •歐洲呈現疲軟工業生產與 3.8% HICP 並存的局面;日本國內 CGPI 按月降溫,但出口與進口價格仍然堅挺。
- •如果中國成長數據與 PMI 集群同時走弱,市場可能在 10 月 28–30 日的 FOMC、ECB 與 BOJ 會議前重新討論政策凍結。
快速回答
將第 43 週視為成長廣度確認週,而不是另一篇 CPI 重述。除非中國 10 月 19 日的活動數據組合與 10 月 23 日的初值 PMI 顯示需求仍在驗證通往 10 月 28–30 日 G3 會議集群的高通膨價格脈衝,否則應維持較低的存續期與週期性資產曝險。如果中國成長保持穩健且 PMI 維持堅挺,價格黏性仍是基本情境。如果兩者同時走弱,市場可以重新開啟政策凍結路徑——但只有在廣度失效之後,而不是之前。
為何第 43 週是全球路徑週
不完整的第 42 週所引發的價格辯論已經成為既定背景。疲軟的美國勞動市場緩解了招聘恐慌。隨後,美國消費者與生產者價格、中國生產者價格的跳升、日本仍然偏高的貿易價格,以及歐洲疲軟的工業活動與黏性通膨並存,共同釐清了一個全球分歧:活動看起來不均衡,但價格並不疲軟。這就是背景,而不是第 43 週的任務。
第 43 週的任務,是為通往 10 月下旬 G3 會議的路徑做好準備。交易者需要跨越四個地區的工作地圖,而不是一份只談中國的筆記,也不是第二篇美國通膨文章。中國 10 月 19 日的數據組合是第一個成長檢驗。接著,10 月 23 日的初值 PMI 集群將測試日本、歐洲、英國與美國是否會沿著同一方向,化解相同的活動疲軟/價格黏性矛盾。實際問題是全球性的:需求廣度是否仍足以支撐價格黏性,直到 FOMC、ECB 與 BOJ 會議,還是各地區的成長是否疲軟到足以重新開啟政策凍結路徑?
第 43 週全球宏觀日曆
| 日期 | 地區 | 預定事件 | 交易者必須準備的原因 |
|---|---|---|---|
| 10 月 19 日 | 中國 | 第三季 GDP; 9 月工業生產、零售銷售、固定資產投資 | 首次檢驗 需求能否對抗偏高的生產者價格 |
| 10 月 19 日 | 英國 | 消費者 信心指數 | 歐洲 PMI 日之前的早期 家庭信心讀數 |
| 10 月 23 日 | 日本 | 初值 PMI | 檢查 出口價格熱度背後是否仍有活動支撐 |
| 10 月 23 日 | 歐元區 /德國/法國 | 初值 PMI | 測試 疲軟工業活動是在穩定還是繼續下沉 |
| 10 月 23 日 | 英國 | 初值 PMI | 將英國 需求連結至歐洲信號 |
| 10 月 23 日 | 美國 | 初值 PMI | 測試 疲軟勞動市場與堅挺支出是否仍能並存 |
| 10 月 28–30 日 | G3 鄰近會議 | FOMC、ECB、 BOJ;美國 GDP/PCE 於 10 月 29 日 | 第 43 週路徑的目的地, 而非本週的核心 |
美國:在需求仍未關閉的情況下,準備應對疲軟勞動市場
決策問題
對美國而言,第 43 週不是重述 CPI。消費者與生產者價格數據已經公布。當前的問題是,疲軟勞動市場是否會在 FOMC 之前開始打擊需求,或者支出廣度是否仍會與價格黏性並存,直到 10 月 23 日美國初值 PMI 公布。
如何評估美國部分
應圍繞兩者並存來準備本週,而不是懷念 CPI 數據。零售銷售較前一個月降溫但沒有崩潰,次級分析顯示,汽車與汽油以外的支出放緩幅度大於整體數據。如果美國初值 PMI 維持穩健,價格黏性仍有需求支撐。如果 PMI 轉弱而勞動市場保持疲軟,即使沒有新的 CPI 日,政策凍結辯論也會回歸。僅有疲軟勞動市場,不再足以為存續期資產提供掩護。
| 美國第 43 週準備 | 觀察重點 | 確認讀數 | 失效讀數 |
|---|---|---|---|
| 已確定的 價格 | CPI/PPI 已經偏熱 | 價格黏性 基本情境仍然有效 | 只有在成長 廣度失效時才消退 |
| 需求 背景 | 零售銷售在較弱的控制信號後 仍然保持開放 | 支出 可以與疲軟勞動市場並存 | 燃料成本 開始擠出需求 |
| 10 月 23 日 美國初值 PMI | 活動 相對於疲軟薪資 | 並存狀態 延續至 FOMC | 疲軟勞動市場 開始打擊產出 |
歐洲與英國:在通膨黏性的背景下,準備應對疲軟工廠活動
決策問題
歐洲從同一分歧的另一側進入第 43 週。工業生產一直疲軟,弱勢集中在家庭用品,而不是全面停擺。同時,歐元區通膨仍然足夠黏性,使疲軟活動無法帶來容易的通膨下降故事。10 月 19 日的英國消費者信心數據,以及 10 月 23 日的歐洲/英國初值 PMI,將測試這種組合是否正在穩定。
如何評估歐洲部分
應將歐洲視為廣度與構成問題來準備。資本財表現優於非耐久消費品,各國表現也不均衡。一個疲軟的國家 PMI 不足以宣告整個歐洲大陸失靈;一個堅挺的數據也不足以宣告通膨壓力已經消失。如果歐洲 PMI 集群穩定,即使工業活動疲軟,ECB 路徑仍會受到價格限制。如果 PMI 再次轉弱,歐洲將成為第 43 週組合中最明顯的活動疲軟分支。
| 歐洲/英國準備 | 觀察重點 | 確認讀數 | 失效讀數 |
|---|---|---|---|
| 已確定的 背景 | 疲軟 IP 與黏性 HICP 並存 | 與美國相同的 全球分歧 | 活動疲軟 仍未帶來通膨下降 |
| 10 月 19 日 英國信心 | 家庭 信心橋接 | 需求未在 PMI 日 之前崩潰 | 信心在歐洲 PMI 之前轉弱 |
| 10 月 23 日 歐洲/英國 PMI | 工廠穩定 相對於另一輪下行 | 疲軟工業活動 停止惡化 | 家庭用品 弱勢擴散 |
日本:在活動背景下,準備應對偏高的貿易價格
決策問題
日本第 43 週的準備工作始於貿易價格,而不是疲軟的國內 PPI 整體數據。國內 CGPI 按月降溫,但出口與進口價格仍然堅挺,足以讓 10 月下旬 BOJ 會議保持開放。10 月 23 日的日本初值 PMI 必須顯示,這種外部價格熱度背後是否仍有活動支撐。
如何評估日本部分
不要把較疲軟的國內 PPI 視為日本故事的全部。食品與燃料投入疲軟,解釋了月度 CGPI 很大一部分的緩解,而出口價格仍使外部渠道保持熱度。如果日本初值 PMI 維持穩健,貿易價格的持續性在 BOJ 窗口前仍有活動支撐。如果 PMI 下滑,日本就會成為一個早期警訊,表明偏高的貿易價格正在跑在需求之前。由於日本在 10 月 23 日最先公布數據,疲軟開局可能在歐洲與美國 PMI 公布前,先影響市場對這些數據的反應。
| 日本第 43 週準備 | 觀察重點 | 確認讀數 | 失效讀數 |
|---|---|---|---|
| 已確定的 CGPI 組合 | 國內降溫, 貿易價格偏熱 | BOJ 窗口 仍然有效 | 僅有疲軟的 國內 PPI 並不能定案 |
| 出口相關 活動 | 電子產品 與貿易脈衝 | 活動 驗證外部價格熱度 | 貿易價格在需求 走弱時仍然上升 |
| 10 月 23 日 日本初值 PMI | 亞洲第一個 廣度檢驗 | 為 PMI 日 定下堅挺基調 | 疲軟開局 提前打擊全球週期性 beta |
中國:在偏高生產者價格的背景下,準備評估成長
決策問題
中國是第 43 週的一個主要槓桿,而不是整篇文章的全部。市場已經知道消費者通膨維持溫和,而生產者價格大幅跳升。10 月 19 日的數據將回答,國內需求是否能與這一生產者價格脈衝共存。
如何評估中國數據組合
評估整體組合,而不是單一 GDP 數字。第三季成長、9 月工業生產、零售銷售與固定資產投資合在一起,將說明生產者價格衝擊是否落在一個仍然運轉的經濟體上。堅挺的數據組合將支撐工業利潤率壓力、CNH 敏感度與 PMI 日之前的商品需求;疲軟的數據組合則表示,同一個 PPI 數據更像是供給衝擊的表演,而不是需求確認。中國的讀數也將設定向歐洲與美國交接的基調。
| 中國 10 月 19 日準備 | 觀察重點 | 多頭路徑讀數 | 空頭路徑讀數 |
|---|---|---|---|
| 第三季 GDP | 成長是否仍在 吸收生產者價格熱度? | 需求 驗證價格黏性 | 偏高 PPI 下的 軟著陸 |
| 9 月 IP | 工廠動能 相對於利潤率擠壓 | 工業 仍在轉動 | 產出 承受成本壓力而彎曲 |
| 零售/ FAI | 家庭與投資 是否延續 | 成長 廣度保持完整 | 國內 需求在 G3 前減弱 |
為 10 月下旬 G3 做好部位準備
第 43 週不是會議週,而是評估通往會議的全球路徑的一週。這意味著,在中國數據與多地區 PMI 集群公布之前,部位應保持條件式。
如果中國與 PMI 廣度確認需求,價格黏性仍然有效:前端收益率與美元獲得支撐,以存續期為主的成長資產較脆弱,石油與工業金屬獲得買盤。如果兩者都走弱,政策凍結辯論將回歸,風險部位應在聲明發布前去槓桿。混合情境更為複雜:中國堅挺而西方 PMI 疲軟,將支撐商品,而存續期資產仍然跳動;中國疲軟而美國 PMI 堅挺,則會將壓力重新放回國內需求。截止時點附近的次級 FedWatch 市場資訊仍顯示,10 月 28 日升息存在有意義的機率,且年底前至少再有一次調整的機率很高。這是市場資訊,而不是主要定案,但它解釋了為何全球成長檢驗必須優先。
| 第 43 週組合 | 加密貨幣 | 股票 | 商品 | 外匯與利率 |
|---|---|---|---|---|
| 偏熱價格 +中國/PMI 堅挺 | 偏好 僅在回落時交易 BTC/ETH beta;淡出純流動性交易 | 偏好 優質資產負債表,而非高存續期成長 | 維持 石油/工業金屬支撐;觀察煉油裂解價差 | 美元與 前端收益率維持買盤;曲線難以牛市陡峭化 |
| 偏熱價格 +中國/PMI 疲軟 | 先避險 在廣度穩定前降低 beta | 轉向 防禦型與現金流複利資產 | 能源可以 在週期性資產搖擺時仍保持堅挺 | 支持 優質美元;打擊新興市場與高 beta 外匯 |
| 偏軟價格 +成長疲軟 | 政策紓困 買盤再次可用 | 存續期 與成長可以獲得買盤 | 金屬 分化:黃金上漲,工業金屬疲軟 | 前端 收益率下跌;美元選擇性走弱 |
| 偏軟價格 +成長堅挺 | 最佳 風險偏好組合,前提是獲得確認 | 廣泛風險 偏好改善 | 平衡的 商品買盤 | 熊市陡峭化 壓力緩解 |
什麼情況會確認第 43 週的信號?
如果三件事同時出現,第 43 週就會確認通往 G3 的價格黏性路徑:中國 10 月 19 日的數據組合顯示成長在生產者價格熱度下保持;10 月 23 日的初值 PMI 集群讓美國與歐元區維持在停滯之上,同時日本沒有失去出口相關動能;而一旦全球成長廣度保持完整,市場定價不再把疲軟薪資視為政策凍結的掩護。如果中國活動大幅低於預期,且初值 PMI 同時轉弱,這條路徑就會失效。屆時,9 月偏高的價格將成為滯後衝擊,而不是活躍的需求故事,10 月 28–30 日的會議將重新開啟政策凍結辯論。
第 42 週回顧:疲軟勞動市場遇上更高價格
截至 10 月 16 日截止時點,第 42 週仍未完整結束,但決定性序列已經公布。疲軟勞動市場降低了一項政策上行風險,隨後全球價格組合又提高了另一項風險。這就是第 43 週繼承的背景,而不是第 43 週本身的預測。
本週在亞洲由日本 CGPI 開場。國內生產者價格按月降溫,乍看之下像是緩解。但貿易價格並不配合。出口與進口價格仍然足夠堅挺,使 10 月下旬 BOJ 會議保持開放,因此日本在本週其餘時間成為外部價格故事,而不是疲軟價格傳導鏈故事。
10 月 14 日隨後公布了核心全球通膨數據組合。美國 CPI 重新加速,能源發揮了最明顯的作用,而核心與住房成本都沒有給出乾淨的通過信號。同一天,中國公布溫和的消費者通膨與大幅上升的生產者價格。這一分歧立即具有重要意義:中國沒有輸出家庭 CPI 恐慌,但也不再像是生產者價格容易緩解的來源。
10 月 15 日完成了確認組合。美國零售銷售保持足夠韌性,使需求渠道在疲軟薪資背景下仍然開放。美國 PPI 飆升,使價格脈衝超越消費者貨架。歐元區工業生產再次下滑,弱勢集中在家庭用品,而通膨仍然足夠黏性,使疲軟工廠活動無法帶來容易的通膨下降敘事。
綜合來看,因果渠道很清楚。疲軟勞動市場降低了一項政策風險。第 42 週的價格組合則在各地區提高了另一項風險。能源在美國領先,核心通膨沒有崩潰,中國生產者端升溫,日本貿易價格保持堅挺,而歐洲在黏性通膨旁仍維持疲軟工業活動。市場仍可以爭論能源衝擊消退的速度,但不能爭論本週是否已將全球通膨辯論清除至疲軟一側。
尚未完成的 10 月 16–18 日數據——歐元區 CPI 最終細節、美國貿易價格與工業生產——可以進一步修正故事。在 10 月 19–23 日的成長檢驗之前,它們不太可能扭轉故事。因此,本次回顧在不假裝第 42 週已經結束的前提下總結主要頭條,而第 43 週必須從價格確認轉向需求廣度確認。
| 已確定的第 42 週背景 | 證據 | 第 43 週繼承的內容 |
|---|---|---|
| 美國 CPI | +0.6%/ +3.7%;汽油+9.1%;核心+0.3%;住房+0.4% | 價格 恐慌已經確認 |
| 美國 PPI | +1.3%/ +6.3%;商品+2.6%;上游仍然偏熱 | 傳導 風險仍然有效 |
| 美國 需求 | 零售+0.8%;疲軟 薪資已確定 | 需求 保持開放,但燃料可能擠出需求 |
| 中國 分歧 | CPI +0.9%;PPI +5.0%;採購+6.9% | CPI 溫和, 沒有生產者價格緩解 |
| 日本/ 歐洲 | CGPI 按月降溫, 但貿易價格偏熱;歐元區 IP 疲軟 並伴隨 HICP 3.8% | 美國以外的 相同全球分歧 |
以優勢交易
在快速變動的市場中,執行與方向同樣重要。這就是為什麼越來越多交易者轉向 edgeX 等去中心化平台,進行永續合約與現貨交易。
與傳統中心化平台不同,edgeX 以自託管為核心,也就是說你可以保留資產控制權,並自行授權資金轉移。對活躍交易者而言,這提供了重要優勢:在不將託管權交給交易所的情況下取得市場通道。
edgeX 也將 DeFi 的核心優勢與為專業執行而設計的交易體驗結合起來。平台強調深度流動性、高速訂單撮合與低滑點表現,協助交易者在波動環境中保持反應能力。透過支援高槓桿,它讓經驗豐富的市場參與者在表達宏觀觀點與管理風險時擁有更大彈性。
除了執行之外,去中心化交易基礎設施還能提供結構性優勢:更高的透明度、鏈上驗證,以及降低對中心化中介機構的依賴。對於希望獲得執行效能又不放棄控制權的交易者而言,這種模式正變得越來越具吸引力。
edgeX 正是為這種平衡而打造:將專業交易體驗與去中心化市場的核心原則結合。
希望探索更具資本效率、由自己託管資產的交易方式的交易者,可以進一步了解 edgeX。
常見問題
交易者應為第 43 週準備什麼?
通往 G3 的全球路徑:中國 10 月 19 日的 GDP/活動數據組合,接著是 10 月 23 日涵蓋日本、歐洲、英國與美國的初值 PMI 集群。這些數據將評估需求廣度是否仍支撐價格黏性,直到 10 月 28–30 日的會議。
第 43 週是另一個通膨週嗎?
不是。主要的美國 CPI 與 PPI 數據已經公布。第 43 週是全球路徑準備週。預測工作的重點是多地區成長廣度,而不是另一篇 CPI 重述。
如果第 42 週尚未結束,為什麼要回顧第 42 週?
因為第 42 週的決定性價格數據是背景,而不是預測。疲軟勞動市場在美國、中國、日本與歐洲遇上了更高價格。第 43 週必須測試需求是否仍然驗證這一脈衝。剩餘的 10 月 16–18 日數據只是尚未完成的相鄰資訊。
第 43 週最重要的單一數據是什麼?
中國 10 月 19 日的數據組合最先公布,因為它將測試需求能否對抗偏高的生產者價格脈衝。10 月 23 日的初值 PMI 集群則是日本、歐洲、英國與美國之間所需的第二項確認。
本週應如何看待 10 月 28–30 日的會議?
把它們視為目的地,而不是主要事件。第 43 週的任務,是評估通往這些會議的全球路徑。不要只憑第 42 週的價格數據,提前押注 G3 聲明。

