Grayscale 稱比特幣價格為「具吸引力的進場時機」,但數據顯示代幣需求有限
重點速覽
- •Grayscale 研究主管 Zach Pandl 表示,比特幣 11 月下跌約 17% 至約 64,000 美元,為中長期投資者提供了具吸引力的進場時機。
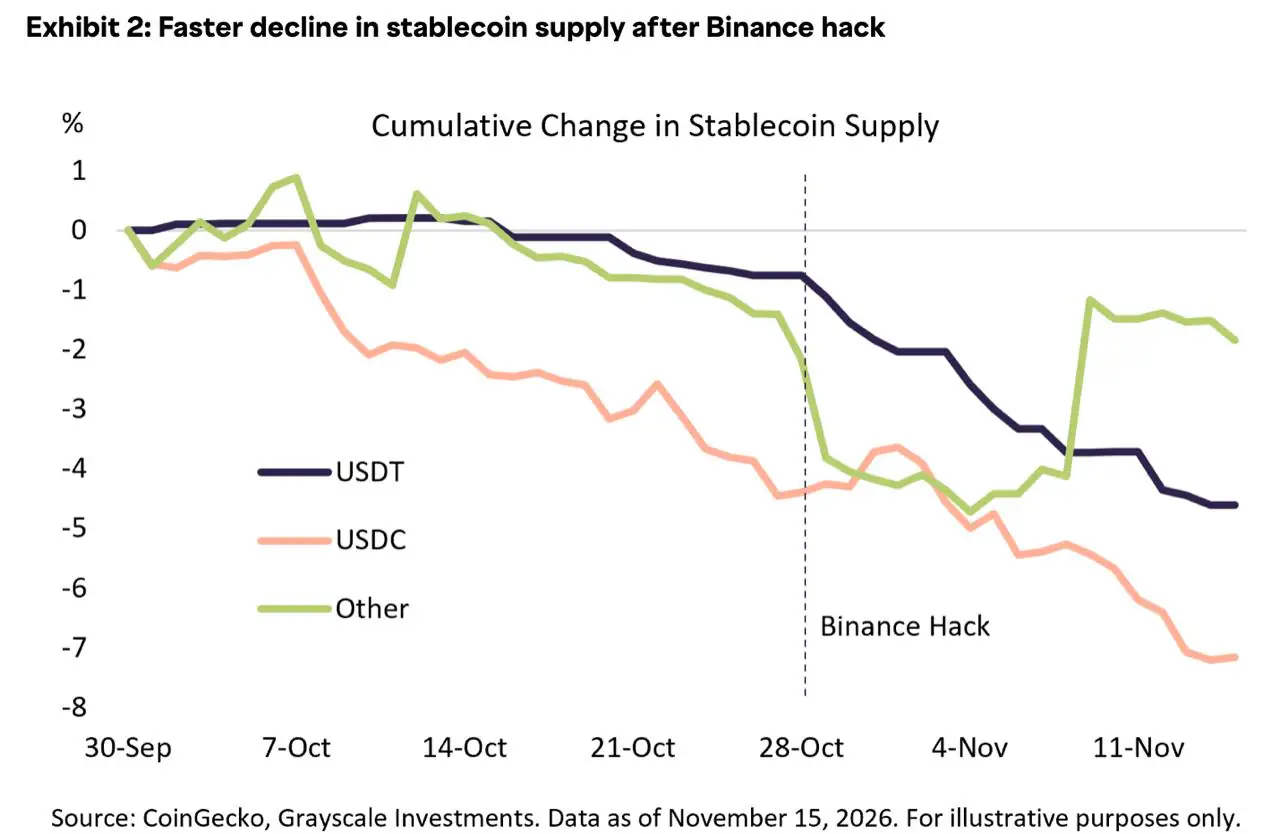
- •Pandl 將這波拋售主要歸因於 USDC 穩定幣資金流出——在 10 月 29 日幣安遭駭後加速——以及 AI 相關股票的拋售外溢。
- •貝萊德的 iShares Bitcoin Trust 在 11 個交易日內錄得約 4,980 萬份、即約 28,000 枚 BTC 的淨贖回,使這隻最大的比特幣基金在跌勢中成為淨賣方。
- •USDC 流通量從 10 月 8 日的約 730 億美元降至 11 月 12 日的 679 億美元,證實淨贖回發生,但未揭示資金去向。
- •正式上線的 DBS—摩根大通代幣化存款服務在許可制區塊鏈上移動銀行餘額,完全不涉及 BTC、ETH 或 SOL,因此不會為公開加密資產創造需求。
加密資產管理公司 Grayscale 研究主管 Zach Pandl 在 11 月 16 日發布的報告中指出,比特幣在 11 月前兩週下跌約 17% 至約 64,000 美元,為中長期投資者創造了「具吸引力的進場時機」。同期,Grayscale 市值加權的 Crypto Sectors 指數下跌約 18%。
Pandl 認為機構採用依然穩固。這一觀點發表的同一天,DBS 宣布與摩根大通的區塊鏈平台 Kinexys 推出一項正式上線的跨境服務,讓機構能夠全天候在新加坡與美國之間移轉代幣化美元存款——即記錄在區塊鏈上的銀行餘額。
這兩項發展都可被視為機構加密採用,但它們涉及不同形式的買盤需求。DBS—摩根大通服務移動的是銀行存款,並不要求機構購買任何加密資產。因此,11 月的數據需要區分銀行存款、穩定幣、網路代幣與比特幣本身。
Pandl 的診斷及其未涵蓋之處
Pandl 找出市場下跌背後的兩個主要驅動因素。第一個是穩定幣資金流出。由 Circle 發行的美元掛鉤穩定幣 USDC 的供應量自 10 月初開始萎縮,並在 10 月 29 日幣安遭駭後加速下滑。Pandl 將此解讀為投資者因安全疑慮而暫時將資金撤出加密市場,而非對受監管穩定幣失去信心。
第二個驅動因素是 AI 股票的拋售外溢。成長型投資組合通常同時持有加密資產與晶片製造商 Nvidia 及其他 AI 相關標的,因此降低這類投資組合的風險可能導致兩個領域同步遭拋售。Pandl 也指出一項結構性關聯:AI 與加密產業爭奪電力容量,而許多比特幣礦場如今向 AI 公司出售算力,因此 AI 投資轉弱會波及比特幣的基礎設施層。
技術因素進一步加劇壓力。比特幣於 11 月 12 日收盤跌破 200 日移動平均線——趨勢跟蹤型基金通常將此長期趨勢水準視為賣出訊號。價格下跌引發槓桿永續合約部位清算,且大量拋售發生在訂單簿較為稀薄的週末。
Pandl 也寫道,加密交易所交易產品的資金流出對跌勢有所影響,但程度並不算極端。他更廣泛的基本面論點,建立在機構對穩定幣與代幣化資產的採用之上,以及在持續財政赤字環境下對另類價值儲存工具的持續需求。
這些發展確實相關,但無法證明機構當時正在買進價格下跌的資產。企業財務主管採用區塊鏈結算是選擇一種營運工具,而基金經理人賣出比特幣則是調整投資組合;兩項決策涉及不同的資產,彼此並不互相抵銷。一項服務可能使用銀行存款、美元穩定幣、網路的原生代幣或比特幣,而每一種安排都會創造不同類型的買家。
代幣化存款讓美元留在銀行體系內
DBS 的公告將 DBS Token Services 與 Kinexys 的許可制 Blockchain Deposit Account 網路連接,並由 Partior 負責結算協調。該服務僅處理美元。Ant International 是其首家客戶,將其用於新加坡與美國兩地實體間的即時財資管理。
區塊鏈帳戶與傳統活期存款帳戶之間的轉帳,在週六下午仍會暫停三小時。兩家銀行表示正努力消除這一中斷。該服務詳見 DBS 公告。
該系統中的每一筆餘額都是 DBS 或摩根大通的存款負債。整個流程完全沒有涉及 BTC、ETH 或 SOL,也不以公開代幣支付任何費用。兩家銀行於 2025 年 11 月宣布的框架原本設想將摩根大通存款代幣部署於 Base——一條公開的 Ethereum 第二層網路,原可讓部分結算經由公開區塊鏈進行。但一年後正式上線的服務改為在許可制網路上運行。
這正是 Pandl 所引用、視為有利趨勢的那類採用,且確有其事。然而對公開加密資產持有者而言,其直接價值相當有限:它使區塊鏈結算在受監管銀行體系內正常化,卻沒有為這些持有者所擁有的代幣創造任何買盤。Coindoo 先前曾報導 摩根大通與 DBS 推出代幣化美元轉帳服務。
公鏈使用量不等於可觀的代幣需求
公開網路有所不同,因為使用必須以網路原生資產支付費用。根據 Solana 的費用文件,基本費用為每筆簽章 5,000 lamports,即 0.000005 SOL;lamport 是 SOL 的最小單位。費用的一半被銷毀,另一半支付給驗證者。
11 月 12 日 SOL 交易價格在 80 多美元的低檔時,這筆基本費用約值萬分之四美分。一筆需要單一簽章的 1,000 萬美元 USDC 轉帳,發送者的 SOL 成本僅為一美分的極小部分,外加其自行選擇的優先費。
因此,Pandl 論點所需的機制確實存在於公鏈上,但其規模取決於交易筆數與網路擁塞,而非轉帳的美元價值。Circle 報告第三季鏈上 USDC 交易量達 13.9 兆美元。其中幾乎沒有任何價值需要轉換為網路代幣才能移動。
交易價值、交易筆數與費用支出是三項獨立的衡量指標。只有費用支出直接代表對網路原生代幣的需求。
IBIT 份額數據顯示比特幣基金遭贖回
比特幣沒有可比擬的費用機制。在此脈絡下,其投資論點建立在稀缺性與價值儲存配置上,因此 BTC 持倉量的變化才是相關證據。
貝萊德的 iShares Bitcoin Trust(IBIT)等實物支援基金,只要使用正確的數據,就能提供直接的衡量標準。在 Nasdaq 交易 IBIT 份額並不會移動任何比特幣;只有份額籃子的創建或贖回才會改變信託的持倉。
該信託向 SEC 申報的第三季 10-Q 顯示,10 月 31 日流通份額為 1,434,080,000 份。iShares 產品頁面 顯示,11 月 16 日份額為 1,384,280,000 份。每個 40,000 份的籃子由 22.64 BTC 支援。
這一差額代表約 4,980 萬份的淨贖回,相當於約 28,000 枚 BTC 在 11 個交易日內離開該信託,約佔該基金的 3.5%。
比特幣價格下跌 17%,而該基金持倉減少 3.5%。因此,這隻全球最大的比特幣基金是淨賣方,與「機構正透過 ETF 大舉逢低買進」的說法相矛盾。不過,其賣出規模不足以解釋整個市場的跌幅。
這些數據支持 Pandl 的判斷,即邊際賣方來自槓桿期貨與現貨市場,而非主要來自 ETF。數據也顯示,其論點所依賴的機構採用——穩定幣與代幣化存款——在他描述的期間內並未產生任何可衡量的比特幣買進行為。
USDC 萎縮證實贖回發生,但未揭示資金去向
Circle 的透明度頁面分別報告發行、贖回與流通量,使 Pandl 的第一個解釋得以檢驗。
USDC 流通量在 10 月 8 日約為 730 億美元,10 月 29 日為 700 億美元,11 月 12 日為 679 億美元。這一降幅代表五週內約 7% 的萎縮,且在幣安事件後步伐加快,與 Pandl 描述的模式相符。Circle 第三季平均流通量為 733 億美元,因此 11 月的數字遠低於該季的平均水準。
數據證實了淨贖回:被交回 Circle 兌換成美元的 USDC 多於新發行的數量。但數據無法顯示這些美元去了哪裡。由交易所財資將資金重新配置至 USDT 所引發的贖回,與投資者撤出加密市場的贖回,在 Circle 的數據上看起來完全相同。
Pandl 將此解讀為資金出場通道的說法與數據一致,但並未獲得數據證實。Coindoo 對 逢低買進與美元流出同時發生 的報導顯示,這兩種活動可以同時進行。
若將 USDC 萎縮與 ETF 資金流出及交易所餘額下降相加,並將總和描述為「資金流出加密市場」,那將是錯誤的。這三組數據系列彼此重疊。一位贖回 USDC 並用美元向另一位持有人買進 IBIT 份額的投資者,只會顯現為穩定幣流出,卻不一定構成 ETF 流出。每項指標回答的都是不同的問題,應並列參照而非相互加總。
支持或削弱進場時機論點的數據點
若 IBIT 流通份額在信託年報發布前回升至 14.3 億份以上(即 10 月 31 日的水準),將支持進場時機的論點。
若 USDC 流通量在 12 月中旬前於 Circle 每週頁面上回升至 700 億美元,且發行量超過贖回量,也將支持該論點。
若 IBIT 出現連續第二個月的淨贖回,同時銀行代幣化消息持續發布,則該論點將被削弱。這種組合將表明,採用與對公開交易加密資產的需求仍然脫鉤。
什麼能讓 Grayscale 的論點更具說服力
Pandl 的報告針對中長期投資者,且未宣稱市場已見底。其論點更具說服力的版本,應是採用真正觸及被買進的資產:重建持倉的基金淨創建、足以產生可觀費用需求的持續公鏈使用量,以及 USDC 的發行。
文中所引數據均截至所述日期,取自 Grayscale、DBS、SEC 申報文件、iShares、Circle 與 Solana 文件,發布後可能已有變動。加密資產波動劇烈,投資者可能損失部分或全部資本。本文僅供資訊參考,不構成投資、財務或交易建議。

