德國期限利差對2024年預測了什麼?
重點速覽
- •德國10年期/3個月期殖利率利差,作為歷來可靠的衰退指標,於2022年12月倒掛,在基本利差迴歸下隱含70%的衰退機率。
- •以期限利差與短期利率建立的probit模型在40%機率門檻下捕捉到除2020年衰退外的所有衰退,但同時也對2024年產生一次偽陽性。
- •納入償債比率將擬R²從0.19提升至0.33並消除2024年的偽訊號,而加入預期失業率變化則對衰退判斷幾乎無影響。
- •由於關鍵指標峰值出現時間不一,至今未宣布衰退:就業於2024年第四季達峰、實質GDP於2022年第三季、工業生產於2023年2月。
- •2022年12月利差訊號的最終評判,將取決於GDP、就業與工業生產數據的未來修訂,以及後續任何衰退認定決議。
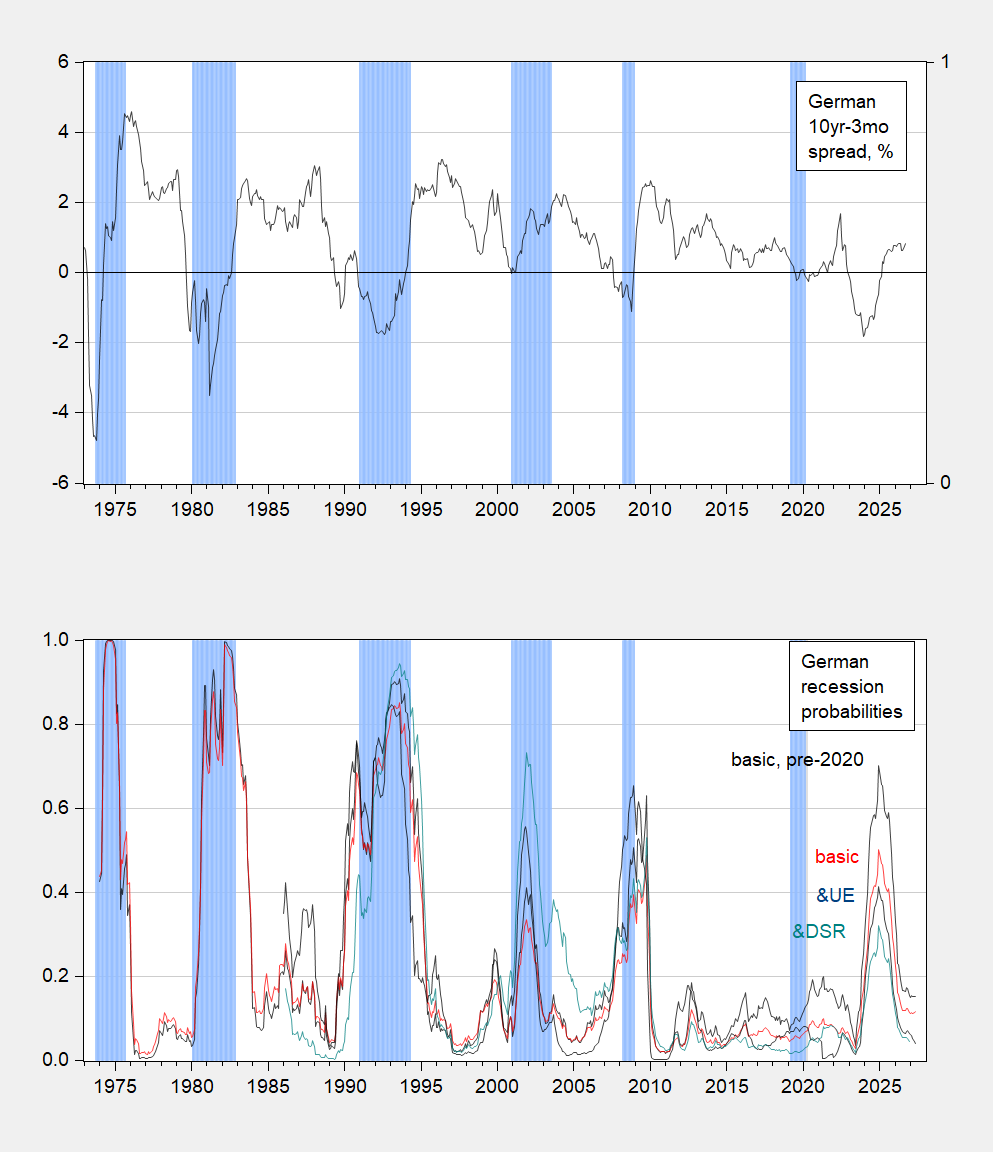
德國10年期/3個月期殖利率利差,作為ECRI所認定德國衰退的歷史性可靠領先指標,於2022年12月出現倒掛。該利差——即十年期與三個月期德國政府借貸成本之間的差距——當短期殖利率高於長期殖利率時轉為負值,亦即倒掛。在標準利差迴歸模型下,這次倒掛隱含70%的衰退機率。
Chinn與Ferrara(2026)針對10年期減3個月期期限利差,提出了基於probit模型的德國衰退機率估計,其中包括一個以2019年12月為樣本終點的設定(圖1下方面板中的黑線)。Probit估計可將利差讀數轉換為經濟體在特定時點處於衰退的估計機率。
**圖1:**上方面板:德國10年期減3個月期期限利差,百分比(黑線)。下方面板:以利差與短期利率進行迴歸的probit估計——疫情前樣本(黑線)、全樣本(紅線)、加入預期失業率變化(藍線),以及加入償債比率(綠線)。ECRI定義的衰退峰谷期間以淺藍色標示。資料來源:OECD、Chinn與Ferrara(2026)。
在Chinn與Ferrara(2026)中,作者發現期限利差與短期利率設定無論在疫情前樣本或全樣本中,均解釋了相對較高的變異比例。如圖1所示,在40%機率門檻下,除2020年衰退外的每一次衰退都被捕捉到,但同一門檻也對2024年產生一次偽陽性。鑑於德國身為歐元區最大經濟體,這次誤判的影響遠不止於統計層面。
加入預期失業率變化後,解釋變異比例略有提升(0.29,相比同期間樣本的基本設定的0.19)。然而衰退判斷基本上不變,在40%門檻下仍對2024年產生偽陽性。
加入償債比率——一個對美國產生明顯不同結果的變數——將擬R²進一步提升至0.33,相比基本設定的0.19。所有係數的符號均符合預期且具統計顯著性,償債比率亦然。最重要的是,此設定在40%門檻下未對2024年產生偽陽性。償債比率——利息支付加上本金償還相對於收入的比例——將殖利率曲線的訊號與借款人實際承擔的債務負擔連結起來。
是否必須借助償債比率才能恢復期限利差作為預測指標的地位?另一種論點認為,德國在2023至24年間確實經歷了衰退。如Kemp(2026)所寫:「德國經濟在2023至24年間經歷了明顯的衰退,實質GDP萎縮,成長明顯落後於歐元區其他地區。」然而,無論是ECRI(經濟週期研究所),還是德國經濟專家委員會——德國政府在經濟政策上的官方諮詢機構——均未宣布疫後發生衰退。
原因可從主要指標中看出:
**圖2:**上方面板:德國15歲以上就業人數。中間面板:德國實質GDP,以2010年歐元十億計,季調年率(SAAR)。下方面板:德國工業生產(不含營建,三個月置中移動平均)。淺綠色標示峰谷期間變動。資料來源:OECD(經FRED)、OECD。
這些指標的峰谷期間幾乎毫無一致性。就業於2024年第四季達峰,實質GDP於2022年第三季達峰,工業生產於2023年2月達峰,而衰退機率則於2024年12月達到峰值。這種分歧解釋了為何在「經濟活動廣泛且持續下滑」的衰退定義下,至今無人宣布衰退。最寬容的解讀是,期限利差捕捉到了就業的下滑,但未捕捉到GDP或工業生產的下滑。對於追蹤這段時期最終如何被評判的讀者而言,值得關注的指標包括GDP、就業與工業生產序列的未來修訂,以及任何影響利差2022年12月訊號判定的未來衰退認定決議。

