FlexPay 兩位董事因 24.2 萬美元竊盜指控被捕,客戶退款拖延數月未決
重點速覽
- •肯亞 DCI 逮捕 Flexitech 董事 Martin Kariuki Maina 與 Johnson Gituma Mwangi,兩人涉嫌竊取一家大型連鎖零售商的 31,213,700.95 肯亞先令(242,345 美元)。
- •這兩位董事身為零售商的代理商,據稱收取客戶購物款項後挪作私用,而非轉交零售商。
- •FlexPay 平台客戶早前已反映退款延誤長達數月,遠超公司承諾的 14 個工作天退款政策。
- •FlexPay 成立於 2013 年,至 2023 年 9 月已擁有逾 20 萬名客戶與 600 家合作商家,投資方包括 Google 的 Black Founders Fund 與 LoftyInc。
- •兩位董事將依肯亞《刑法》第 283(b) 條被起訴,其他涉案嫌疑人仍在逃。
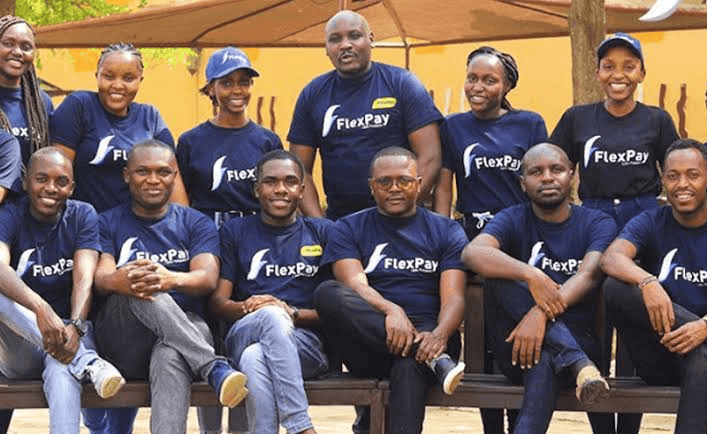
早在肯亞刑事調查局(DCI)前往 Roysambu 逮捕 Flexitech Group Limited 兩位董事之前,該公司 FlexPay 儲蓄平台的客戶早已對退款延誤表達日益升高的不滿。
今年 7 月,一名客戶向肯亞一名部落客求助,表示他已等待六週,仍未收到 FlexPay 的 13,000 肯亞先令(100 美元)退款。FlexPay 是由 Flexitech 營運的平台,讓客戶以分期儲蓄方式為購物存錢。他說,儘管多次聯繫公司,對方總是承諾退款正在處理中,卻從未給出明確時間表。
到了 8 月,另一名客戶描述了類似遭遇:她從 7 月起一直等待 24,700 肯亞先令(190 美元)的退款。這筆延誤讓她無法送孩子返校上學,而她撥打客戶服務電話也無人接聽。
週三,警方逮捕了 Flexitech Group Limited 的兩位創辦人 Martin Kariuki Maina 與 Johnson Gituma Mwangi。他們被控竊取一家未具名大型連鎖零售商的 31,213,700.95 肯亞先令(242,345 美元)。逮捕行動由 DCI奈洛比地區辦公室的偵探在奈洛比 Roysambu 執行。
根據 DCI 的說法,這兩名在 Flexitech 擔任董事的嫌疑人當時是該零售商的代理商。調查人員指控,他們收取了客戶在該零售商多家分店購買並提領商品的款項,卻未將資金轉交給公司,而是挪作私人用途。
兩位董事將在 Milimani 法院依肯亞《刑法》第 283(b) 條的「代理人竊盜罪」被起訴。其他涉嫌參與此案的人仍在逃。必須強調,逮捕或起訴並不代表有罪;這些指控將透過肯亞的法律程序審理。
讓這起事件超越單純刑事案件的,是那些長期被忽視、明顯累積的警訊。
FlexPay 的運作模式是傳統「預約購(lay-by)」制度的現代版本——隨著非洲金融科技平台為可能無法取得信貸的客戶將分期購物數位化,此模式在非洲重新獲得關注。客戶在平台上分期存款,達到儲蓄目標後,即可向合作商家領取所購商品。該公司還提供目標式儲蓄產品,以及名為 FlexPay Chama 的團體儲蓄功能,此功能借鑑了肯亞歷史悠久的「chama」非正式儲蓄互助會傳統。FlexPay 將自身定位為支付服務與儲蓄平台,而非放貸機構。
整個商業模式有賴於信任。客戶隨時間存入資金,平台代為保管,直到客戶準備購買或提領為止。在肯亞,支付服務提供者受肯亞中央銀行依《國家支付系統》框架監管,這意味著持有客戶資金的平台須在受監管的範圍內運作。然而當信任崩解——例如退款遭拖延、客服不再回應——客戶便陷入孤立無援,往往只能轉向社群媒體與部落客發聲,例如這則貼文。
信任的崩解在 Google Play 的客戶評論中顯露無遺,尤其是在 2026 年年中前後。用戶持續反映提款申請耗時遠超預期,而客服的回應也明顯不足。
一名客戶表示,從 6 月起等待 15,000 肯亞先令(115 美元)的退款,到 7 月仍未到帳。依照 FlexPay 的條款,退款應在 14 個工作天內透過原付款方式處理完畢,但許多客戶反映等了數月仍無下文。
DCI 目前正在調查一項指控:代零售商收取的資金從未交付給該零售商。雖然 DCI 尚未證實此調查與客戶提款投訴之間有直接關聯,但時間線令人擔憂:在長達數月的期間,客戶無法動用自己的儲蓄,隨後警方又發現數百萬代收資金據稱從未抵達其應去之處。法院案件將如何發展、監管機構是否會進一步關注該平台對客戶資金的處理方式,值得在未來數月持續觀察。
FlexPay 並非曇花一現的新創公司。該公司於 2013 年由 Johnson Mwangi 與 Richard Machomba 創立,兩人皆畢業於肯亞塔大學 Chandaria 商業創新與孵化中心。公司吸引了大量投資人關注,並在金融科技產業屢獲肯定。到 2023 年 9 月,FlexPay 已與超過 600 家商家合作,服務逾 20 萬名客戶。其支持者包括 Acacia Group、LoftyInc、Expert Dojo、Google 的 Black Founders Fund 以及 Renew Capital。2023 年,該公司更入選 TechCrunch 的 Startup Battlefield 200,並計劃拓展至烏干達與奈及利亞。
與奈及利亞的淵源尤其值得注意。若非近期爆發的這些問題,FlexPay 的創新模式本可將類似的「儲蓄購買」產品引入仍待開發的奈及利亞市場。
這起事件也凸顯了一個超越肯亞的更廣泛問題。當一個管理客戶儲蓄的金融科技平台陷入困境——無論源於管理不善、詐欺,或兩者兼具——受創最深的往往是最小額的客戶。想想那位焦急等待 24,700 肯亞先令(約 190 美元)好讓孩子返校的民眾。這類客戶通常無法迅速尋得律師或監管機構的協助;他們能依靠的,只有部落格的留言區,以及一支無人接聽的電話。
DCI 最近的逮捕行動並未解決這些客戶的問題。對 3,120 萬肯亞先令(約 240,345 美元)涉嫌挪用案的調查,與普通客戶何時能拿回自己的錢這一迫切疑問,實際上是兩件同時發展的獨立議題。

