本週展望:聯準會利率決策、零售銷售與油價將左右華爾街
重點速覽
- •期貨市場顯示,聯準會在週三會議宣布升息 25 個基點的機率為 80% 至 85%。
- •8 月 CPI 通膨年增率維持在 3.4%,且生產者價格高於預期,使價格壓力持續高於聯準會 2% 的目標。
- •無人機攻擊導致一條每日輸送約 400 萬桶原油的主要沙烏地阿拉伯管線停運,推動原油價格突破每桶 100 美元,增加新的通膨壓力,可能有利能源股,但會提高航空公司與消費型企業的成本。
- •Salesforce 的 Dreamforce 大會將於週二開始,由執行長 Marc Benioff 主持聚焦 AI 的主題演講;Lennar 與 Carnival 的財報則將提供住宅市場與消費者旅遊需求的相關訊息。
- •道瓊指數上週下跌 1.6%,10 年期美國國債殖利率接近 5%,但標普 500 指數今年以來仍上漲約 12%。
聯準會的利率決策、8 月零售銷售數據與高企的油價,預計將成為本週華爾街關注的焦點。Salesforce 的 Dreamforce 大會以及數家公司的財報也列入本週行程。
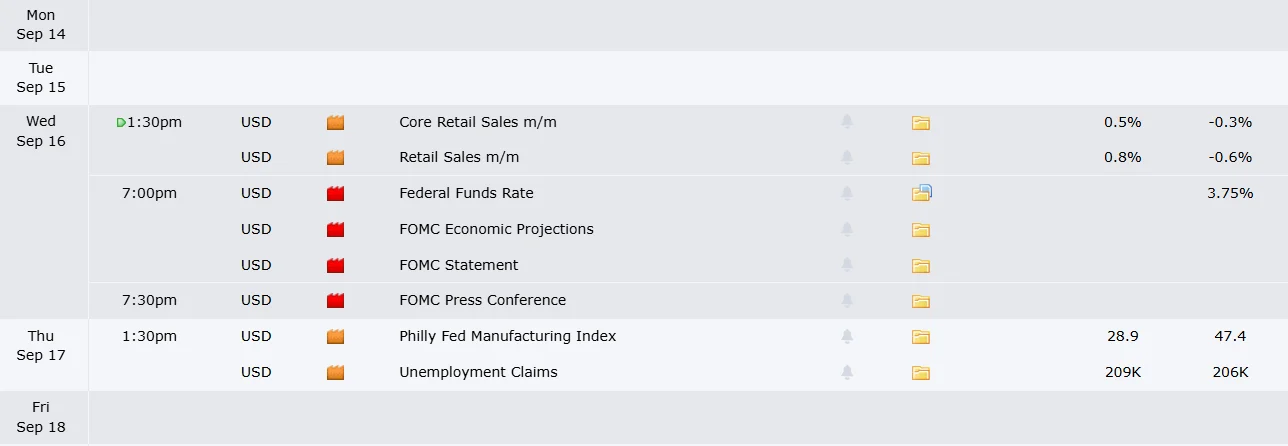
聯邦公開市場委員會將於週二開始召開會議,並預定於美東時間週三下午 2 點公布利率決策。繼強勁的就業數據,以及持續高於聯準會 2% 目標的通膨數據公布後,期貨市場目前認為升息 25 個基點的機率約為 80% 至 85%。
8 月消費者物價指數(CPI)年增 3.4%,與 7 月的增幅相同。由生產者物價指數(PPI)衡量的批發通膨也高於預期。
聯準會主席 Kevin Warsh 預定於美東時間週三下午 2 時 30 分舉行記者會。市場將關注任何有關未來利率走向的訊號。單次升息本身可能不會大幅擾亂市場,但若釋放出可能進一步升息的訊號,科技股與其他利率敏感型產業可能面臨更大壓力。
10 年期美國國債殖利率上週攀近 5%,為股票,尤其是高成長科技公司,帶來額外阻力。
零售銷售與油價增添市場變數
在聯準會公布決策前,美國人口普查局將於美東時間週三上午 8 時 30 分公布 8 月零售銷售數據。未經通膨調整的支出從 6 月至 7 月下降 0.6%。
較強勁的消費支出可能反而對股市不利,因為這可能讓聯準會更有理由持續升息。
疲弱的數據可能減輕債券市場壓力,但也會引發市場對高成本是否正在影響家庭的疑慮。因此,無論數據如何,週三都可能成為本週波動最大的一個交易日。
油價是市場需要關注的另一項因素。在中東局勢升溫的推動下,原油價格突破每桶 100 美元。
一條每天運輸約 400 萬桶原油的主要沙烏地阿拉伯管線在遭到無人機攻擊後停運。這項供應中斷可能使能源價格在一段時間內維持高位。
油價上漲會加劇通膨壓力,也使聯準會的政策決策更加複雜。能源股可能受益,但航空公司與以消費者為主的企業可能面臨更高的營運成本。
Dreamforce 與企業財報列入行程
Salesforce 的 Dreamforce 大會將於週二開始。執行長 Marc Benioff 將於美東時間下午 1 點至 3 點主持主要主題演講,內容聚焦於 AI 協作。
#earnings for the week of September 14, 2026 $TCOM $FPS $LEN $HITI $PLAY $RFIL $HAIN $IPHA $HYFT $LUXE $VRA $BIOX $EPM $KMTS $ISPR pic.twitter.com/zIxv29lBoF — Earnings Whispers (@eWhispers) September 11, 2026
Anthropic 執行長 Dario Amodei 列名為 Dreamforce 講者,但目前不清楚他是否會出席 Benioff 的主題演講,或是在另一場會議中亮相。Salesforce 也將於美東時間週三下午 4 點在大會期間舉辦投資人與分析師會議。
住宅建商 Lennar 預定於週三收盤後公布財報。由於高房貸利率造成房市環境艱難,市場將密切關注其新訂單與展望。
Carnival 將於週四公布財報,可能為投資人提供消費者旅遊需求的相關資訊。每週初領失業救濟金人數與費城聯準銀行製造業指數也將於當天公布。
大盤上週收低。道瓊工業平均指數下跌 1.6%,而標普 500 指數今年以來仍上漲約 12%。除了週三的利率決策外,聯準會對未來利率走向的指引可能也將成為市場關注的重點。
原始報導:https://coincentral.com/the-week-ahead-fed-rate-decision-retail-sales-and-oil-prices-set-to-drive-wall-street/

