歐洲央行數據顯示歐洲企業並未舉債投資AI
重點速覽
- •歐洲央行10月2日發布的基於SAFE調查的部落格文章指出,歐元區企業投資AI時基本上不舉債,與背負沉重債務的美國同業形成對比。
- •根據《財星》引用的日經研究,美國五大科技公司的表外隱性債務估計達1.65兆美元,加上1.35兆美元的表內債務,四年內增長約八倍。
- •超大规模運營商及輝達等相關公司2026年發行2,250億美元債券,高盛預計超大规模運營商債務在2027年將再增長60%,達到4,200億美元的歷史新高。
- •根據阿波羅全球管理的托斯滕·斯洛克的數據,投資人對超大规模運營商債券的需求已經減弱,每1美元債券的認購倍數從2月的近五倍降至7月的兩倍以下。
- •前歐洲央行行長德拉吉估計,歐盟僅承載全球不到5%的AI算力,而美國佔75%,且供給缺口到2030年可能擴大至14吉瓦。
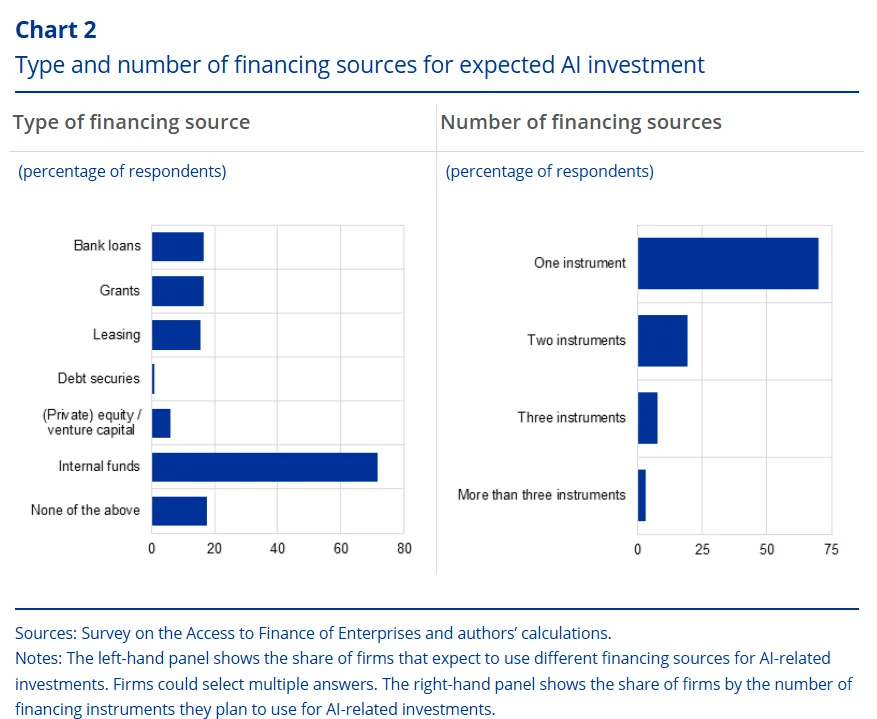
歐洲央行發現,歐元區內的企業在為人工智慧投資融資時,並未像美國那樣大規模舉債。美國的AI基礎設施建設,是建立在數兆美元的借貸資金之上。
這些發現發布於歐洲央行10月2日刊登的部落格文章《企業計劃如何為AI投資融資》,該文章基於央行「企業融資渠道調查」(SAFE)的數據,這是一項長期追蹤歐盟境內企業融資情況的歐元體系調查。
該調查引發了一個問題:歐元區企業在AI上的支出本已遠低於美國同業,如今又不願透過舉債來縮小差距,觀察者是否應為此感到擔憂。融資路徑之所以重要,是因為它決定了當AI回報令人失望時由誰承擔損失——舉債融資時是貸款方,以內部資金融資時則是企業自身的資產負債表。
美國正以借貸資金推動AI繁榮
根據《財星》(Fortune)引用的日經研究,美國五大科技公司持有1.65兆美元的隱性債務(即未直接反映在資產負債表上的債務),以及資產負債表上的1.35兆美元債務。這一數字在短短四年內增長了約八倍。
穆迪(Moody's)的另一項估計顯示,表外交易規模達1.2兆美元,其中超過8,200億美元已承諾用於尚未完工的數據中心。企業還在舉債以支應晶片、伺服器以及與數據中心營運商的租賃等長期義務。
據標普全球(S&P Global)統計,超大规模運營商(即營運全球最大雲端與數據中心網路的企業)及輝達(Nvidia)等相關公司在2026年已發行2,250億美元的債券,截至年中增幅高達973.7%。預計到年底,這一數字將接近4,000億美元。高盛(Goldman Sachs)預計超大规模運營商債務在2027年將再增長60%,達到4,200億美元的歷史新高。
資金提供方對AI債務的熱情不如以往
如此龐大的借貸規模已開始引起華爾街部分人士的審視。截至9月,銀行與工業企業等高評級公司信貸市場正在加速發展,而AI相關發行人的類似產品則走向相反方向。\n倫敦Brown Advisory固定收益主管科爾比·斯蒂爾森(Colby Stilson)向路透社(Reuters)表示:「我們在投資超大规模運營商債務方面非常挑剔。」
阿波羅全球管理公司(Apollo Global)的托斯滕·斯洛克(Torsten Slok)證實了需求轉變的規模,並報告稱,截至7月,每1美元超大规模運營商債券的投資人認購倍數已從2月的近五倍降至兩倍以下。
歐洲仍需追趕算力差距
歐洲不願舉債的態度,與其投資不足問題正面相撞。根據Cryptopolitan於8月報導的數據,牛津經濟研究院(Oxford Economics)預計,2021年至2027年底期間,美國企業在AI硬體與基礎設施上的支出實質增幅將達40%,而歐元區僅為12%。
國際清算銀行(Bank for International Settlements)已警告,美國的這種節奏可能以「投資泡沫破裂」告終,但這種落後仍令歐洲經濟學家感到憂慮。
前歐洲央行行長馬里奧·德拉吉(Mario Draghi)於9月在《金融時報》(Financial Times)專欄中闡明了其中的利害關係,他指出歐盟目前僅承載全球不到5%的AI算力,而美國佔75%,且需求與現有供給之間的缺口到2030年可能擴大至14吉瓦(gigawatts)。
德拉吉寫道:「一旦經濟運轉依賴AI,被排除在AI之外,就如同被排除在美國金融體系之外。其影響將是災難性的。」他提出的解決方案是,歐洲企業應集中購買力,簽訂足以為新數據中心融資的大型合約。
SAFE調查的後續輪次將顯示歐元區企業是否堅持這種輕債務路徑,而歐洲如何回應德拉吉等人的提議,也將有助於決定其算力差距能否縮小。

