以太幣衍生品未平倉合約達305.9億美元,多頭遭清算的數量超過空頭
重點速覽
- •截至10月17日,以太幣期貨未平倉合約為305.9億美元,相當於1,263萬枚ETH,此前單日下滑0.42%,其中Binance以87.3億美元持有最大交易所份額。
- •清算偏向多頭:24小時內多頭清算3,222筆,空頭清算2,181筆;最近12小時區間內多頭清算2,651筆,空頭清算876筆,且接近0.0053的正資金費率使多頭持續向空頭支付費用。
- •看漲期權佔以太幣選擇權未平倉合約的61.75%,但24小時賣權成交量420,513枚ETH略超看漲期權的414,521枚ETH,反映短期資金流平衡。
- •10月30日到期前,各交易所最大痛點水平分歧,Deribit和Binance接近2,500美元,OKX約2,650美元;而Deribit的12月25日3,200美元看漲期權為最大單一部位,達69,667枚ETH。
- •CME選擇權敞口在10月收縮至約50,000 ETH,低於2026年年初的逾500,000 ETH,顯示機構參與規模縮減,而加密原生期貨市場規模相對較大。
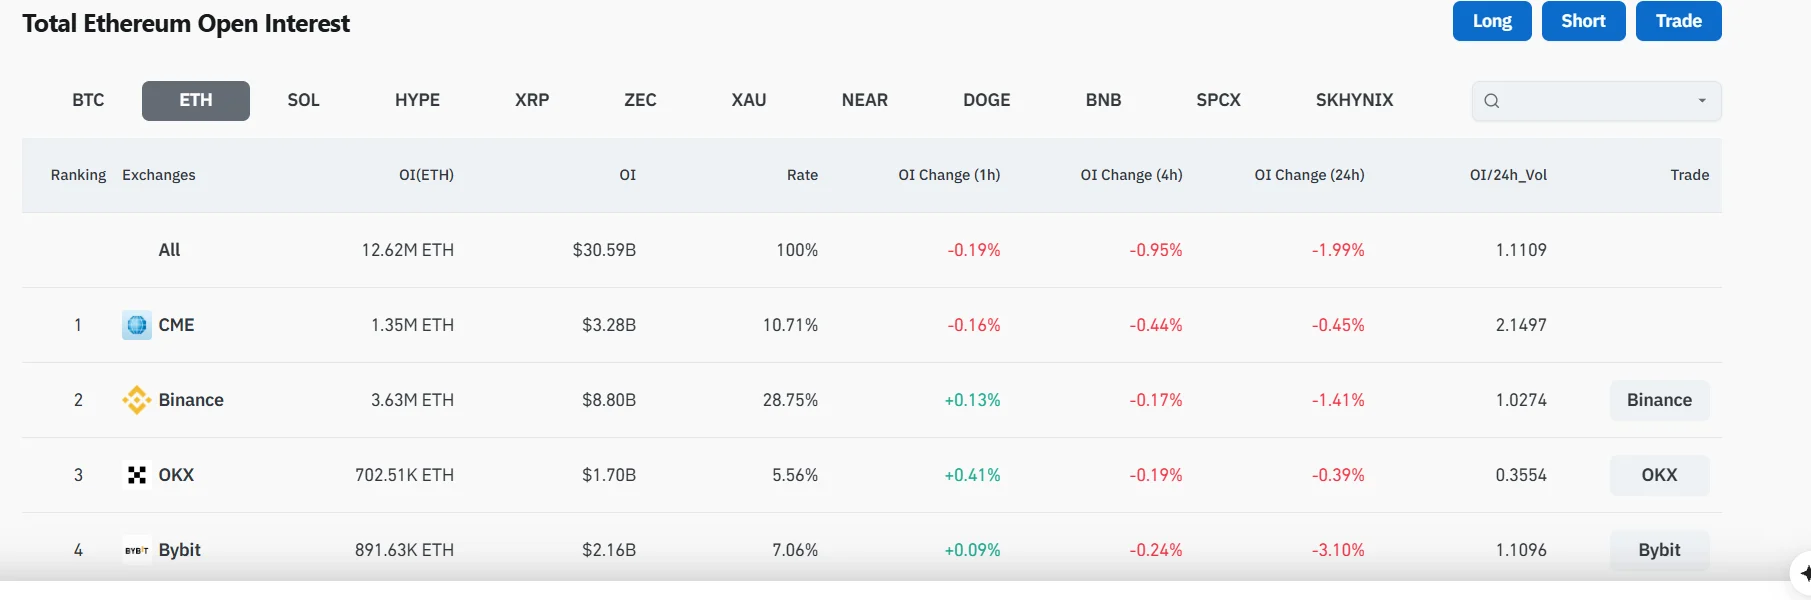
根據Blockonomi報導,截至10月17日,以太幣衍生品期貨未平倉合約達305.9億美元,儘管整體期貨帳面在過去24小時內下滑0.42%。整體狀況好壞參半:選擇權持倉仍偏向看漲期權(calls),但在24小時和12小時區間內,多頭清算數量均超過空頭,且正資金費率使槓桿多頭持續向空頭支付費用。
ETH本週在2,324美元至2,575美元之間波動,10月17日盤中成交價約2,428美元。看漲期權佔未平倉選擇權合約的61.75%,但24小時賣權(puts)成交量略超看漲期權——這一組合反映持倉龐大但意見分歧,而非單一明確的方向性訊號。這種區別很重要,因為看漲期權可用於對沖策略,而高槓桿則使持倉在劇烈價格波動中更加脆弱。
期貨未平倉合約自305.9億美元回落
以太幣未平倉期貨合約總計1,263萬枚ETH,價值305.9億美元,此前單日下滑0.42%。未平倉合約追蹤的是活躍合約而非已完成的交易,因此衡量的是仍暴露於未來價格變動的資金;單憑它本身並不能判斷市場方向。但其規模對市場機制仍然重要:槓桿帳面越大,價格劇烈波動時面臨強制平倉的持倉就越多。
Binance在報告的期貨排名中佔最大份額,達87.3億美元,佔總額的28.55%。MEXC以32.5億美元緊隨其後,略高於CME的32.4億美元。Hyperliquid持有26.1億美元,Bybit為21.5億美元,Bitget為20億美元,流動性分布在中心化平台、一家受監管交易所以及一個永續合約去中心化交易所(DEX)之間。
各交易所層面的趨勢並不均衡。MEXC的未平倉合約增加6.49%,Bitget增長1.22%,而Bitunix下跌11.27%,BingX減少7.57%,Hyperliquid下降1.70%,CME則收縮1.11%——呈現選擇性而非全面性的槓桿增長。以美元計價的未平倉合約也會隨ETH價格波動而變化,即使合約數量變動較小,這在比較各交易所時需注意。
清算偏向多頭
儘管整體帳面龐大,近期的清算數據卻不利於多頭。市場在24小時內錄得3,222筆多頭清算,空頭清算為2,181筆。最近12小時區間的失衡更為明顯,多頭清算2,651筆,空頭清算876筆。清算本身是機械性事件:當保證金無法再覆蓋虧損時,交易所會強制平倉槓桿持倉,多頭清算標誌著多頭持倉在價格下跌時被解除。接近0.0053的正資金費率意味著多頭持續向空頭支付費用維持持倉。資金費率是永續期貨(無到期日的衍生品合約)持有人之間定期交換的款項,旨在使其價格與現貨價格保持連動。
選擇權帳面偏向看漲期權,但資金流平衡
以太幣選擇權持有159萬枚ETH的看漲期權,賣權則為983,689枚ETH,使看漲期權佔未平倉合約的61.75%。然而,最新的資金流幾近平衡:24小時成交量為看漲期權414,521枚ETH,賣權420,513枚ETH。賣權與看漲期權的成交量比是廣受關注的短期持倉指標,但它反映的是新增資金流而非累積持倉。
看漲期權佔比高的帳面並不能證明每位持有人都預期即將上漲。交易者可能使用看漲期權對沖空頭敞口或建立價差策略。現貨價格附近的賣權活動依然活躍,Bybit的2,100美元和2,200美元賣權領銜多個高成交量合約,而2,500美元看漲期權在Binance和Bybit上也交易活躍。
Deribit的12月25日到期、行權價3,200美元的看漲期權持有最大單一部位,達69,667枚ETH。該交易所的2,200美元看漲期權持有51,016枚ETH,10月30日到期的2,600美元看漲期權持有38,043枚ETH。這些部位橫跨多個價格水平和到期日,並不構成單一的整體看漲觀點。
各交易所最大痛點讀數分歧
各場所的選擇權最大痛點(max pain)水平存在差異。對於10月30日到期,Deribit和Binance指向2,500美元,OKX則接近2,650美元。對於12月25日,Deribit顯示2,200美元,OKX為2,300美元,Binance為2,500美元。最大痛點是一個理論上的支付最小化水平,而非全市場的價格目標。由於10月30日到期日距數據日期不到兩週,這一跨場所價差可作為選擇權帳面進入結算前狀態的參考點。
CME選擇權規模收縮
CME選擇權敞口在10月已降至約50,000 ETH,低於2026年年初的逾500,000 ETH。其美元部位讀數在2025年底超過7,000萬美元後,降至接近1,000萬美元,使以太幣衍生品呈現CME機構選擇權規模縮減、而加密原生期貨市場規模較大的分化格局。
綜合來看,數據描繪出一個市場:未平倉敞口龐大,選擇權持倉偏向看漲,但近期的清算和資金費率指標對槓桿多頭構成壓力——且缺乏一致的方向性訊號。
來源:Blockonomi

