ECB調查顯示:近10%歐元區穩定幣持有者持有1萬歐元以上
重點速覽
- •歐洲央行11月11日發布的經濟公報專欄估計,依據2025年8月和11月在歐元區11個最大國家進行的消費者預期調查實驗性模組,歐元區近10%的穩定幣持有者持有1萬歐元或以上。
- •ECB判斷目前穩定幣曝險對金融穩定構成的風險有限,因為其平均僅佔消費者金融資產的一小部分,但同時指出,若使用範圍擴大到加密交易之外,擠兌、清算美元儲備的外溢效應和貨幣替代將會增長。
- •美元參考代幣主導歐元區持倉,17%的加密資產受訪者持有USDT、12%持有USDC,而歐元計價的EURC僅為10%;假設情境顯示,即使美元掛鉤完好,歐元走強加上市場折價可能使1萬歐元持倉損失近12%。
- •調查未涵蓋穩定幣持倉的用途或高餘額家庭持有的其他資產,因此1萬歐元的數字僅能識別誰有曝險,而非曝險的嚴重程度,這一家庭層面的問題仍是數據未解之題。
- •義大利央行一項向其他五個國家發送200枚USDC的神秘顧客測試發現,相較傳統匯款渠道並無系統性成本優勢,端到端時間從不到20分鐘到一至兩個工作日不等。
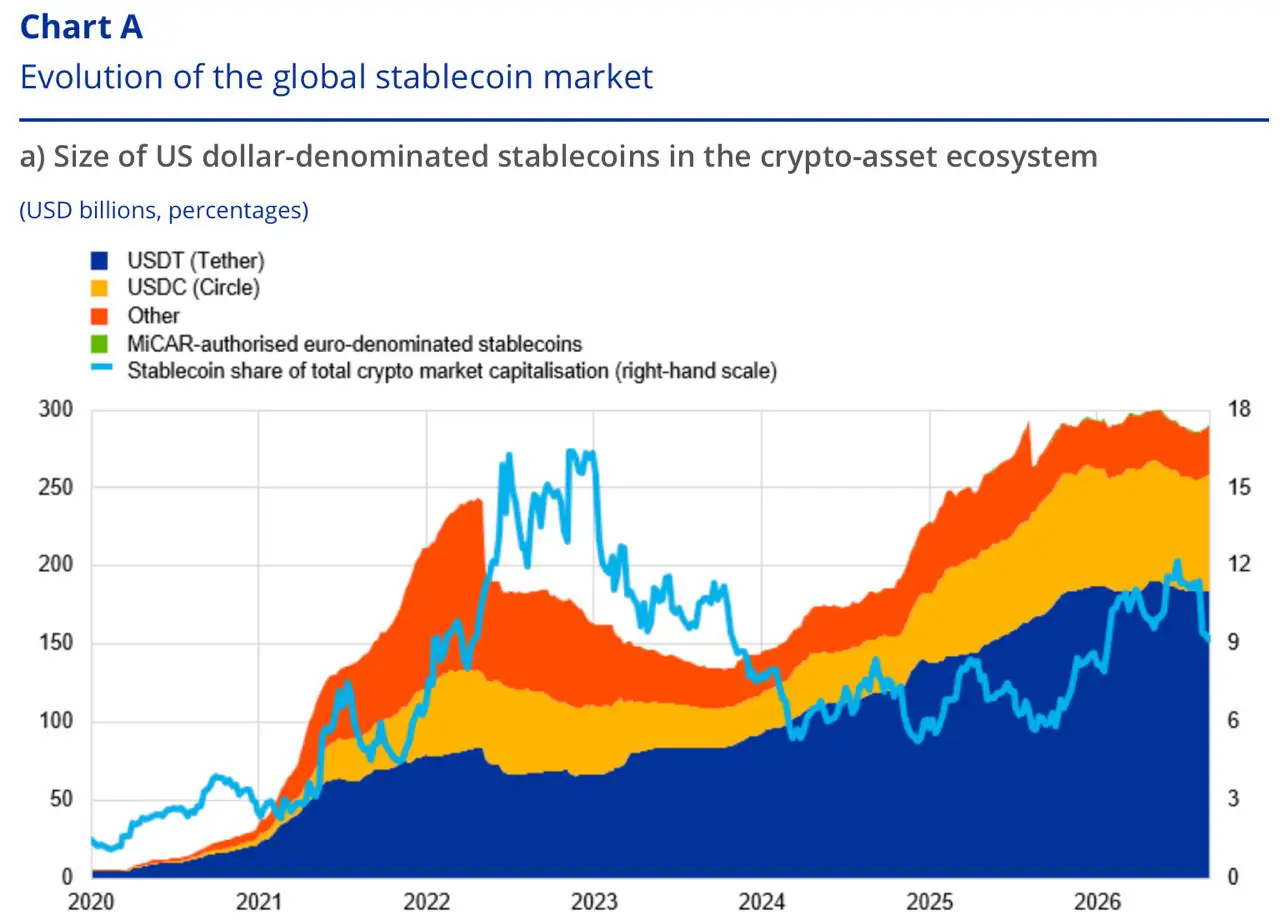
根據歐洲央行11月11日發布的經濟公報專欄估計,歐元區近10%的穩定幣持有者持有1萬歐元或以上。這些發現基於ECB消費者預期調查的實驗性模組,該調查於2025年8月和11月在歐元區11個最大的國家進行。
ECB的主要結論是,目前的曝險對金融穩定構成的風險有限。平均而言,穩定幣僅佔消費者金融資產的一小部分,並與其他加密貨幣持倉並存。然而,同一專欄中包含一個平均值掩蓋的數字:一批持有五位數餘額的持有者,其中大部分以美元代幣計價。系統性風險與家庭層面風險是不同的問題,而後者更難以從這些數據中回答。
調查測量了什麼,以及如何測量
2025年8月,13%的受訪者表示他們或其家庭成員擁有加密資產,高於2024年11月的9.8%。5%的受訪者表示擁有穩定幣——超過所有加密資產持有者的三分之一。
金額數據來自11月進行的另一個模組。擁有任何加密投資的受訪者被問及其持倉主要是穩定幣還是主要是其他代幣,採用五點量表。ECB將這些答案轉換為0、0.25、0.5、0.75或1的權重,並應用於每位受訪者自行申報的加密投資。結果是一個估計值,而非申報的餘額。
該估計偏向小額金額,但仍有近10%的穩定幣持有者被計算為持有1萬歐元或以上。ECB稱這是一個「可觀的區間」,並指出明顯的弱點:實驗性的問卷設計、小樣本——構成數據基於1,286位擁有加密資產的受訪者——以及人們可能少報其視為敏感資產的可能性。
有兩件事是該調查未涵蓋的,而這對後續的所有討論都很重要。調查沒有詢問這些代幣的用途。而且,雖然它報告了所有持有者金融資產中穩定幣的平均比例,但並未顯示分佈頂端特定家庭所持有的其他資產。
同樣是1萬歐元,對一個家庭是半數財產,對另一個是5%
兩個家庭各持有1萬歐元的穩定幣。一個擁有2萬歐元的總金融資產;另一個擁有20萬歐元。前者將一半的流動財富置於代幣中,後者則為二十分之一。ECB的數字將兩者一視同仁地計算在同一桶中。
用途與比例一樣會改變整個圖像。 earmarked 為下個月租金準備的餘額,與停放在加密交易之間的餘額,數字相同,但若轉換延遲,後果卻不同。對第一個家庭而言,提款受阻意味著一筆未支付的款項;對第二個家庭而言,只是不便。
調查對這兩個變數都隻字未提,因此1萬歐元的數字是曝險的計數,而非其衡量。而且,由於ECB發現美元參考代幣在歐元區持倉中佔主導地位,歐元數字還隱藏了第二層問題。
掛鉤可以維持,而歐元價值卻在縮水
在擁有加密資產的受訪者中,17%持有USDT,12%持有USDC,相比之下,歐元計價的EURC僅為10%。對這一族群中的大多數人而言,資金以美元計價,卻以歐元消費。
一個美元代幣可以以恰好1美元的價格交易一整年,但在12月購買的歐元卻比1月少。該專欄以四種假設情境說明1萬歐元的美元代幣持倉會發生什麼,其中包括文字中很少提及的一種:歐元走強與市場折價同時發生。這些數值為假設值,並非實際觀察到的價格——歐元價值等於代幣數量乘以美元價格,再除以每歐元兌美元數,四捨五入至最接近的歐元,未計費用和稅項。
最後一個情境值得細細品味。單一事件本身都不戲劇化,但兩者加在一起,卻從一個發行方從未延誤贖回的持倉中削去了近12%。歐元存款帳戶則不會有任何損失。反過來也成立:歐元走弱會提高相同代幣的歐元價值,這正是為美元發票而非歐元帳單儲蓄者的處境。
折價情境描述的是賣方在交易所所能得到的。它們並未說明合格持有者可向發行方主張的金額,而這一區別決定了這些情境在多大程度上適用於任何特定家庭。
從代幣到歐元的兌換之路
來自歐盟監管機構的聯合情況說明書解釋,根據MiCA授權的電子貨幣代幣賦予持有人以參考貨幣贖回的權利。適用哪些保護取決於代幣和提供商。
Circle針對USDC的歐盟白皮書展示了實際情況:歐洲經濟區(EEA)持有者擁有美元贖回權,須遵守Circle的程序,且該代幣不受歐盟存款保障和投資者賠償計劃的保障。擁有該權利的持有者可按面值贖回;而選擇在交易所出售的持有者則只能接受市場價格。兩者隨後仍須將美元兌換成歐元。
餘額存放的位置會在上述任一選項之前增加一個步驟。交易所中的代幣只有在平台允許時才能出售或提取。自託管錢包中的代幣則取決於持有者保管私鑰並發送有效的轉帳。
時機對USDT的份額尤其重要。調查於2025年8月進行;自MiCA過渡期於2026年7月1日結束以來,獲得許可的歐盟交易所已不再上架USDT,因為Tether並未尋求授權。持有它仍然合法,但保留USDT的歐元區持有者現在必須在去中心化或非歐盟平台出售,或以自託管方式持有,才能開始任何兌換歐元的操作。
當持有者實際嘗試退出時,這些瓶頸如何發揮作用,是另一篇關於穩定幣兌現渠道的Coindoo分析的主題,該分析源於一位Fed官員對同一承諾的質疑。
支付應用場景能否成立?
ECB自己也提出了這些資金可能用於支付而非交易的可能性。在控制其他特徵後,國外出生的受訪者持有穩定幣的可能性比本地消費者高2.1個百分點,該專欄將這一模式描述為與跨境支付或匯款相符。這只是在一項未詢問用途的調查中的相關性,ECB也僅將其呈現為如此。
專欄中引用的唯一直接測試,是義大利央行於7月發布的一項神秘顧客測試。研究人員沿連接義大利與其他五個國家的通道發送200枚USDC,使用選定的提供商並主要透過以太坊網路,日本則另行處理。他們發現相較傳統匯款渠道並無系統性成本優勢,端到端時間從不到20分鐘到一至兩個工作日不等,取決於資金的存入和提取方式。
對收款端的家庭而言,重要的比較標準是在兌換和等待之後,實際到手當地貨幣的金額。區塊鏈轉帳只是整個旅程中快捷的中段,而旅程的起點和終點都是銀行帳戶和交易所櫃檯,義大利的測試表明,時間和成本正是落在這些環節。
該專欄留下的未解之題
ECB列出了三項脆弱性,稱若穩定幣使用範圍擴大到加密交易之外,這些風險將會增長:擠兌與脫鉤、清算美元儲備的外溢效應,以及背離歐元的貨幣替代。這些是系統層面的顧慮,ECB明確表示歐盟的MiCA框架已降低其中許多風險。
家庭層面的問題則更為狹窄,且這些數據仍未解答。調查現在可以統計持有1萬歐元以上代幣的歐元區持有者數量,但無法說明該餘額是可自由支配的交易資金,還是一個家庭唯一的緩衝——在能夠解答之前,這個頭條數字只能說明誰有曝險,而無法說明曝險有多嚴重。
來源:Coindoo

