全球煉油中斷擴大,柴油漲勢超越原油與汽油
重點速覽
- •布蘭特原油2月27日結算價為每桶72.48美元,週三升至91.62美元;同期ULSD從每加侖2.596美元升至4.4523美元。
- •自伊朗戰爭爆發以來,布蘭特上漲26.4%,ULSD上漲71.5%,汽油替代指標RBOB上漲56.5%。
- •本週頭兩天,布蘭特與ULSD之間的價差突破每桶90美元,文中指出這很可能是歷史高點。
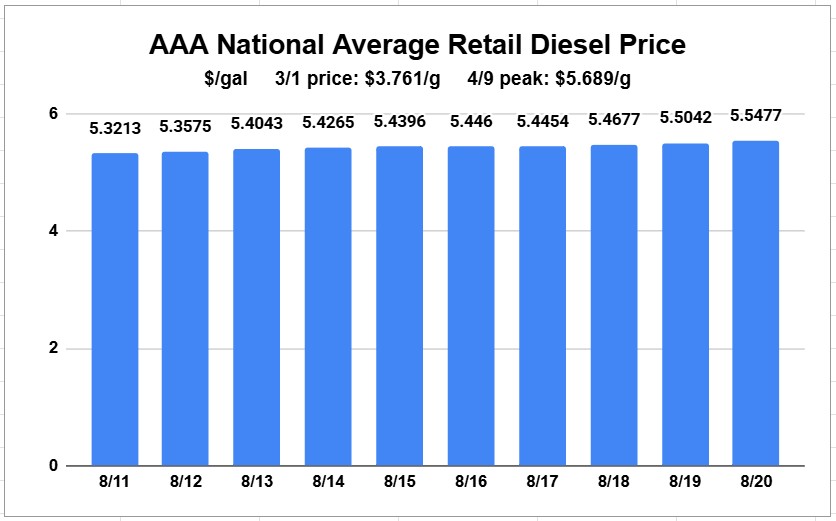
- •美國零售柴油均價週四達每加侖5.5477美元,距4月9日創下的戰後高點不到15美分。
- •IEA表示,攻擊升級後俄羅斯煉油廠出口近幾週幾乎減半;美國煉油業者則將開工率提高至97.2%,以把握強勁的柴油利潤。
除了再次察覺零售柴油價格上漲之外,面對更高燃料成本的消費者還應了解幾項關鍵的價格比較。
2月27日,也就是伊朗與美國及以色列雙方爆發軍事行動前的最後一個交易日,國際原油基準布蘭特在CME商品交易所以每桶72.48美元結算。同日,超低硫柴油(ULSD)以每加侖2.596美元結算。
週三,布蘭特以每桶91.62美元結算,ULSD以每加侖4.4523美元結算。
按數字計算,開戰以來布蘭特上漲26.4%,ULSD則上漲71.5%。週四的結算價為每加侖4.4803美元。在CME,作為汽油替代指標的中間產品RBOB合約,自伊朗戰爭爆發以來已上漲56.5%,漲幅遠高於布蘭特,但仍低於柴油。
正是原油與柴油之間的巨大價差,讓這種燃料受到廣泛關注,部分原因在於車隊業者聽到原油緩慢上漲甚至下跌的同時,自身的燃料成本卻持續攀升,因而感到沮喪。柴油甚至搶走了汽油的鋒頭;汽油因使用人數遠多於柴油,通常更容易受到媒體、政治人物和一般消費者關注。
這種關注焦點的轉移,也反映在Axios近期一篇標題為「柴油困境正日益加劇」的文章中。
在談論柴油市場上漲及其對整體能源格局的意義方面,沒有人的聲音比傑佛瑞·柯里更持續一致;他曾任高盛大宗商品主管,目前涉足多項事業。他多次接受電視訪問,包括本週在CNBC的一次訪問中,他形容原油與成品油價格之間的背離已達歷史性程度。
他說:「除了煉油廠,沒有人直接消費原油。對地球上的其他所有人而言,重要的都是成品油價格。」
柯里表示,成品油價格與原油價格之間的價差,歷史上一直「相對穩定」。但在布蘭特交易價約為每桶87美元的某一天,他指出歐洲交易中的柴油約為每桶170美元。
柯里說:「原油價格幾乎只有成品油的一半。因此,那些關係、那些計量經濟模型,凡是假設原油與成品油價差是相對穩定的固定關係的人,都已錯估行情。」
巨大的價差
衡量目前這種背離現象的方式有很多。裂解價差衡量的是一桶原油與其煉製成品之間的價值差異。
突顯柴油強勢的一個簡單方法,是將CME的ULSD次月合約價格與布蘭特首月合約價格相比,因為後者可以煉製成前者。
2月27日,即伊朗戰爭爆發前的最後一個交易日,這一價差約為每桶36.55美元。本週頭兩天,價差自開戰以來首次突破每桶90美元,而且很可能是史上首次。當天原油結算價為每桶91美元,印證了柯里的觀點:原油價值約為ULSD的一半。週三,價差略降至90美元以下。
反映在加油站,AAA每日統計的美國零售柴油均價,週四為每加侖5.5477美元,距離4月9日創下的戰後高點每加侖5.5689美元不到15美分,且較8月10日(即本輪零售價格上漲開始之日)高出每加侖25美分以上。
問題在於:為什麼自伊朗戰爭爆發以來,柴油對整體利多市場因素的反應比原油更強烈,也比汽油更強烈。原因清單很長,涵蓋供應中斷與煉油廠行為兩個層面。
俄羅斯供應減少
在中東與荷莫茲海峽吸引大量關注之際,烏克蘭對俄羅斯煉油基礎設施攻擊所造成的影響——俄國煉油設施高度以高柴油產出率為設計導向——起初並未受到太多注意。如今情況已經改變。
國際能源署(IEA)在7月份月報中詳述了無人機攻擊的部分影響。自該報告發布以來,從柴油市場的角度看,情況只進一步惡化。
IEA表示:「貿易數據顯示,隨著烏克蘭部隊對俄羅斯煉油廠攻擊升級,近幾週出口已幾乎減半。」
7月,IEA估計受攻擊影響,俄羅斯煉油量較去年同期減少每日160萬桶。
IEA表示:「加上對俄羅斯儲油設施與基礎設施的攻擊,成品油產出的損失據報已造成俄國國內燃料普遍短缺,並導致暫時禁止柴油出口。」
更近期,能源顧問與資訊公司RBN Energy估計,俄羅斯原油加工量已從去年的每日逾500萬桶降至7月的約每日380萬桶,為25年來低點。
美國煉油業者的反應
美國煉油業者正急於利用這一價差。美國能源資訊管理局(EIA)每週公布的煉油廠開工率自4月底以來不曾低於90%,且自6月第一週以來持續高於95%。最新週報顯示開工率為97.2%。
Novi Labs精煉燃料部門執行董事約翰·奧爾斯在接受FreightWaves採訪時表示:「煉油廠向來會回應市場訊號,在柴油裂解價差強勁的情況下,他們會全力生產。」
華爾街以股價大漲回報獨立煉油商。例如,Valero(NYSE: VLO)週四再度創下52週新高,達352.33美元;一年前該股還不到138美元。
奧爾斯表示,煉油業者已規劃投資以長期提高柴油產量,部分原因是電動車普及削弱了汽油需求。這一趨勢在美國正在放緩,但在世界其他地區依然強勁。不過,這些改變仍需要時間才能實現。
他說:「全球新建煉油廠普遍更以柴油或蒸餾油品為導向。」
也有人擔憂,煉油廠如此長時間高負荷運轉,可能導致部分廠區出現重大故障。即使在景氣好的時候,美國煉油業此時期的開工率通常也超過90%,但不會像現在這麼高、持續這麼久。
煉油廠減少,供應更緊
美國能源資訊管理局今年稍早表示,美國去年失去約每日25萬桶的煉油產能。2025年有兩座大型煉油廠關閉,一座在休士頓,一座在加州。
由於石油市場是全球性的,世界任何地方的關廠都可能影響美國市場,無論是永久性關閉,還是戰爭破壞所致。
IEA在最新報告中表示,全球煉油投入量為每日8,090萬桶,較去年同期減少約每日500萬桶。全球石油需求超過每日1億桶,但並非全部都是精煉成品;例如,1億桶的數字還包括丙烷等天然氣液體。即便如此,每日500萬桶的煉油作業損失仍相當可觀。
中東煉油廠受創
奧爾斯表示,中東有「三或四座」煉油廠因伊朗攻擊受損,削弱該地區的煉油產能。巴林一座日產能38萬桶的煉油廠在戰爭初期遭到攻擊,奧爾斯說該廠已「完全停擺」。
他也點出一個關鍵未知數:戰爭對伊朗煉油產能的影響,這一點難以判斷。
原油品質的影響
中東與俄羅斯原油——兩者均受軍事衝突影響——屬於較重的原油,柴油產出率通常高於西非或美國二疊紀盆地等地生產的原油。
庫存緊俏
EIA最新週報顯示,美國非航空燃油蒸餾油品總庫存——其中包括供暖用燃料油,但一般略低於90%為柴油——遠低於此時節的正常水準。
柯里在接受馬里奧·納法爾的X訪談時表示,庫存的分歧是裂解價差暴增的一個關鍵原因。
成品油市場正應對柯里所稱的「當前全球輪流出現的瓶頸」。相較之下,原油市場則因美國戰略石油儲備(SPR)等戰略儲備的釋出而承壓走低。成品油並沒有戰略庫存。
柯里說,這些儲備釋出為市場帶來「喘息空間」,4月初停火首次生效時波斯灣原油供應大增,也提供了助力。成品油則沒有獲得類似的供應注入。
他說:「短缺從成品油蔓延到原油只是時間問題,而且沒有任何跡象顯示這種情況會在很短的時間內結束。」

