加密貨幣的下一輪成長可能建立在美元之上,而非比特幣
重點速覽
- •Circle 於 9 月 21 日推出服務,允許合資格的機構客戶以比特幣支撐的 cirBTC 作為抵押品,透過第三方市場(上線時含 Morpho)借入 USDC。
- •萬事達卡正在擴大受監管的穩定幣結算能力,從特定市場的 USDC 開始,並以分階段方式透過網路合作夥伴加入對 PYUSD、RLUSD 與 SoFiUSD 的支援。
- •根據 Visa Onchain Analytics,截至 8 月 31 日的 12 個月內,調整後穩定幣交易量成長 58%,交易筆數成長 35%。
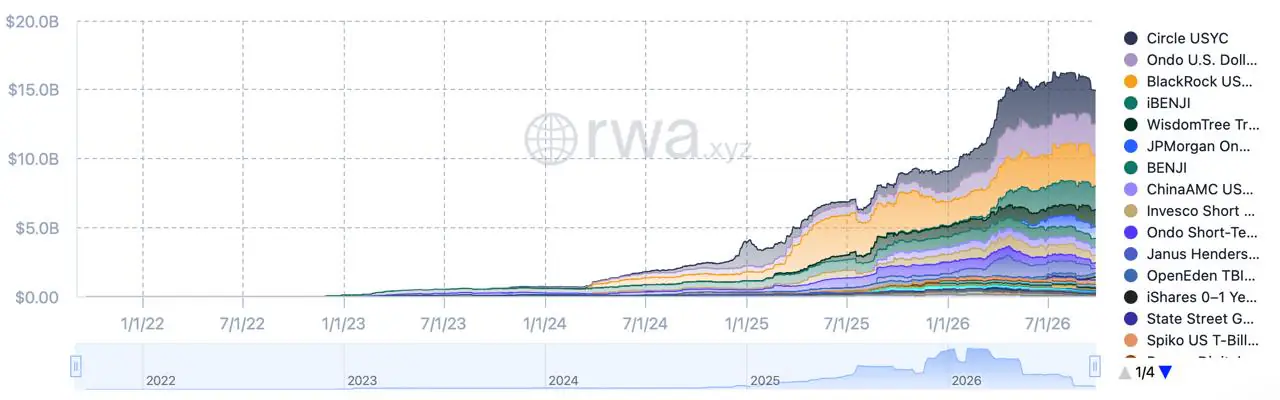
- •截至 9 月 26 日,代幣化國庫券產品的已分發價值約為 149.4 億美元;SEC 的臨時創新豁免則為特定代幣化美股的許可制交易開啟了附條件途徑。
- •美元計價產品可以深化鏈上基礎設施,卻未必創造對比特幣或其他波動性資產的需求;穩定幣仍面臨發行方儲備、贖回權利與法律保障方面的風險。
在加密貨幣的大部分歷史中,參與的起點只有一個決定:是否購買比特幣。如今,這個入口已不再是唯一選擇。企業或投資人可以透過美元餘額、結算流程、以比特幣作抵押的貸款,或代幣化基金進入同一套金融體系——而不必先對 BTC 的價格表態。
這一轉變支撐起另一種成長模式。美元計價產品可以透過熟悉的金融任務,將用戶、企業與資本帶上鏈。它們或許會深化加密貨幣周邊的基礎設施,但本身並不會創造對比特幣、以太幣或其他任何波動性資產的需求。
為何鏈上金融需要美元營運餘額
比特幣可以作為投資工具、儲備資產或抵押品,但作為薪資發放、開立發票和短期現金管理的預設計價單位卻相當不便。在商家、借款人或財務團隊完成一筆交易之前,其價格可能已出現重大變動。與美元掛鉤的代幣——即業界所稱的穩定幣——解決的是另一個問題:它保持計價單位的熟悉性,同時將轉帳與結算流程移到區塊鏈軌道上。
Circle 9 月 21 日的發布正說明了這種分工。根據官方公告,合資格的 Circle Mint 客戶可以 BTC 支撐的 cirBTC 作抵押品,透過第三方市場借入 USDC,上線時即支援 Morpho。借款人保留比特幣的曝險;美元代幣則是其可使用、入帳或調度的流動性。抵押借貸本身是傳統金融早已熟悉的結構——以資產籌措流動性而不出售——因此較新的部分是場域而非機制。這仍是一項設有資格限制的機構產品——並非大眾市場信貸採用的證據——但它展示了兩種資產如何在同一筆交易中扮演不同角色。
結算軌道走出加密貨幣交易所
支付網路正從結算端測試同樣的營運餘額概念。萬事達卡表示,該公司正在擴大受監管的穩定幣結算能力,從特定市場的 USDC 開始,並透過網路合作夥伴陸續加入對 PYUSD、RLUSD、SoFiUSD 及其他代幣的支援——這些代幣分別由 PayPal、Ripple 與 SoFi 發行。實際應用場景是後端結算:參與的金融機構可以測試某些債務能否在傳統銀行截止時間之外完成移動。萬事達卡將其描述為分階段擴展,而非全球正式上線,因此後續新增哪些代幣、市場與合作夥伴,將顯示這項能力能否從試點走向正式營運。
實務上,鏈上美元營運餘額可用於:
- 發送或結算付款;
- 持有短期現金;
- 以加密貨幣抵押品借貸;
- 購買代幣化金融資產。
使用數據也指向同一方向。Visa Onchain Analytics 報告指出,截至 8 月 31 日的 12 個月內,調整後穩定幣交易量攀升 58%,交易筆數成長 35%。調整後的指標比原始區塊鏈總量更具參考價值,因為它們試圖過濾掉可能推高表面數字的活動。
從美元餘額到鏈上市場
當數位美元能夠結算一項投資,而不只是等待下一筆加密貨幣交易時,它的用途就更大了。這正是代幣化國庫券、基金與特定證券對穩定幣故事至關重要的原因:它們讓鏈上現金擁有超越轉帳與加密交易所流動性的用途。
RWA.xyz 代幣化國庫券儀表板在 9 月 26 日查詢時顯示,已分發價值約 149.4 億美元。相較於傳統國庫券市場,這個總額仍然微小,但已足以確立代幣化現金管理作為一個運作中的類別。更嚴峻的考驗在於,投資人能否在二級市場可靠地進出這些產品,而不只是認購新發行份額n
美國證券交易委員會(SEC)也開闢了一條將結算問題與投資產品連結起來的狹窄途徑。其臨時創新豁免允許符合資格的交易場所,就特定代幣化美股的許可制交易尋求附條件的救濟,該框架目前開放公眾意見徵詢。存取權、託管與股東權利仍是核心條件;追蹤股價的代幣並不自動等同於持有該股票。Coindoo 對 SEC 代幣化股票途徑的分析解釋了為何該框架仍屬於受控的市場測試。
與加密資產需求的連結在哪裡斷裂
從美元使用到更廣泛加密市場的橋樑是間接的。美元產品或許能將企業帶上鏈;經常性餘額或許能證明投資於更佳的錢包、託管與合規系統是合理的;更深厚的基礎設施或許能讓其他資產更易取得。但最後一步,仍取決於用戶是否選擇將該流動性投入波動性代幣、代幣化證券或借貸市場。
正因如此,穩定幣的成長可能大多停留在美元循環之內。企業或許用 USDC 支付週末的款項,投資人則或許持有代幣化國庫券以賺取收益;這兩種行動都不必然增加對比特幣的需求。更具說服力的採用情境,是用戶與機構在支付、現金產品、抵押品與受監管投資市場之間流動——而不只是持有更大的穩定幣餘額。
謹慎也有方法論上的理由。麥肯錫曾警告,穩定幣交易總量可能高估實際經濟用途,因為交易、內部轉帳與自動化活動混雜在數據之中。更高的交易量可以有其意義,但無法證明區塊鏈支付已成為廣泛的消費習慣。
即便支付與投資用途擴大,另一個問題依然存在:每一枚鏈上美元究竟賦予持有人何種法律請求權、贖回權利與營運保障?
成長並未消除新風險
將美元移上鏈並不會使其沒有風險。穩定幣仍依賴發行方儲備、贖回安排、法律請求權與銀行通道。代幣化資產可能附加轉讓限制、稀薄的流動性,以及與其所引用資產不同的權利。國際清算銀行曾主張,可編程貨幣可以改善結算與抵押品移動,但在贖回、互通性、誠信以及發行方角色等難題上仍未有答案。
因此,有用的比較不是「加密貨幣對決銀行」。真正該問的是:某個特定的鏈上產品是否比現有替代方案提供更清晰、更便宜或更靈活的服務,以及其法律與營運保障是否在問題發生之前就已明確。
什麼才能明這一轉變是真實的?
證據應該不僅僅是穩定幣市值上升或一根強勁的比特幣 K 線。持久性的改變會同時出現在多個層面:
- **更佳的交易品質:**支付、薪資、結算與企業轉帳活動與交易流量同步成長;
- **正式營運:**卡片、銀行與財資產品走出有限的試點與公告;
- **二級流動性:**代幣化國庫券、基金與股票產品變得更容易買賣;
- **機構行為:**企業將鏈上美元用於日常財資與抵押品操作;
- **更明確的保障:**關於贖回、託管、揭露與投資人權利的可行規則。
下一個入口可能不像加密貨幣
比特幣可以在未來的擴張中保持核心地位,而不必是啟動擴張的產品。下一位用戶可能透過企業結算工具、受監管基金、錢包中的美元餘額,或以既有資產作擔保的貸款而到來。
如果數位美元成為支付、結算、現金管理與投資的常規工具,加密貨幣的成長將建立在美元之上,而非比特幣。這個基礎日後能否支撐對波動性代幣的投機性需求,將取決於風險偏好與個人的投資決策。但決定性的考驗來得更早:鏈上美元餘額能否轉化為可重複的金融活動,而不只是更大的穩定幣供應量。
本文原刊於 Coindoo.*

