歷年加密貨幣報酬統計:比特幣、以太坊、Solana 與 XRP 對比股票、黃金與債券
重點速覽
- •2018年至2025年間,主要加密貨幣創造了傳統資產無法比擬的日曆年度漲幅,包括以太坊2021年的436%、Solana 2023年的889%和比特幣2020年約270%的漲幅。
- •同樣的資產也經歷了劇烈回撤:比特幣2022年下跌約62%,以太坊2018年下跌逾80%,Solana 2022年下跌約93.8%。
- •傳統市場波動小得多:S&P 500最差的日曆年度是2022年約18%的虧損,Nasdaq-100最深的年度跌幅約為32%。
- •就2018年至2025年整段期間複合計算,比特幣仍排名第一,但以太坊略落後於Nasdaq-100,加密貨幣與傳統資產的差距遠小於單一最佳年度所顯示的。
- •2026年領先地位已逆轉:截至10月11日比特幣下跌約4%至5%,而S&P 500截至10月2日報酬約13.8%,黃金截至9月30日下跌約4.4%。
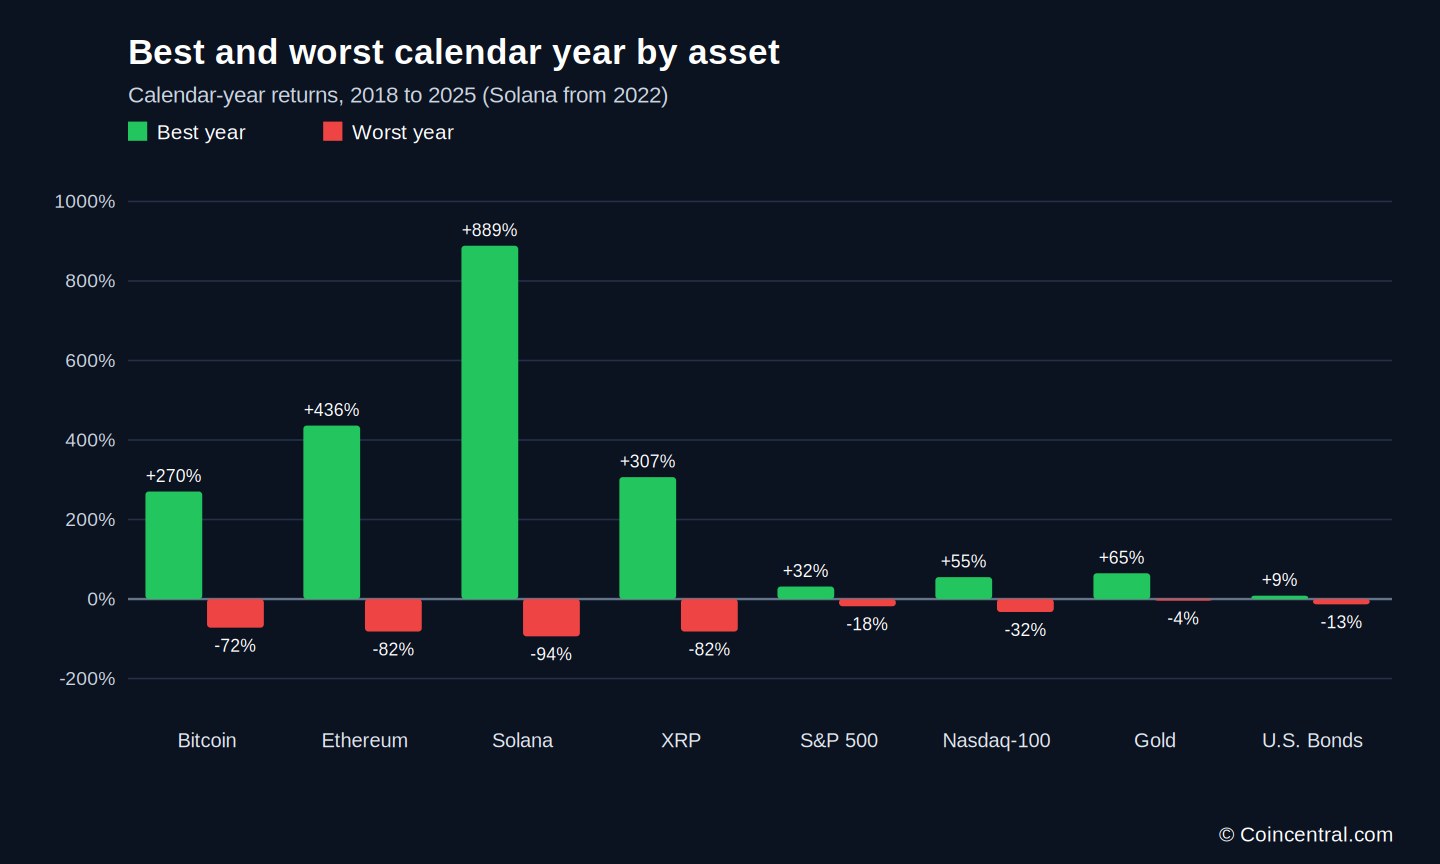
加密貨幣在過去十年間創造了一些最高的投資報酬——也帶來了一些最深的虧損。比特幣有多個日曆年度漲幅超過100%,以太坊在兩個不同年度成長逾五倍,Solana於2023年上漲近900%,XRP則於2024年攀升超過250%。
回撤同樣劇烈。比特幣在2018年和2022年均下跌逾60%,以太坊於2018年下跌超過80%,Solana則於2022年下跌逾90%。
傳統資產則呈現截然不同的樣貌。S&P 500在2018年至2025年間最差的日曆年度是2022年約18%的虧損,黃金該年幾乎持平,美國債券則下跌約13%。
本報告將比特幣、以太坊、Solana和XRP與S&P 500、Nasdaq-100、黃金及美國債券進行比較,在數據允許公平比較之處皆採用日曆年度報酬。
加密貨幣 vs 傳統資產:年度報酬一覽
這些數字呈現了加密貨幣報酬與傳統市場報酬之間的差距。每個數字均代表一個日曆年度的報酬。
報告全文採用的2018年至2025年區間涵蓋了兩輪完整的加密熊市和兩輪主要牛市,這正是使跨資產類別的逐年比較具有意義、而非單一市場階段快照的原因。
美國債券以iShares Core U.S. Aggregate Bond ETF和Bloomberg U.S. Aggregate Bond基準代表,加密貨幣數據則來自Curvo歷史資料集。由於收盤時間、交易所價格和計算方法不同,不同供應商的確切報酬可能略有差異。
重點顯而易見:加密貨幣同時放大了漲幅與跌幅。傳統市場很少在一年內出現數百個百分點的報酬——但也很少在單一年度損失60%至90%。
比特幣歷年報酬
在本文涵蓋的主要流動資產中,比特幣的長期表現最為強勁,但隨著市場成熟,其報酬已不那麼極端。
比特幣在2017年泡沫消散後,2018年下跌約72%,2019年反彈近98%,2020年上漲約270%——那一年機構興趣增長,全球貨幣環境也極為寬鬆。2021年又上漲73%,隨後另一個加密寒冬來臨。
2022年,貨幣政策緊縮與產業連環倒閉同時發生:Terra/Luna、Three Arrows Capital、Celsius乃至FTX相繼崩潰。比特幣當年下跌約62%——提醒人們加密貨幣與更廣泛市場壓力的關聯程度。股票和債券也下跌,但幅度小得多。
反轉十分迅速。在Curvo的數據系列中,比特幣2023年報酬約147%、2024年約135%,後者正值美國現貨比特幣ETF推出並進行第四次減半。
不同資料集的年度數字略有差異,因為加密貨幣24小時交易,並沒有單一的官方收盤價。
比特幣在2025年走弱。根據CoinGlass,它在2025年10月創下超過126,000美元的歷史新高後反轉,全年下跌約17%收尾。
即使已成為兆美元級的機構資產,比特幣的表現仍不像低波動性的價值儲存工具。它依然是一種高貝塔投資,可能產生極大的漲幅,也可能出現極深的回撤。
以太坊歷年報酬
以太坊的年度報酬波動甚至比比特幣更大。ETH於2018年下跌約81.5%,2019年近乎持平,隨後在2020至2021年牛市中飆升,2020年上漲約423%,2021年上漲約436%。
2020年初持有的10,000美元ETH,若不計交易成本和稅賦,到2021年底將增長至遠超250,000美元。同期沒有任何主要股票、債券或商品指數能與之相比。
但這種波動是有代價的。ETH於2022年下跌約65.5%,2023年回升約86%、2024年回升55%,2025年又下跌約21.5%。
Curvo比較了2017年8月至2026年7月的兩種資產:比特幣在該期間年均增長約34%,以太坊約為20%。以太坊的年化標準差約為95%,比特幣為73%。以太坊有時提供比比特幣更大的上行空間,但投資人付出的代價是更高的波動性。
Solana 展現加密投資的極端
很少有資產能像Solana這樣清楚地展現加密貨幣的極端。SOL是2022年熊市中最大的輸家之一,該日曆年度下跌約93.8%。一筆遭遇93.8%虧損的10,000美元投資會縮水至約620美元,而要回到損益兩平需要巨大的漲幅。
Solana確實做到了。SOL於2023年上漲約889%,2024年再漲98%,隨後在2025年的Curvo數據中下跌約42%。
虧損的數學是不對稱的:50%的虧損需要100%的漲幅才能回本,90%的虧損則需要900%的漲幅。因此,Solana在2023年近900%的報酬雖然絕對數值巨大,但其中很大部分只是對前一年的回升。
Curvo估計,2021年底至2026年間Solana的標準差過110%——約為同期比特幣已屬偏高水準的兩倍。
XRP 歷年報酬
XRP顯示單一幣種可能與比特幣產生多大的分歧。它於2018年下跌約82%,2019年再跌44%,2020年報酬約4%,隨後2021年上漲超過300%,2022年下跌約57%。2023年上漲約77%,2024年跳升約259%,2025年在Curvo數據中下跌約22%。
這些數字說明了為何將「加密貨幣報酬」視為單一類別討論會產生誤導。比特幣、以太坊、Solana和XRP往往同向波動,但它們的年度報酬仍可能相差數百個百分點。只持有單一幣種的投資人,結果可能與持有另一幣種者截然不同——選擇幣種的重要程度,不亞於選擇是否持有加密貨幣本身。
加密貨幣 vs S&P 500
與美國股市的對比十分鮮明。2018年至2025年,S&P 500的報酬分別為-4.4%、31.5%、18.4%、28.7%、-18.1%、26.3%、25.0%和17.9%。這些是含股息的總報酬。股息也是本次比較中加密資產不具備的報酬來源,因為它們均不派息——當頭條百分比並列時,這一結構性差異值得留意。
八年間S&P 500有兩個負報酬年度,比特幣則有三個。但比特幣的正報酬年度規模大得多:2020年比特幣上漲約270%,S&P 500約18%;2023年比特幣上漲約147%,指數為26%。
股票在單一年度的上行空間低得多,但複利增長也更穩定。股票投資人很少遇到考驗耐心的回撤——這種穩定性正是股票仍是許多投資組合基石的重要原因。
比特幣 vs Nasdaq-100
Nasdaq-100是更接近的比較對象,因為科技股同屬成長型資產。該指數2018年報酬約0%,2019年至2021年分別為39.5%、48.9%和27.5%。2022年下跌32.4%後,2023年上漲55.1%,2024年上漲25.9%,2025年上漲21.0%。
根據Nasdaq,從2007年底到2025年底,Nasdaq-100總報酬為1,342%,S&P 500為560%——年化而言,Nasdaq-100約16%,S&P 500約11%。
即便如此,這些漲幅與加密牛市相比仍顯溫和。以太坊2020年423%的漲幅是Nasdaq-100當年48.9%的八倍以上,Solana 2023年889%的漲幅約為該指數55%的十六倍。
虧損也更小。Nasdaq-100在2022年32%的跌幅約為比特幣和以太坊跌幅的一半,約為Solana的三分之一。科技股確實存在風險,2022年即為明證——加密貨幣只是承載了遠更多的風險。
加密貨幣 vs 黃金
黃金的特質幾乎與加密貨幣相反。其2018年至2025年的年度報酬約為-1.6%、18.3%、24.8%、-3.7%、-0.4%、12.8%、27.0%和約65%。世界黃金協會以LBMA基準計算,2025年漲幅約67%;價格資料集之間的微小差異解釋了這一差距。
該協會稱2025年為數來的紀錄之年,黃金全年創下53個新的PM基準高點。
就長期而言,黃金的報酬遠低於頂級加密資產,波動性也低得多。世界黃金協會估計,自1971年以來黃金年均報酬約9%——接近股票的長期報酬,且高於同期債券。
兩種資產的行為模式也不同。加密貨幣在流動性充裕、風險偏好強和投機需求旺盛時表現最佳,而黃金則能在金融壓力、地緣政治緊張以及對貨幣或政府債務信心下降時有良好表現。這就是為何投資人常將它們用於不同目標,即使兩者有時都被稱為傳統貨幣的替代品。
加密貨幣 vs 債券
債券的對比更為強烈。本報告以iShares Core U.S. Aggregate Bond ETF作為美國投資級債券的代理,其2018年至2025年的年度報酬分別為-0.05%、8.68%、7.43%、-1.67%、-13.06%、5.58%、1.37%和7.19%。
BlackRock報告稱,Bloomberg U.S. Aggregate Bond指數2025年報酬約7.3%,截至2025年12月的十年年化報酬約2.0%。
最不尋常的一年是2022年,聯準會快速的加息使債券和股票同步下跌。這一組合引起關注,因為債券通常被認為與股票走勢不同,而2022年證明這種分散效果取決於利率環境,而非自動成立。該債券ETF下跌約13%——以債券標準而言是大幅下跌,但加密貨幣的虧損更為巨大。加密貨幣位於風險光譜的最遠端。
10,000美元的可能結果
百分比報酬換算成美元後更具意義。假設在強勁日曆年度前投入10,000美元——反之亦然:94%的跌幅會使10,000美元縮水至約600美元。
這正是為何單看最高報酬是比較投資的薄弱方式。路徑與結果同樣重要,而實際投資人還面臨交易成本和稅賦,會進一步降低這些數字。
複利改變全局
跨多年檢視比只挑選單一牛市更能得出平衡的觀點。將2018年至2025年的年度報酬複合計算得出具有啟發性——但僅供參考——的結果,因為實際報酬因資料來源、收盤方法、費用和投資工具而異。
儘管經歷兩次大熊市,比特幣在整段期間仍排名第一,而以太坊即使有2020和2021年的巨幅漲幅,仍略落後於Nasdaq-100。加密貨幣與傳統資產的差距,遠小於最佳單一年度所顯示的。
數據也說明了為何避免巨額虧損至關重要。經歷90%的下跌後,即使是非常大的漲幅,大部分也只是回本。
加密貨幣的四年週期
比特幣的報酬常與其四年減半週期掛鉤。減半會削減支付給礦工的區塊獎勵,約每四年發生一次,過去的減半與主要市場週期相吻合:2016年減半後迎來2017年牛市,2020年半後迎來2020至2021年牛市,2024年減半則伴隨另一輪比特幣大擴張。按此節奏,下一次減半預計在2028年左右。
但減半週期並非必然法則。如今塑造比特幣的因素,在早期週期中幾乎不存在,包括:
- 現貨比特幣ETF
- 機構資產管理公司
- 企業比特幣儲備
- 選擇權與期貨市場
- 全球貨幣政策
- 監管
- 穩定幣流動性
- 機構套利
根據CoinGlass,到2025年,比特幣日益表現為高貝塔、對流動性敏感的風險資產,不再與傳統金融環境脫鉤。僅依賴四年模式的投資人,可能會忽略如今推動市場的其他力量。
波動性的重要性
單看報酬數字可能造成誤導;波動性顯示了這段旅程有多顛簸。Curvo估計,截至2026年,比特幣的年化波動性約73%,以太坊約95%,而Solana在較短期間的波動性超過110%。Nasdaq報告稱,2007年底至2025年間,Nasdaq-100的波動性約22.9%,S&P 500約20.1%。各資產的衡量期間不同,因此比較僅供參考,並非精確對應。
加密貨幣投資人面臨的年波動性是股票投資人的數倍。這有助於解釋為何加密貨幣能提供遠更大的報酬,卻未必適合每一個投資組合。
高波動性也影響行為。劇烈波動可能促使投資人在低點附近賣出或在高點附近買入,使實際結果遜於帳面報酬。
2026年迄今的報酬
今年再次顯示領先地位可以多快輪動。比特幣在2025年10月創下超過126,000美元的歷史新高後進入2026年,但隨後陷入困境;截至2026年10月11日,它全年下跌約4%至5%,交易價格位於80,000美元出頭的區間。
截至10月2日,S&P 500含股息的總報酬約13.8%。
黃金2026年開局強勁,一度在每盎司5,400至5,500美元上方交易,隨後急劇反轉;根據世界黃金協會,截至9月30日,黃金以美元計全年下跌約4.4%。美國債券也因殖利率上升而受挫,iShares Core U.S. Aggregate Bond ETF的近期數據顯示年初至今報酬為負。由於10月的讀數讓約四分之一的日曆年度尚未統計,收尾的幾個月將決定各資產2026年的報酬最終在上述八年紀錄中的排名。
去年的領先資產很少有保障能繼續領跑。黃金是2025年的紀錄表現者,但到2026年底已轉為負值;比特幣在2023和2024年交出巨幅報酬後走弱;而美國股票持續保持較穩定的漲幅。
哪種資產產生了最佳報酬?
答案取決於衡量的期間。論最大上行空間,加密貨幣領先:本次比較中沒有任何傳統資產能比擬以太坊2021年的436%、XRP 1年的307%、Solana 2023年的889%,或比特幣的多個三位數年度。
論穩定性,股票更強。S&P 500在2018年至2025年的八年中有六年實現正總報酬,且從未接近80%至90%的年度崩盤。黃金長期報酬低於最佳加密資產,但提供了分散效果,並在2025年創下紀錄。債券報酬最低,但扮演不同角色:其職能是收益、資本保值和分散,而非最大成長。
時間期間影響巨大。只看2020和2021年的投資人會看到加密貨幣遠超一切;只看2022年的投資人則會看到相反的結論。
結論
加密貨幣的歷史報酬非同尋常。比特幣、以太坊和主要山寨幣創造了傳統市場幾乎無法比擬的日曆年度漲幅——但這些報酬無法與風險分割。比特幣在熊市中曾多次下跌逾60%,以太坊曾下跌逾80%,Solana曾在單一年度下跌逾90%。
股票居於中間。S&P 500和Nasdaq-100以低得多的波動性和更淺的回撤,長期積累了財富。黃金提供了較低但更具防禦性的報酬,債券則提供了收益與穩定。
主要教訓並非加密貨幣表現更好,而是不同資產以不同方式賺取報酬:加密貨幣提供了最大的上行空間和最大的下行風險,股票帶來更穩定的複利增長,黃金提供分散與危機保護,債券提供穩定性與收益。
對投資人而言,真正的問題不是哪種資產在過去一年表現最好,而是為追求更高的長期報酬,他們能承受多大的波動性與回撤。過往報酬不代表未來結果,各資產的年度數字取決於起始日、結束日和資料來源。
資料來源
- Curvo: Bitcoin vs Ethereum historical performance — 截至2026年的BTC與ETH年度報酬、累積表現、波動性與夏普比率比較。
- Curvo: Bitcoin vs Solana — 比特幣與Solana的歷史年度報酬與波動性。
- Curvo: XRP historical performance comparison — XRP年度報酬與長期風險統計。
- Slickcharts: S&P 500 total returns by year — 含股息的歷史年度總報酬。
- Nasdaq Global Indexes: Nasdaq-100 vs S&P 500 performance research — 年度報酬及與S&P 500的長期比較。
- Nasdaq: 2025 Nasdaq-100 reconstitution and performance highlights — 該指數2025年21%的總報酬及長期表現統計。
- World Gold Council: Gold returns — 歷史與當前黃金報酬比較工具。
- World Gold Council: Gold market commentary, December 2025 — 黃金2025年創紀錄表現與年末價格。
- World Gold Council: Gold as a strategic asset 2026 — 黃金長期報酬及與股票、債券、商品的比較。
- World Gold Council: Gold market commentary, September 2026 — 當前黃金價格及截至9月的2026年年初至今報酬。
- iShares: U.S. Aggregate Bond Index Fund prospectus — 日曆年度債券報酬及Bloomberg U.S. Aggregate Bond指數表現。
- iShares: Core U.S. Aggregate Bond ETF — AGG債券市場代理的歷史日曆年度報酬。
- CoinGlass: Bitcoin historical price data — 比特幣歷史價格、歷史高點及市場表現數據。
- CoinGlass: 2025 crypto derivatives market annual report — 有關比特幣、ETH、SOL、機構參與及比特幣與全球流動性關聯的研究。
- StatMuse: Historical gold returns — 截至2025年的日曆年度美元計黃金價格報酬系列。
- CoinCentral: Crypto Returns by Year Statistics: Bitcoin, Ethereum and Major Assets — 原始來源文章。

