加密貨幣第三季漲勢掩蓋了龐大的收入衰退
重點速覽
- •比特幣第三季NUPL從0.09改善至0.36,很大程度上似乎源於43%的價格漲勢,該漲勢在不需要大量新資金的情況下機械性地推高了此指標。
- •以太坊滾動12個月網路費用下降31%至2.04億美元,為報告中唯一的「負面」評級,因Rollup採用和Layer 1穩定幣結算額下降45%侵蝕了基礎層收入。
- •Solana在交易量與地址增長上創下紀錄,季度費用年化約為2.24億美元,但平均SOL持倉仍比其總成本基礎低約7.4%,代表約55億美元的未實現虧損。
- •隨著營運商將算力轉向AI工作負載導致網路算力同比下降9%、算力價格上漲25%,比特幣礦工捕獲了比上一輪減半週期多約22%的收入。
- •以太坊與Solana的低於一美分的費用意味著龐大的轉帳量只能產生微薄的協議收入,因為代幣持有者的價值是透過供應銷毀、質押收益或挖礦激勵間接累積,而非直接分配。
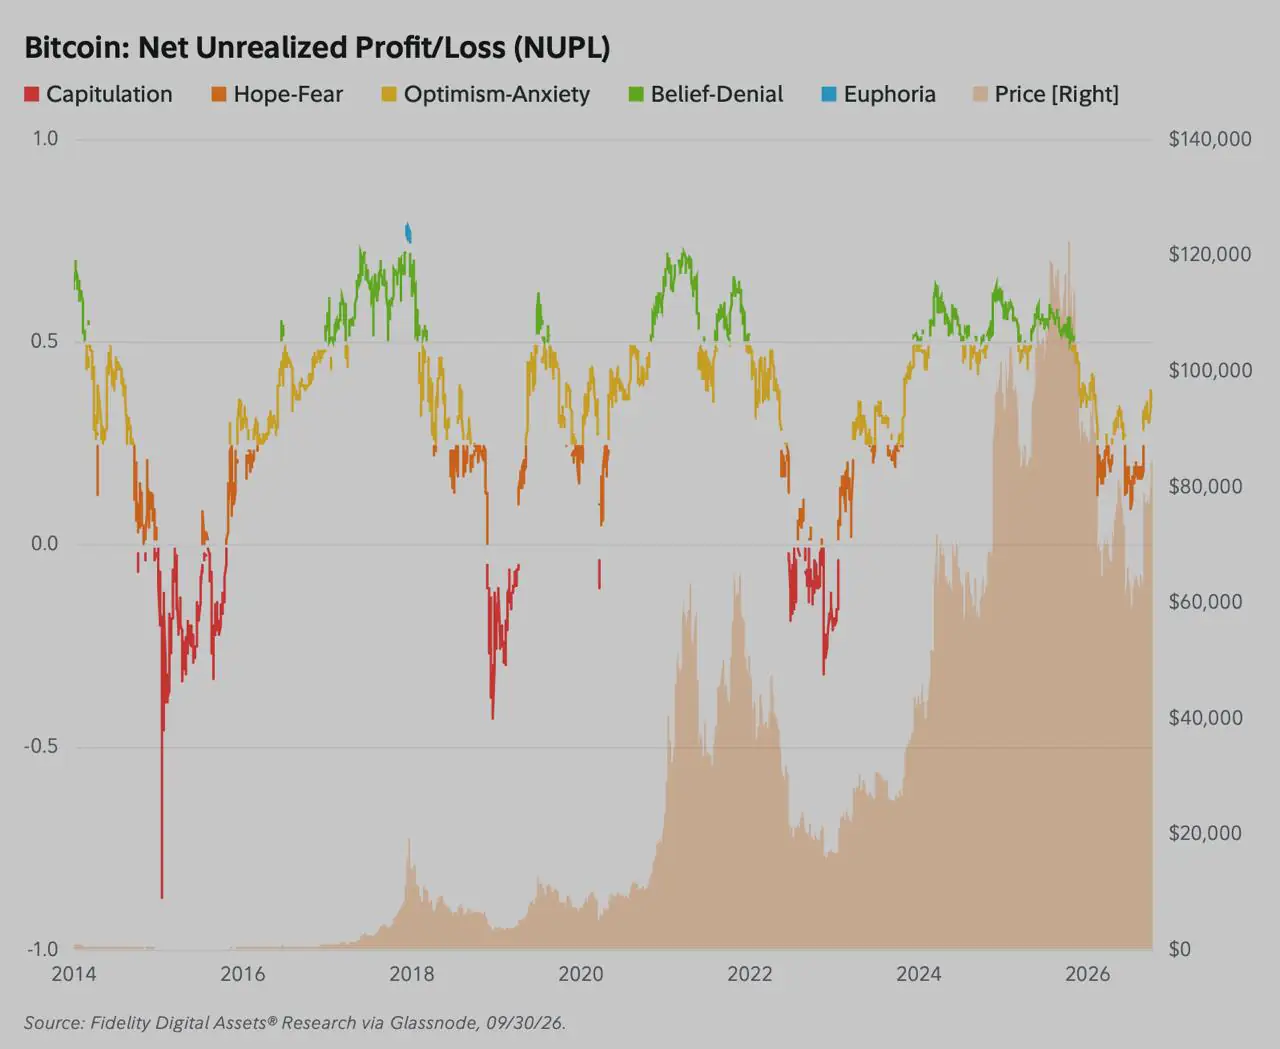
在加密貨幣市場第三季漲勢的表象之下,鏈上費用產能呈現出割裂的面貌。以太坊基礎層費用收入跌至多季低點,Solana交易活動激增所產生的協議現金流有限,而比特幣的獲利反彈在很大程度上反映的是價格上漲,而非新資金的流入。
相關數據來自Fidelity Digital Assets的第四季Signals報告,於10月28日發布,數據截至9月30日。該系列報告追蹤主要網路的費用產能、用戶活動與持有者獲利狀況,為讀者提供季度檢視點,判斷價格漲幅是否獲得鏈上基本面的支持。
關鍵數據
- 比特幣第三季上漲43%,其NUPL從0.09升至0.36。
- 以太坊上漲71%,但年度網路費用下降31%。
- Solana上漲61%,其季度費用步調年化約為2.24億美元。
- 儘管吞吐量創紀錄,Solana持有者仍比其總成本基礎低約7.4%。
比特幣的獲利回升主要反映漲勢本身
Fidelity衡量比特幣獲利能力的主要指標是未實現淨盈虧(NUPL),本季從0.09升至0.36。依Glassnode的定義,NUPL是將市值與已實現市值之差除以總市值。已實現市值按每枚代幣最後一次鏈上轉移時的價格計價,從而建立網路的總成本基礎。
NUPL讀數為0.36表示總帳面獲利佔市值的36%。這並不意味著36%的活躍錢包或投資者處於獲利狀態。
由於現貨價格同時出現在計算式的分子與分母中,全市場的漲勢可以在不需要大量新資金的情況下機械性地推高NUPL。第三季初,NUPL讀數為0.09,意味著網路的已實現成本基礎約為市值的91%,即1 − 0.09 = 0.91。在總成本基礎不變的前提下,套用比特幣43%的季度漲幅,得出以下敏感性計算:
1 − (0.91 ÷ 1.43) ≈ 0.36
Coindoo使用Fidelity的四捨五入數據進行敏感性計算,結果與Fidelity報告的終點值一致。該計算無法追蹤個別錢包的周轉情況,但它表明比特幣獲利能力的明顯改善,在很大程度上是漲勢本身的算術結果。
報告中還有一個數據點引入了方法論上的不一致。Fidelity表示比特幣交易價格比其總成本基礎高出45%,按標準公式這意味著NUPL更接近0.31,而0.36的讀數則對應於比成本基礎高出約56%的交易價格。儘管存在輕微的方法論差異,整體結論仍然是:比特幣的獲利信號緊隨其價格,而更廣泛的市場參與度依然低迷。
以太坊價值上升,費用卻在下滑
以太幣在三種資產中表現最佳,上漲71%,其NUPL從−0.43的深度負值區回到正值區的0.16。然而,支撐底層協議的現金流卻出現惡化。
根據Fidelity的完整報告,滾動12個月的網路費用下降31%,從2.94億美元降至2.04億美元。Fidelity將以太坊網路費用評為「負面」,這是整份報告中唯一的此類評級。期內每日費用平均為38.4萬美元,波動區間為13.3萬美元至150萬美元。
主網使用量隨收入一同萎縮。以太坊30天平均交易筆數下降10%,跌破每日200萬筆,總活躍地址數減少6%。具經濟意義的地址增加30%,顯示散戶活動已離開基礎層,而高價值的機構結算仍在持續。
Fidelity指出,過去一年基礎層區塊空間的大幅擴容尚未帶來相應的經濟需求增長。即將進行的Glamsterdam升級計劃進一步擴大吞吐量,將為本已供過於求的主網執行市場增加更多容量。
活動與基礎層收入之間的這種脫鉤與以太坊的模組化擴容架構有關。現代Rollup在鏈下執行交易,並將壓縮後的數據批次發布回Layer 1,在降低用戶成本的同時,也將費用收入從基礎層轉移出去。以太坊的擴容文檔描述了Rollup在此架構中的角色。
對ETH持有者而言,這種轉變帶來了經濟上的權衡。基礎費用降低使EIP-1559下被永久銷毀、退出流通的ETH數量減少,使該資產在本季呈現淨通膨。收入下滑也削弱了質押收益中的經濟成分,在優先小費有限的情況下,驗證者收益更接近單純的發行獎勵。
穩定幣活動反映了這種離開Layer 1的遷移。季度最後30天,以太坊上平均每日穩定幣結算額降至370億美元,比首個月記錄的670億美元日均水準下降45%,因活動持續轉向更便宜的執行環境。
Solana的費用在滾動數據反映之前已經好轉
Solana展現出最明確的營運擴張證據。月度交易量增加23%創下新高,活躍地址增長53%,新地址增長50%,具經濟意義的地址激增58%。
低費用區塊鏈特別容易受到自動化錢包垃圾活動的影響,Coin Metrics在其地址方法論中強調了這一測量偏差。即便如此,具經濟意義的地址增加58%,仍指向超越單純網路雜訊的用戶增長。
Solana的滾動收入數字掩蓋了季度內的加速。滾動12個月費用下降13%至1.93億美元,主要因為滾動期間在納入較新數據時剔除了早期的高活動數據。單獨來看本季度,每日費用捕獲平均為92.2萬美元,相當於約2.24億美元的年化運行率。
該季度步調超過了滾動年度數字,促使Fidelity得出結論:Solana長期的費用下滑正開始建立一個持久的底部。
穩定幣活動也在加速。Solana每日處理超過100億美元的穩定幣轉帳,較第二季增長20%。Solana與以太坊之間的差距縮小至260億美元,低於今年早些時候近600億美元的水準。Solana的原生穩定幣供應量增長9%至13.7億美元,遠超整體穩定幣市場0.5%的增長。
營運擴張尚未完全修復代幣持有者的資產負債表。Solana的NUPL從−0.73改善至−0.08,但平均SOL代幣仍比其總成本基礎低約7.4%,代表全網約55億美元的未實現虧損。
因此,原始吞吐量的增長超過了資本的回補。Solana的用戶數量與以太坊金融深度的比較依然具有參考意義:處理高交易量並不會自動轉化為機構資產負債表上的價值。
轉移資金不等於賺取收入
總體轉帳量衡量的是有多少資金在流動,而不是協議從這些流動中捕捉收入的能力。Fidelity表示,以太坊上估算的穩定幣轉帳費用連續四個季度低於1美元,而Solana的中位數交易費用始終低於十分之一美分。
在這些條件下,數十億美元的流動資金可以在任一網路上流轉,而對協議收入幾乎沒有影響。經濟活動最終有多少歸屬於代幣持有者,取決於各網路的費用捕捉設計:
- 比特幣: 交易費用除程式化的區塊補貼外,直接歸礦工所有。它們的作用是營運激勵,而非直接的代幣累積機制,詳見比特幣開發者指南。
- 以太坊: 基礎費被永久銷毀,減少ETH流通供應量,而優先小費則補償出塊驗證者。此機制在以太坊Gas文檔中有描述。
- Solana: 根據Solana文檔,50%的基礎費被銷毀,其餘一半歸驗證者;優先費用則全部歸出塊者。
在這三個網路上,鏈上活動都是間接惠及代幣持有者——透過挖礦安全、驗證者質押收益或供應量減少——而非透過直接的、類股息的權益分配。當交易費用下滑或維持在低於一美分的水準時,這些價值累積管道就會受到限制。
比特幣礦工受益於另一個因素
比特幣的長期用例一直以持有為主,而非高頻交易吞吐量,因此費用產能疲弱對該資產的影響,不同於對經濟依賴應用活動的平台。
最新的挖礦數據顯示,即使在鏈上費用產能停滯的情況下,營運商收入仍可增長。礦工並非依賴用戶花費更多聰悟(satoshis)進行交易,而是受益於競爭性運算容量的減少。
在比特幣從2025年底高點回調之後,多家大型礦業營運商將電力基礎設施和高效能運算資產從SHA-256挖礦轉向託管人工智慧工作負載。網路算力因此同比下降9%。
隨著競爭壓力緩解,算力價格——即每單位運算能力產生的預期收入——上漲25%。儘管區塊補貼規模是上一輪週期的兩倍,礦工仍捕獲了比上一輪減半週期多約22%的收入。礦工利潤率的改善源於同業競爭減少,而非交易需求的有機增長。
三個網路,三種不同的面貌
第三季為比特幣、以太幣和Solana的代幣帶來了相似的價格順風,但也揭示了三種截然不同的基本面面貌。
比特幣帳面獲利的增長緊密反映其價格走勢,而其挖礦經濟受益於向人工智慧運算的轉向,而非區塊空間需求的增強。以太坊的市值擴張的同時,年度基礎層費用收入在活動遷移至Rollup的壓力下下降31%至2.04億美元。Solana在創紀錄的用戶吞吐量基礎上建立了約2.24億美元的年化費用運行率,但其持續的低於一美分的費用模式使代幣持有者的成本基礎仍低於7%以上。
由於數據集僅涵蓋至9月30日,Fidelity的下一份Signals報告將首次檢驗Solana的季度費用底部是否穩固、以太坊滾動費用下滑是否趨穩,以及比特幣的獲利能力是否繼續更緊密地跟隨價格而非網路使用量。
本文僅供參考,不構成財務或投資建議。

