CoinGecko 報告:2026 年第三季加密貨幣總市值大漲 39.6% 至 3 兆美元,價格反彈超越交易活動
重點速覽
- •2026 年第三季加密貨幣總市值上漲 39.6%(8,401 億美元)至 3 兆美元,創 2024 年第四季以來最強單季漲幅,但仍較年初水準低 4.0%。
- •8 月,美國財政部宣布擴大長期政府債券回購計畫,加上現貨比特幣 ETF 持續淨流入,反彈步伐加快;CLARITY 法案於 9 月 15 日在參議院程序性表決中未獲通過,對市場動能影響甚微。
- •以太坊大漲 71.0% 至 2,684 美元,表現超越比特幣及其他主要資產,受惠於美國現貨 ETH ETF 的 31 億美元淨流入,但其日均交易量下滑 23.2% 至 115 億美元。
- •價格反彈超越市場參與度:現貨 CEX 成交量下滑 14.2% 至 1.65 兆美元,幣安市佔率升至 42.7%;永續合約 CEX 未平倉量攀升 40.6%,收於 1,000 億美元以上,為 2025 年第三季以來首次。
- •在美國監管利多消息的推動下,Hyperliquid 的 HYPE 代幣創下 98 美元歷史新高;Robinhood Chain 上線三個月內成為第三活躍的區塊鏈,其活動主要由迷因幣交易而非代幣化股票與現實世界資產所驅動。
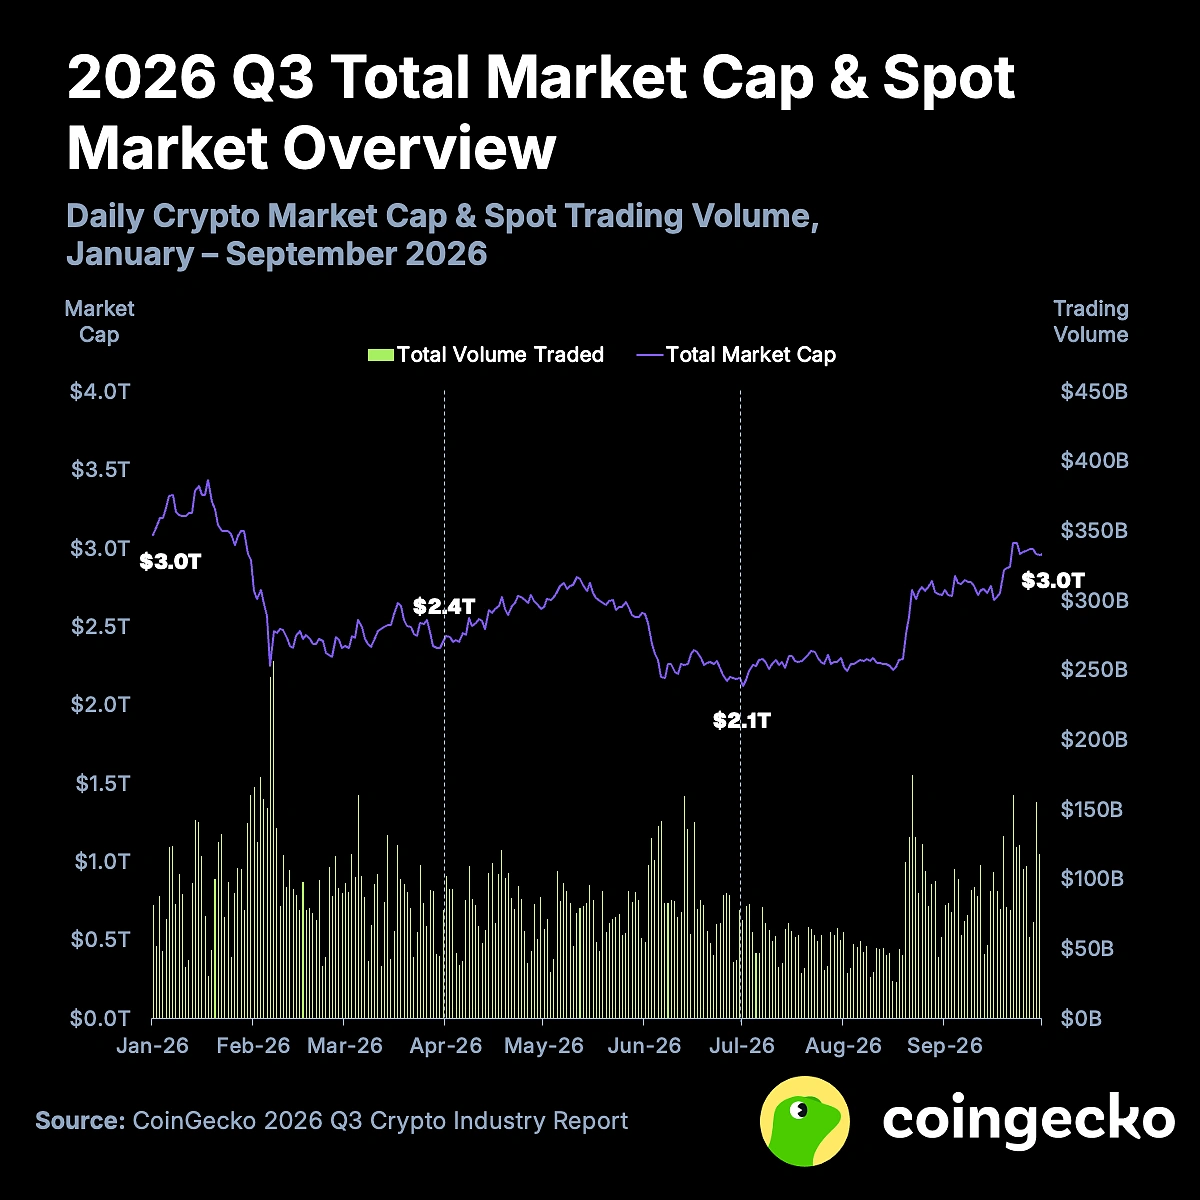
根據 CoinGecko 的 2026 年第三季加密產業報告,2026 年第三季加密貨幣總市值上漲 39.6%(8,401 億美元),收於 3 兆美元,高於第二季末的 2.1 兆美元。這是 2024 年第四季以來最強的單季漲幅,終結了連續三個季度的跌勢,不過市場仍較年初水準低 4.0%。
這波復甦集中在 8 月,當月市值大漲 21.8%(4,898 億美元),佔本季漲幅的一半以上。在美國財政部宣布將把長期政府債券的回購計畫至少擴大一倍之後,反彈步伐加快,同時現貨比特幣 ETF(ETF)整月錄得持續淨流入。
市場動能並未因數位資產美國市場結構法案 CLARITY 法案於 9 月 15 日在關鍵的參議院程序性表決中闖關失敗而受挫。總市值於 9 月 21 日達到 3 兆美元的季度高點,隨後以 2.96 兆美元結束本季。
然而,本季的特徵是價格反彈速度快於市場參與度的回升。全市場日均交易量環比下降 8.6%,中心化交易所(CEX)現貨成交量下滑 14.2% 至 1.65 兆美元,槓桿資金的回流速度快於現貨活動——永續合約 CEX 的未平倉量攀升 40.6%,收於 1,000 億美元以上,為 2025 年第三季以來首次。
復甦本身也不均衡。幣安(Binance)將其現貨市佔率擴大至 42.7%,而 KuCoin 與 Deribit 的衍生品未平倉量則出現下滑。另一方面,在美國監管利多消息的推動下,Hyperliquid 的 HYPE 代幣下 98 美元的歷史新高;Robinhood Chain 上線三個月內即成為第三活躍的區塊鏈,迷因幣交易的熱度蓋過了其代幣化資產的初衷。
1. 2026 年第三季加密貨幣總市值上漲 39.6%,9 月底收於 3 兆美元
2026 年第三季加密貨幣總市值上漲 39.6%(8,401 億美元)至 3 兆美元,終結連續三個季度的下跌,創下 2024 年第四季以來最強的單季漲幅。
復甦集中在 8 月,當月市值上漲 21.8%(4,898 億美元),佔本季漲幅的一半以上。在美國財政部宣布將把長期政府債券的回購計畫至少擴大一倍之後,反彈步伐加快,同時現貨 BTC ETF 在整個 8 月持續錄得淨流入。
CLARITY 法案於 9 月 15 日在關鍵的參議院程序性表決中未能過關,但對市場動能影響甚微。總市值於 9 月 21 日達到 3 兆美元的季度高點,隨後以 2.96 兆美元收尾。儘管反彈強勁,年初至今加密貨幣總市值仍下跌 4.0%。
不過,交易活動並未跟上價格腳步。日均成交量環比下降 8.6% 至 733 億美元,為連續第三個季度下滑,但活躍度在季內逐步攀升——9 月日均交易量為 948 億美元,高於 7 月的 577 億美元。現貨參與度能否隨價格一同擴大,是本報告數據在進入第四季時留下的懸念。
2. 以太坊大漲 71.0% 至 2,684 美元,表現超越比特幣
以太坊(ETH)上漲 71.0% 至 2,684 美元,表現超越比特幣及其他所有主要資產,並終結連續三個季度的跌勢。這波漲勢由整體加密市場的復甦以及美國現貨 ETH ETF 的 31 億美元強勁淨流入所帶動,扭轉了 2026 年上半年的全部流出。
儘管 ETH 價格反彈,其日均交易量仍持續下滑,從第二季的 150 億美元下降 23.2% 至 115 億美元。
與此同時,備受期待的 Glamsterdam 升級在 2026 年第三季未能上線主網,此前已在第二季被延誤。目前仍在測試網逐步推出,Sepolia 測試網定於 10 月 6 日啟用,這是該升級的下一個預定里程碑。
3. Hyperliquid 的 HYPE 創下 98 美元歷史新高
在美國監管利多消息的推動下,Hyperliquid(HYPE)上漲 40.5%,延續 2026 年第二季以來的強勁動能。2026 年 8 月 19 日,美國總統川普宣布,CFTC 主席 Michael Selig 正致力於將 Hyperliquid 引入美國市場,引發為期四天、漲幅達 40.5% 的行情,將價格推升至當時的歷史新高 82 美元。截至報告發布時,該公告將 Hyperliquid 入美國市場與仍在進行中的監管行動掛鉤。
HYPE 的日均交易量環比上漲 35.2%,從第二季的 6.3 億美元升至第三季的 8.5 億美元。這波行情於 9 月 23 日達到頂峰,HYPE 創下 98 美元的歷史新高。
4. Robinhood Chain 上線三個月內成為第三活躍的區塊鏈
自 2026 年 7 月 1 日公開上線以來,Robinhood Chain 迅速吸引了散戶與機構參與者的廣泛關注。上線至今已產生超過 889 億美元的交易量,2026 年第三季日均交易筆數達 950 萬筆,成為第三活躍的區塊鏈。
儘管該網路最初定位為代幣化股票與現實世界資產(RWA)的下一個門戶,迷因幣交易者卻很快成為主導。原生去中心化交易所(DEX)的日交易量從 7 月 1 日的 130 萬美元增長至 9 月 4 日 35 億美元的峰值,主要由 Cashcat 迷因幣以及 Pons 等代幣發射平台的成功所推動。
8 月 12 日,受 Spritehood NFT 鑄造及大量迷因幣發行的帶動,日交易筆數一度飆升至 2,690 萬筆,但日均交易筆數此後穩定在約 950 萬筆左右,因為大多數新部署的代幣未能獲得持續關注。截至報告發布時,該鏈的活動來自迷因幣與發射平台,而非其原定承載的代幣化股票與 RWA,這一原始用途仍是該網路的未解課題。
5. 現貨 CEX 成交量下滑 14.2% 至 1.65 兆美元,7 月創 4,436 億美元月度低點
根據 CoinGecko 的報告,2026 年第三季前十大現貨中心化交易所(CEX)共錄得 1.65 兆美元的交易量,較第二季的 1.93 兆美元下降 14.2%。成交量於 7 月跌至 4,436 億美元的月度低點,隨後在 8 月強勁反彈至 7,123 億美元。
幣安持續擴大其主導地位,第三季市佔率從第二季的 38.7% 升至 42.7%。它是唯一實現兩位數市佔的交易所,前十大中的其他交易所均讓出了市佔份額,即使本季整體成交量萎縮,市場集中度仍在加深。
9 月,前十大交易所全數錄得兩位數的月度增長,其中 Upbit 增長 83.9%,不過 Upbit 本季錄得最大的跌幅,達 33.7%。Bitget 跌出前十大,目前排名第 11。在其 9 月遭駭之前,Bitget 7 月與 8 月的交易量分別為 157 億美元與 187 億美元;相比之下,其 6 月交易量為 378 億美元。
6. 永續合約 CEX 未平倉量攀升 40.6%,收於 1,000 億美元以上,為 2025 年第三季以來首次
前十大永續合約中心化交易所的未平倉量(OI)——即未結算永續期貨倉位的總價值——在市場復甦的推動下,於 2026 年第三季反彈 40.6%。OI 於第三季末收在 1,000 億美元以上,為 2025 年第三季以來首次。雖然 OI 曾在 1 月 14 日與 15 日短暫突破 1,000 億美元,但動能迅速消退。
上一次 OI 持續高於 1,000 億美元,是 2025 年 5 月 10 日至 11 月 11 日,即牛市的最後階段。再往前,則是 2024 年 11 月 22 日至 2025 年 2 月 4之間,正值川普連任及其後的就職典禮前後。
在前十大永續合約 CEX 中,幣安、Bybit、MEXC、Gate、Bitget 與 Kraken 全部錄得超過 40% 的環比增長。就絕對 OI 增量而言,幣安佔據主導,環比增加 127 億美元。然而,KuCoin 與 Deribit 的 OI 均出現大幅下滑,分別下降 41.2% 與 18.9%,報告將此視為復甦不均衡、而非全面性的證據。
報告範圍
CoinGecko 的 2026 年第三季加密產業綜合報告涵蓋加密市場全景、分析比特幣與以太坊、深入剖析去中心化金融(DeFi)生態系統,並回顧中心化交易所(CEX)與去中心化交易所(DEX)在本季的表現。
本文基於 Coindoo 發布的 CoinGecko 2026 年第三季加密產業報告。

