Coinbase 股價蓄勢突破,高盛與摩根士丹利上調目標價
重點速覽
- •摩根士丹利 $250 的目標價,意味著相較 Coinbase $175.20 的收盤價約有 43% 的上行空間。
- •Coinbase 去年透過與 Circle 及 USDC 的合作關係,創造了超過 $1 billion 的穩定幣營收。
- •分析師預測第三季營收為 $1.16 billion、第四季營收為 $1.34 billion,均低於相應的去年同期水準。
- •隨著較新產品逐步取得動能,市場預測明年全年營收將成長近 30% 至 $6.7 billion。
- •COIN 已升至 50 日 EMA 之上,技術分析將 $141.30 視為支撐位,並將 $250 視為潛在阻力位。
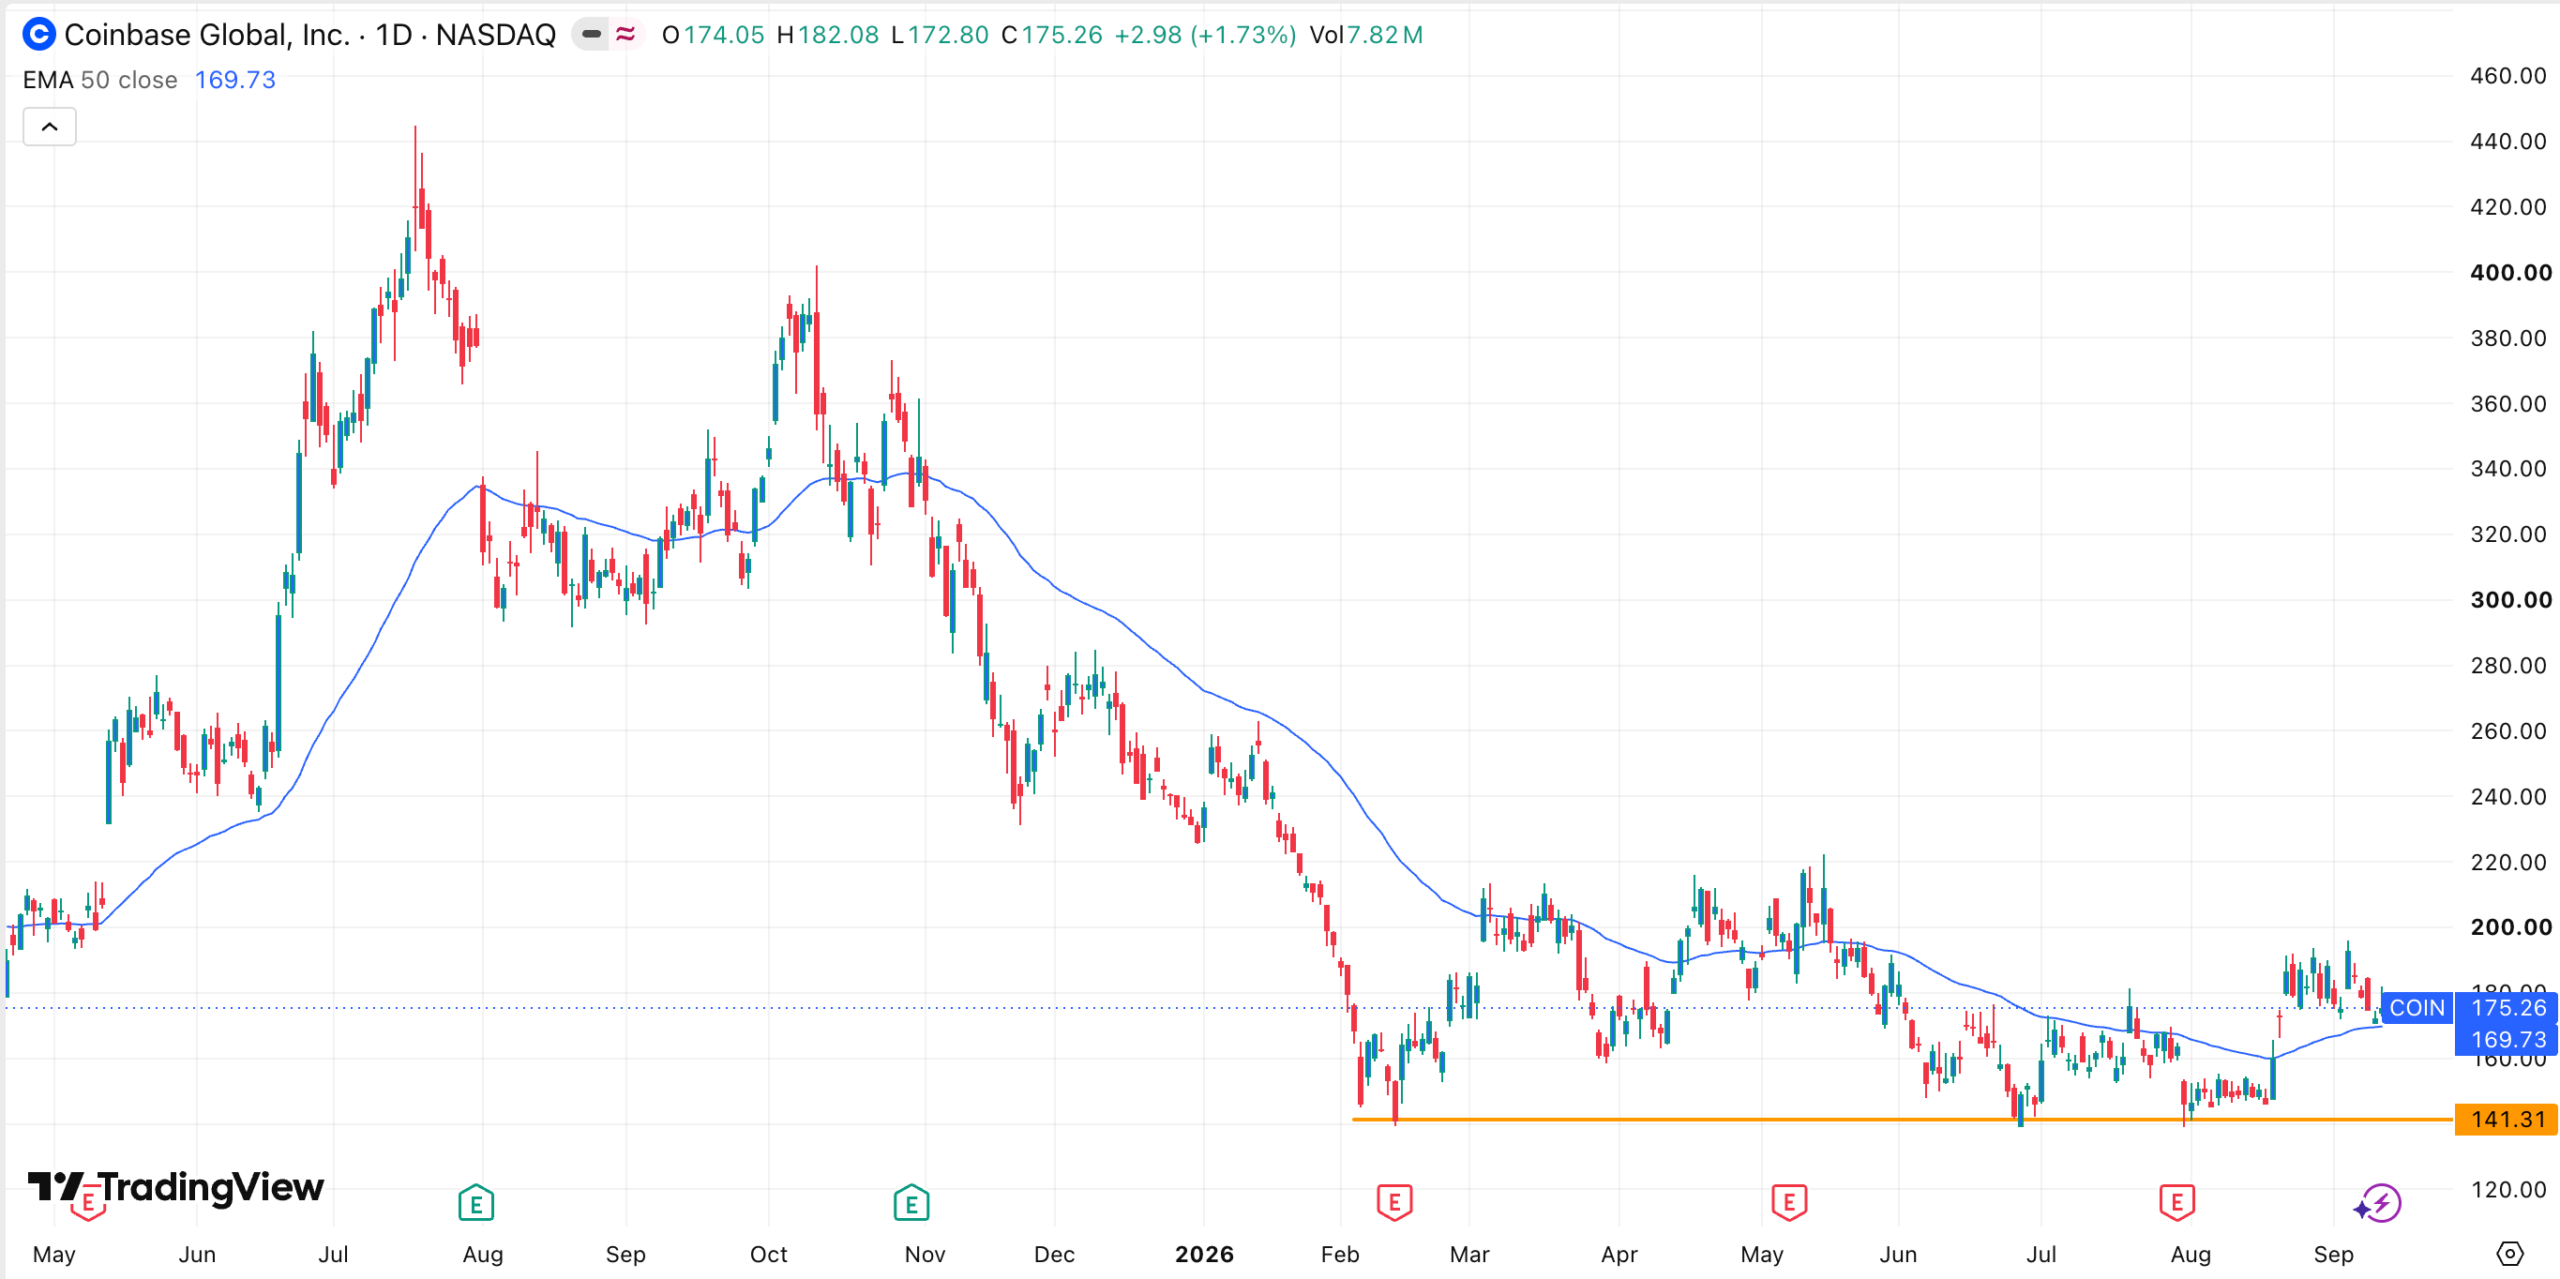
Coinbase 股價本週收於 $175.20,持續在 2026 年低點之上盤整。儘管 COIN 仍低於今年稍早的高點,但華爾街近期上調目標價,使市場重新關注其潛在復甦。
摩根士丹利於 Sept. 10 開始追蹤 Coinbase,並給予 $250 的目標價。高盛本月也將目標價由 $196 上調至 $219,而 Cantor Fitzgerald 維持 $212 的目標價。這些調整正值 Coinbase 持續拓展業務之際,範圍已從加密貨幣現貨交易延伸至股票、預測市場、代幣化資產、穩定幣及支付服務。
分析師上調 Coinbase 目標價
多位分析師已對 Coinbase 採取看多觀點。摩根士丹利的 Michael Cyprys 開始追蹤該公司,給予 $250 的目標價,意味著相較股價目前水準有 43% 的上行空間。高盛的 James Yaro 將目標價由 $196 上調至 $219,而 Cantor Fitzgerald 的 Ramsey El-Assal 重申看多觀點,設定 $212 的目標價。Mizuho、HC Wainwright、Citigroup 及 Bernstein 的分析師也看好該公司。
Yaro 在近期的一份報告中表示,Coinbase 正從加密貨幣交易所轉型為金融市場多個領域中更廣泛的參與者。該公司將其目標描述為成為一家「everything exchange」,讓使用者能夠交易加密貨幣以外的資產。
Coinbase 已在其平台上加入股票及交易所交易基金(ETFs)。公司也正投資於現實世界資產(RWA)代幣化技術,讓使用者無需透過傳統券商即可取得某些資產的曝險。SanDisk、Nvidia 及 Micron 是平台上最常交易的股票之一。Coinbase 最近也推出了比特幣抵押貸款。
穩定幣與預測市場為 Coinbase 業務增添動能
Coinbase 也已拓展至穩定幣領域。公司沒有推出自有穩定幣,而是與成熟的發行商合作,並從其產品中賺取費用。其中最重要的合作關係是與 Circle Internet Group,後者是 USDC 的創建公司。
根據這項安排,Coinbase 保留其 USDC 持倉所賺取的利息。該公司去年創造了超過 $1 billion 的穩定幣營收,來源文章表示,隨著市場對穩定幣的需求增加,這項營收可能持續成長。Coinbase 也受惠於較高的短期債券殖利率。
Coinbase 正成為預測市場的重要參與者,而該產業一直呈現強勁成長。世界盃期間的交易活動有所增加,隨著歐洲足球賽事開始及美國 NFL 賽季開幕,該業務預期將獲得更多關注。包括 Robinhood Markets 在內的公司也受益於預測市場業務。
短期營收預期仍可能構成挑戰。分析師預期 Coinbase 第三季營收將達到 $1.16 billion,較去年同期下降超過 37%。第四季營收預期下降 24% 至 $1.34 billion,使全年總額達到 $5.3 billion。分析師接著預期,隨著公司較新的產品逐步取得動能,明年營收將成長近 30% 至 $6.7 billion。這項預測使市場更加關注,隨著 Coinbase 拓展業務,較新產品帶來的營收能否抵銷預期中的短期下滑。
技術分析指向潛在築底
日線圖顯示,COIN 可能正在築底。股價在 $141.3 找到支撐,該價格是今年 2 月、7 月及 8 月的最低水準。文章表示,這一水準顯示投資者不願在低於該價格的位置建立空頭部位。
COIN 已升至 50 日指數移動平均線(EMA)之上,技術分析認為這是多方力量佔上風的跡象。在這一技術情境下,股價可能繼續上升,朝 $250 的關鍵阻力位邁進。若 COIN 升破 $200,這一看法將獲得確認。
本文僅供資訊參考,不構成財務或投資建議。投資股票及加密貨幣相關資產涉及風險,過往表現不代表未來結果。讀者應在作出投資決策前進行自己的研究。

