Coinbase 與 Robinhood 在加密貨幣下一階段正面交鋒,2026 年第二季財報在即
重點速覽
- •預期 Robinhood 2026 年第二季每股盈餘約 0.40 美元、營收近 12.5 億美元,而 Coinbase 預計每股虧損約 0.36 美元、營收近 13 億美元。
- •Robinhood 的季度交易量從 2024 年初的約 2,610 億美元激增至 2026 年第一季的超過 7,040 億美元,增速超越 Coinbase 同期從約 1,850 億美元增至約 5,170 億美元的表現。
- •Coinbase 的訂閱與服務營收中超過一半與 USDC 相關,隨著大型銀行與支付公司推出自有美元穩定幣,使該公司面臨競爭壓力。
- •Robinhood 近期推出基於 Arbitrum 的 Layer-2 區塊鏈 Robinhood Chain,向超過 120 個國家的客戶提供代幣化美股,並在 38 個國家服務近 2,800 萬名用戶。
- •數位資產僅占 Robinhood 營收約 12%,其餘來自券商服務、選擇權交易及其他產品線,使其估值相對 Coinbase 更高。
Coinbase 與 Robinhood 本週將公布 2026 年第二季財報,結果不僅揭示兩家公司的發展軌跡,也將反映加密貨幣產業的整體走向。此份財報出現在關鍵時刻:機構對數位資產的採用已透過現貨 ETF 與代幣化試點計畫加速推進,但散戶參與度已從選後高點降溫,投資人正積極尋找產業能否跨越市場週期持續成長的證據。
Robinhood 將於週三收盤後公布財報,Coinbase 則緊接在週四發布。兩份報告合計,將提供最明確的訊號之一,顯示數位資產究竟仍主要由投機性交易驅動,還是正在成熟發展為以穩定幣、訂閱服務及代幣化資產為基礎的更精密金融基礎設施。
全市場矚目的兩份財報
兩家公司均在 2021 年上市,但路徑截然不同。Coinbase 以加密貨幣交易與託管平台起家,Robinhood 則以免佣金股票交易打響名號,之後才擴展至數位資產領域。如今,兩家公司在相同市場中的競爭日益直接,此一趨同也使它們與探索類似區塊鏈產品的傳統券商、交易所及資產管理公司同場較勁。
華爾街預期 Robinhood 的每股盈餘約為 0.40 美元,營收約 12.5 億美元。相較之下,Coinbase 預計每股虧損約 0.36 美元,營收則近 13 億美元。
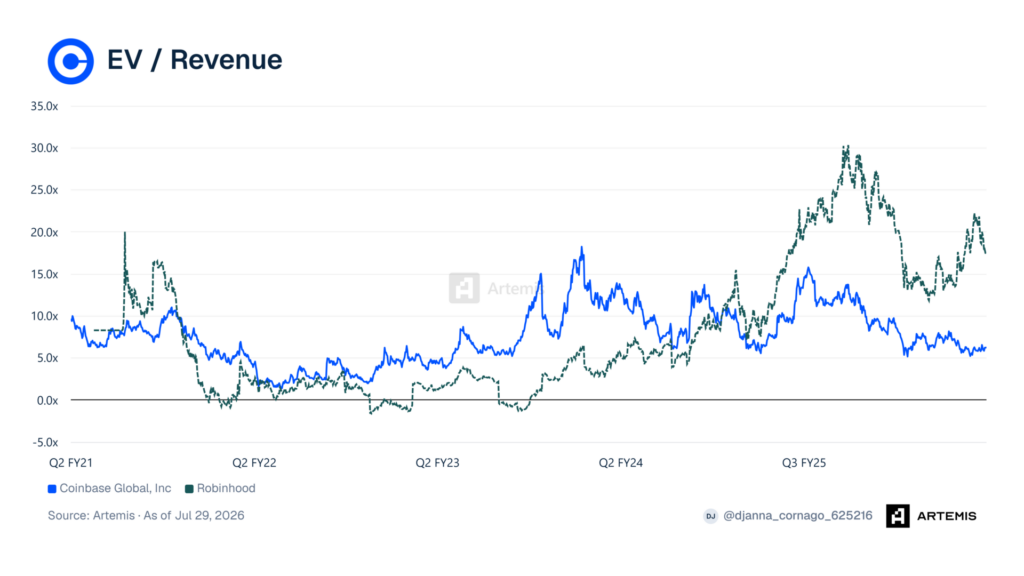
儘管兩家公司營收規模相當,投資人的態度卻大不相同。Artemis 數據顯示,Robinhood 的企業價值對營收比長期高於 Coinbase,顯示投資人將其視為多元化的金融科技平台,而非純粹的加密貨幣交易公司。
隨著多位分析師下調 Coinbase 的評等,此一差距進一步擴大。瑞穗(Mizuho)分析師 Dan Dolev 認為 Robinhood 可望成為券商業界首家「超規模化」(hyperscaler)企業,據《財星》報導。
散戶退潮為何影響層面超越個股
加密貨幣市場在 2024 年底川普贏得總統大選後一度飆升,其後隨散戶參與度下滑而回落。這波回檔考驗著產業在 2022 年後的復甦能否在缺乏散戶驅動交易量的情況下延續,而散戶交易量向來是交易所營收的主要動力。
Robinhood 似乎更有效地適應了這一轉變。Artemis 數據顯示,Robinhood 的季度交易量從 2024 年初的約 2,610 億美元攀升至 2026 年第一季的超過 7,040 億美元。Coinbase 同期亦有所成長,總交易量從約 1,850 億美元升至約 5,170 億美元,但增速較慢。
此差距顯示 Robinhood 已搶占更大比例的散戶交易業務。然而,投資人將超越交易量的表面數據,評估這些成長能否轉化為可持續的獲利能力。
兩家公司都已在代幣化股票領域投入大量資源,押注區塊鏈技術將使傳統金融工具與加密貨幣市場融合。此策略反映出開發交易手續費以外、更具持久性的營收來源的更廣泛布局,同時也與主要資產管理公司及清算機構探索分散式帳本結算的平行努力方向一致。
Coinbase 的穩定幣引擎面臨新競爭
Coinbase 在過去數年間已逐步降低對交易手續費的依賴。根據 Artemis 數據,其訂閱與服務營收從 2021 年中的約 1.03 億美元,成長至 2025 年第三季的近 7.47 億美元。穩定幣營收也呈現類似的上升軌跡,從 2022 年底的約 7,700 萬美元升至超過 3.64 億美元,今年才略微回落。
這些業務板塊有助於緩和交易活動減弱的衝擊,交易所持有的客戶資產亦維持在空頭市場低點之上,儘管近期市場有所波動。
然而,集中度風險仍是隱憂。Coinbase 在第一季股東信中揭露,其訂閱與服務營收中超過一半與 USDC 相關。隨著大型銀行與支付處理商紛紛推出自有的美元穩定幣,該業務板塊可能面臨壓力,此一轉變可能重塑數位美元結算的競爭格局,並侵蝕 Circle 的 USDC 與 Tether 的 USDT 長期主導的市場份額。
執行長 Brian Armstrong 也已重新調整 Coinbase 的策略方向,聚焦於金融基礎設施,因為該公司先前嘗試在其 Base 區塊鏈上建構社群網路的計畫未能成功。
Robinhood 的全球擴張
Robinhood 正推動許多相同的計畫,但透過更廣泛的消費者平台進行規模化擴展。
本月稍早,該公司宣布推出 Robinhood Chain——一個基於 Arbitrum 的 Layer-2 區塊鏈,同時向超過 120 個國家的客戶提供代幣化的美股。Robinhood 表示目前已在全球 38 個國家服務近 2,800 萬名客戶。
執行長 Vlad Tenev 將代幣化形容為資本市場潛在的「超級週期」(supercycle),指出機構對區塊鏈結算與數位證券的興趣持續升溫。
然而,與 Coinbase 不同的是,Robinhood 對加密貨幣的依賴程度低得多。數位資產僅占其營收約 12%,其餘來自券商服務、選擇權交易、預測市場及其他產品線。
此一業務多元化有助於解釋為何投資人持續給予 Robinhood 高於 Coinbase 的估值,即使兩家公司的營收規模大致相當。隨著兩家公司本週發布財報,市場參與者不僅關注營收與盈餘的表面數據,也將密切留意監管動態、穩定幣市場變化,以及代幣化資產的採用能否超越早期試點階段的推進速度。

