官方數據顯示中國正拋售美國國債——但加拿大可疑的持倉囤積暗示中國可能是「隱形買家」
重點速覽
- •美國國債數據顯示,中國申報的持倉截至8月已降至5,910億美元,為18年來最低,較2022年4月的1兆美元大幅下滑。
- •TIC數據主要來自美國境內的保管機構和經紀自營商,意味著存放在海外保管帳戶的證券可能無法歸屬於實際持有人。
- •加拿大8月的國債持倉飆升至4,650億美元(五年前僅1,690億美元),比利時則攀升至4,905億美元(此前為2,280億美元),加深了中國資產經由外國保管機構流轉的疑慮。
- •Brad Setser估計,即使中國已從長期國債轉向短期國庫券,其美國金融資產總額仍佔其儲備組合的50%至55%。
- •中國創紀錄的貿易順差——2025年達1.2兆美元,2026年前九個月達9,380億美元——提供了大量可能經由非美國保管銀行再投資的美元資金。
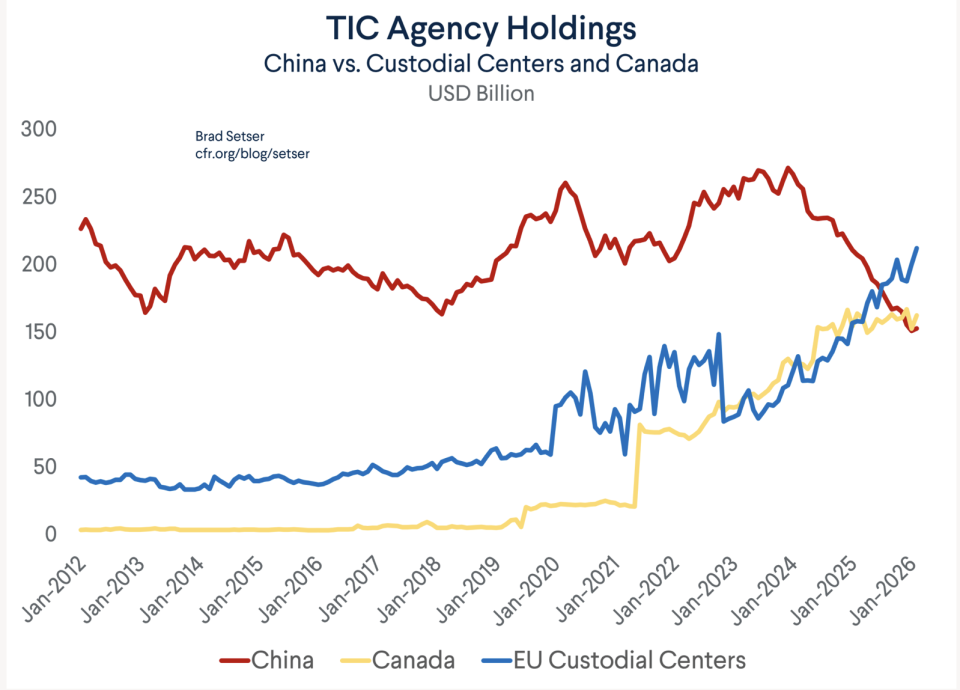
中國曾是美國國債的最大外國持有者,但多年來一直在持續減持其龐大持倉,助長了「去美元化」的疑慮。然而,官方數據可能無法完整反映北京實際投資組合的規模。
減持趨勢自2021年前後明顯加快,而就在2022年4月,中國仍持有1兆美元的國債。美國於週五公布的數據顯示,截至8月,這一數字已降至僅5,910億美元——為18年來最低,也低於一年前的7,000億美元——根據美國財政部的跨國資本數據,其主要外國持有者歷史序列記錄了這段長期下滑的過程。
但這些數據主要來自美國境內的保管機構和經紀自營商——即為投資者保管證券的金融機構——美國財政部指出,存放在海外保管帳戶中的美國證券,可能無法歸屬於其實際持有人。
這一缺口長期以來讓追蹤中國動向的分析人士對「中國大規模拋售美國資產」的說法存疑。他們指出,在中國持倉急降的同時,其他地方的國債持倉出現可疑的躍升。
加拿大的持倉從五年前同月的1,690億美元飆升至8月的4,650億美元。同期,比利時的持倉也從2,280億美元躍升至4,905億美元。若計入由聯邦住房機構擔保的債券——市場參與者所稱的「機構債」——數字更加驚人。
誠然,中國一直在挑戰美國在全球金融中的主導地位,尋求取代美元成為世界首要貨幣。美國在俄羅斯2022年入侵烏克蘭後對其實施的制裁,進一步促使中國人民銀行及全球其他央行將儲備從美元資產分散至黃金等替代資產。
唐納·川普總統發動的貿易戰尤其針對中國,給了北京更多抛棄國債、與美國脫鉤的理由。
與此同時,由於房地產崩盤持續發酵和債務負擔沉重,國內需求持續低迷,中國近年來更加依賴出口帶動的增長。儘管與美國及其他貿易夥伴存在摩擦,中國在2025年錄得1.2兆美元的貿易順差——為有紀錄以來最大——增速是全球商品貿易的三倍。
今年有望打破這紀錄:2026年前九個月,中國的貿易順差已達9,380億美元,市場預期可能超越去年的里程碑。
如此龐大的順差必須回流投資於某處——這可能促使中國將其國債轉移至其他國家的非美國保管銀行,從而在美國官方數據中不再顯示為「中國」。
「中國使用加拿大保管機構託管部分機構債的證據尤其有力——注意加拿大持倉的突然躍升,以及6月詳細調查在某些早期時點造成的重大影響,」美國外交關係協會高級研究員、前財政部官員Brad Setser於週三在X上發文指出,同時轉發了一篇有關此議題的彭博報導。
今年5月,Setser曾發表深度分析探討中國的持倉。自2020年前後以來,英國、法國、盧森堡和比利時保管機構所持有的國債大幅增加。
將中國申報的持倉與加拿大及歐洲保管中心的持倉合計,總額最高可達5,000億美元。即使只計入自2022年前後以來加拿大、盧森堡和法國的持倉進行調整,中國的持倉也在3,000億美元左右。
儘管中國已減少長期國債持倉、增加短期國庫券(一年或以內到期的債務)持倉,Setser估計中國的美國金融資產總額仍佔其儲備組合的50%至55%。
「無論是國債還是機構債投資組合,都需要就中國託管在加拿大和歐洲的債券進行調整,」他表示。「這加大了估算的不確定性,因為中國目前似乎正在使用多個非美國保管機構來掩飾其真實持倉。」
國別歸屬會在財政部的詳細基準調查中重新審視——包括Setser引用的6月統計——因此未來的TIC數據發布和調查修訂,將是中國真實持倉全貌浮現之處。
本文最初刊載於Fortune.com。

