2026年如何將加密貨幣變現至銀行帳戶:時間、費用、限額與稅務
重點速覽
- •變現通常是先在受監管的交易所將加密貨幣賣成法定貨幣,再將餘額提領至銀行;公布的時間從符合資格的即時變現約30分鐘,到SEPA轉帳的1至3個工作日不等。
- •在實例中,變現10,000美元的比特幣,低費用路徑成本為28美元,高費用路徑為230美元,較貴的方式成本超過八倍。
- •提領限額因平台與驗證等級而異,大額轉帳可能觸發資金來源審查,或因反洗錢規範遭銀行暫時凍結。
- •應稅事件通常是加密貨幣本身的賣出,而非資金抵達銀行的時點,因此將款項留在交易所並不一定能延後課稅。
- •常見錯誤包括在銀行提領路徑驗證完成前就賣出,以及以會觸發轉換費用的幣別提領,因此建議提前設定好提領路徑。
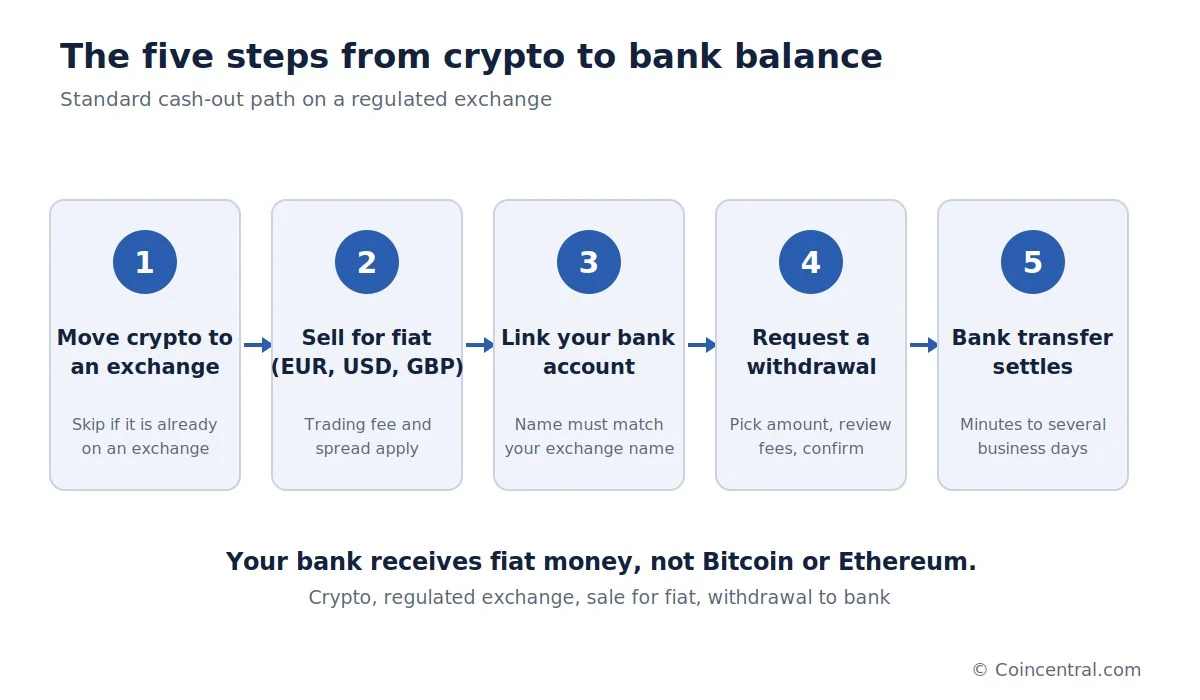
將加密貨幣換成可使用的現金聽起來很複雜,但基本路徑其實很短:持有人在受監管的交易所將幣賣成當地貨幣,再把現金餘額提領至銀行帳戶。這條路徑背後的數字差異很大:公布的提領時間約為30分鐘至三個工作日,而變現10,000美元時,直接成本依方式不同可從28美元到230美元不等。
本指南整理2026年的主要數據,涵蓋時間、費用、限額、稅務與常見錯誤。資料來自Coinbase、Binance與Crypto.com發布的指引。變現管道之所以重要,是因為這是數位資產變成可用資金的關鍵節點——從執行費用到稅負,最終成本的大部分都在此決定。
加密貨幣變現的運作方式
進入銀行帳戶的是法定貨幣——例如美元或歐元等政府發行的貨幣——而不是比特幣或以太幣。加密貨幣無法直接轉入傳統銀行帳戶,因為銀行帳戶沒有比特幣區塊鏈地址,必須先由某個環節將幣轉換。這個環節通常是加密貨幣交易所。Coinbase、Kraken、Binance與Crypto.com等平台將加密貨幣賣成歐元、美元或英鎊,再透過一般支付系統送出現金。
標準流程有五個步驟,若加密貨幣已在支援銀行提領的交易所上,則可跳過第一步。例如Coinbase要求用戶先將加密貨幣賣成現金餘額,才能進行提領。
第一步本身也有風險:必須選擇正確的網路。若資產透過交易所不支援的網路發送,可能無法入帳,資金可能難以甚至無法取回。對於大額資金,小額測試轉帳往往是明智之舉。以變現100,000美元為例,一筆測試轉帳可確認地址、網路與交易所都正常運作,而額外的網路費用相較於出錯的代價微不足道。
穩定幣也遵循同樣的路徑:持有人將USDC存入交易所,轉換為USD或EUR,再提領現金。穩定幣存在發行方、脫鉤、區塊鏈與錢包風險,因此不應被視為銀行存款。部分金融科技服務將這些步驟合併在同一介面上,感覺像是直接提領比特幣,但背後加密貨幣仍是先被賣出。
加密貨幣提領需要多久時間?
提領時間取決於交易所、支付網路與所在國家,整個過程可能從幾分鐘到數個工作日不等。以下公布的數字來自各平台自身的指引。
對歐洲的Coinbase客戶而言,標準SEPA結算列為1至3個工作日。符合資格的即時變現通常約30分鐘內到帳,但Coinbase表示,視銀行或發卡機構而定,可能需要長達24小時。Binance在EUR SEPA驗證流程中列出的轉帳時間約為1至3個工作日,而Crypto.com的歐洲服務則列出EUR SEPA提領約一個工作日。
SEPA是單一歐元支付區(Single Euro Payments Area)的簡稱,這一機制允許歐洲各地參與銀行之間進行歐元轉帳。典型的歐洲路徑為:BTC、賣成EUR、EUR餘額、SEPA轉帳、銀行帳戶。
其他地區使用其他系統。視國家而定,款項可能透過ACH(美國國內銀行轉帳的自動清算所網路)、Faster Payments(英國的近即時銀行轉帳機制)、SWIFT、Real Time Payments或卡式變現服務進行。一旦交易所將加密貨幣換成法定貨幣,最後一段就是一般的金融轉帳。國際SWIFT轉帳可能耗時更久,週末、國定假日、銀行合規審查與中間銀行都可能增加延誤。可用性也因國家而異,因此自己帳戶中的提領畫面仍是最可靠的依據。
加密貨幣變現的成本是多少?
費用不只一項。總成本由多個部分組成,每個部分取決於平台與方式,有些部分甚至可能完全不適用。
在哪裡賣出很重要。進階交易介面通常比即時「賣出」按鈕便宜:專業的訂單簿介面(交易直接與其他用戶的訂單撮合)可能只收取不到1%的費用,而簡化的零售介面可能收費更高,並將價差——市場價格與實際成交價格之間的差距——內建在報價中。以80,000美元的交易為例,400美元的價差相當於交易的0.5%——這筆成本從不會單獨列出,因此檢查執行價格非常值得。價差隨金額擴大:在100,000美元的交易中,0.1%的總成本約為100美元,而1.5%則達1,500美元。
提領費用也各不相同。有些交易所收取固定或百分比費用,有些則對特定方式免收費用。Crypto.com表示,該公司與其歐洲EMI合作夥伴——電子貨幣機構,即獲發許可發行電子貨幣並提供支付服務的受監管支付公司——對符合資格的EUR SEPA提領均不收費。
幣別選擇也會增加成本。若銀行帳戶以歐元計價,而提領的是美元,交易所或銀行可能會進行貨幣轉換。Binance警告,中間銀行可能自行轉換幣別,額外費用可能減少最終金額。對歐洲用戶而言,直接賣成EUR並透過SEPA提領,通常比經由美元轉帳更乾淨俐落。
成本實例:變現10,000美元的比特幣
假設持有人在硬體錢包——一種離線保存私鑰的實體設備——中持有10,000美元的比特幣,將其發送到交易所、賣出並將現金提領至銀行。以下以兩條費用水準不同的路徑說明成本範圍。
低成本路徑:網路費為2美元,交易費為0.25%(即25美元),銀行提領費為1美元。總直接成本為28美元,持有人約收到9,972美元。
高成本路徑:平台收取1.5%的交易費(150美元),外加0.75%的實質價差(75美元)及5美元的提領費。總計為230美元,持有人約收到9,770美元。
高成本路徑的成本是低成本路徑的八倍以上——在10,000美元的交易中相差202美元——同樣的百分比差距在更大金額下會更可觀。因此,變現方式的選擇幾乎與銀行提領本身同等重要。資料來源建議在賣出前比較實際執行價格與費用,而非只考慮便利性。
提領限額、驗證與合規審查
提領限額因平台與驗證等級而異,可能隨時間改變,也可能因帳戶而異,因此賣出前先查詢會有幫助。限額可能大幅拖慢大額變現:以每日100,000歐元計,轉移100萬歐元需要10天的提領,而該服務每月500,000歐元的上限會使流程至少延長至兩個月。沒有人希望在把100萬美元換成現金之後才發現這一點。Coinbase指出,其他銀行轉帳方式與帳戶限額可能與即時提領的數字不同。
帳戶檢查也須優先完成。Binance表示,銀行提領必須轉入與Binance帳戶同名的帳戶,且不支援第三方銀行提領。Binance與Crypto.com都要求歐洲用戶先從欲驗證的銀行帳戶進行一筆初始SEPA入金。
大額轉帳可能觸發例行審查。交易所與銀行都受反洗錢規範約束,七位數的轉帳比500歐元的轉帳更容易引起注意。交易所可能要求提供資金來源或財富來源資訊,也可能要求交易紀錄或證明客戶擁有該錢包。銀行可能詢問一筆100,000歐元轉帳的來源,此時交易所對帳單比一句「比特幣」更有說服力。
銀行可暫時凍結或審查觸發詐欺、制裁或反洗錢控管的入帳資金。這並不代表資金已被沒收——銀行可能只是要求提供文件證明資金來源。將一筆合法的大額轉帳拆成多筆小額轉帳以逃避審查,反而會增加而非減少合規疑慮。有用的紀錄包括交易所購買紀錄、顯示原始入金的銀行對帳單、錢包交易紀錄、報稅資料以及先前加密貨幣購買的證明。
變現策略與其他賣出方式
變現不一定要全部賣出。持有5 BTC的人可能賣出0.25 BTC支付生活開銷,其餘繼續持有。也有人分批賣出:在某一價位賣出10%,行情再漲後再賣10%,其餘作為長期持有。這可降低試圖精準賣在市場最高點的風險。一位持有200,000美元加密貨幣的投資人若連續十個月每月賣出20,000美元,即會將退出過程分散於整個期間。
分批賣出有其代價:在剩餘資產賣出之前,市場可能下跌。並不存在數學上保證最佳的做法,關鍵是在情緒接管之前先擬定計畫。若急需用錢,一次賣出可能更合理,且視國家而定,一次賣出與分多次賣出的稅務結果也可能不同。
交易所並非唯一的管道。場外交易(OTC)檯可直接尋找買方並議定價格,避免在公開交易所掛出一筆可能不利於賣方的大額訂單——不過比特幣流動性充足,一般散戶交易很少需要這麼做。成熟的點對點平台可能提供託管服務(平台在交易雙方確認前保管資金),但用戶仍須了解相關風險。
稅務可能是最大的變現成本
與稅負相比,交易與銀行費用可能微不足道。假設以20,000美元買入比特幣,以100,000美元賣出:在扣除可認列成本前,獲利約80,000美元,視所在國家而定,部分或全部獲利可能需要課稅。應稅事件通常是加密貨幣本身的賣出,而不是資金抵達銀行的時點——將款項留在交易所並不一定能延後課稅。
各地規定差異很大。有些地方將加密貨幣獲利視為資本利得課稅,有些則依持有期間、交易頻率、專業身分或活動類型採用不同類別。本文使用的公布稅率僅為示例,用於展示規模;並非稅務建議,實際規定取決於個人的稅務居民身分所在。
良好的紀錄讓報稅更容易。應保存購買日期、購買價格、購買數量與費用,以及賣出日期、賣出所得、使用的交易所與任何錢包轉帳紀錄。若幣曾經過多個錢包,請保存交易雜湊值。將自己的比特幣從錢包A轉到錢包B並不等於賣出,紀錄有助於區分哪些是轉帳、哪些是賣出。當交易所的稅務軟體偵測到來自未知外部錢包的加密貨幣時,這一點尤其重要——沒有原始購買價格,就無法計算獲利。
常見錯誤與安全步驟
常見錯誤之一是在銀行提領尚未就緒前就賣出。想像一位持有100,000歐元比特幣的持有人將其賣出,卻發現銀行帳戶尚未完成驗證、提領已被暫停。這100,000歐元便停在交易所的現金餘額中,等待驗證完成。較好的順序是先設好提領路徑。
第二個錯誤是使用錯誤的幣別。歐元帳戶收到美元提領時,可能面臨來自交易所、中間銀行或收款銀行的轉換成本。
大多數安全風險都相當實際:將加密貨幣發送到錯誤地址、使用錯誤的區塊鏈、落入釣魚詐騙、輸入錯誤的銀行資料、使用未受監管的平台,以及忽視稅務義務。大額提領時安全性最為關鍵——若犯罪分子恰好在重大變現前侵入交易所帳戶,可能造成重大損失。
結語
從加密貨幣到銀行帳戶的路徑很簡單:加密貨幣、受監管交易所、賣成法定貨幣、提領至銀行。若加密貨幣已在交易所上,可跳過轉帳步驟。公布的時間從符合資格的即時變現約30分鐘,到SEPA的1至3個工作日不等;在實例中,10,000美元交易的成本介於28至230美元之間——這一差距顯示方式的選擇有多重要。
金額越大,準備工作越重要。提領500歐元幾乎不需規劃;若是500,000歐元,最好在按下「賣出」之前先了解費用、限額、資金來源審查與稅務規定。
資料來源
- Coinbase: Cash Out Available Balance — 將加密貨幣賣成現金餘額並提領至銀行或支援支付方式的現行流程。
- Coinbase: Instant Cashouts — 即時銀行與卡片變現選項、預期結算時間與限額。
- Coinbase: Payment Methods for Europe — SEPA及其他歐盟變現方式,包括標準結算時間。
- Binance: Fiat Withdrawals via Bank Transfer — 銀行轉帳提領流程、帳戶姓名要求,以及中間銀行可能收費的資訊。
- Binance: EUR Withdrawals via SEPA — 歐洲SEPA提領與銀行驗證流程。
- Binance: Instant Bank Transfer — 支援的即時轉帳之帳戶驗證、結算與資格要求。
- Crypto.com: EUR Fiat Deposits and Withdrawals via SEPA — 歐洲提領流程、費用、處理時間與限額。
本文首度發表於 Blockonomi。

