Bloccpay 運用穩定幣簡化非洲遠端工作者的跨境薪資發放
重點速覽
- •Bloccpay 由 Jennifer Echenim 與 Ajoke Asunmonu 創立,將穩定幣結算速度與明細數位薪資單結合,產出銀行、房東與移民機關可接受為收入證明的文件。
- •該平台的靈感來自 Echenim 在阿聯的經歷:銀行拒絕原始的加密錢包帳本紀錄,而可驗證的法定貨幣中介卻速度緩慢、匯率欠佳。
- •雇主必須完成自動化的認識你的業務(KYB)與認識你的客戶(KYC)驗證後才能聘任工作者,工作者可透過銀行帳戶或數位錢包,在其偏好的區塊鏈網路上收款。
- •Bloccpay 的收入模式為每位承包商每月 15 美元的薪資處理費、1% 發票費與 1% 提款費,提款費的設計旨在鼓勵用戶將資金保留在平台內。
- •該公司與 Request Finance、Bitwage 和 Rise Works 等成熟的加密薪資平台競爭,並計劃利用經驗證的收入紀錄提供醫療保險與旅遊預訂等嵌入式服務。
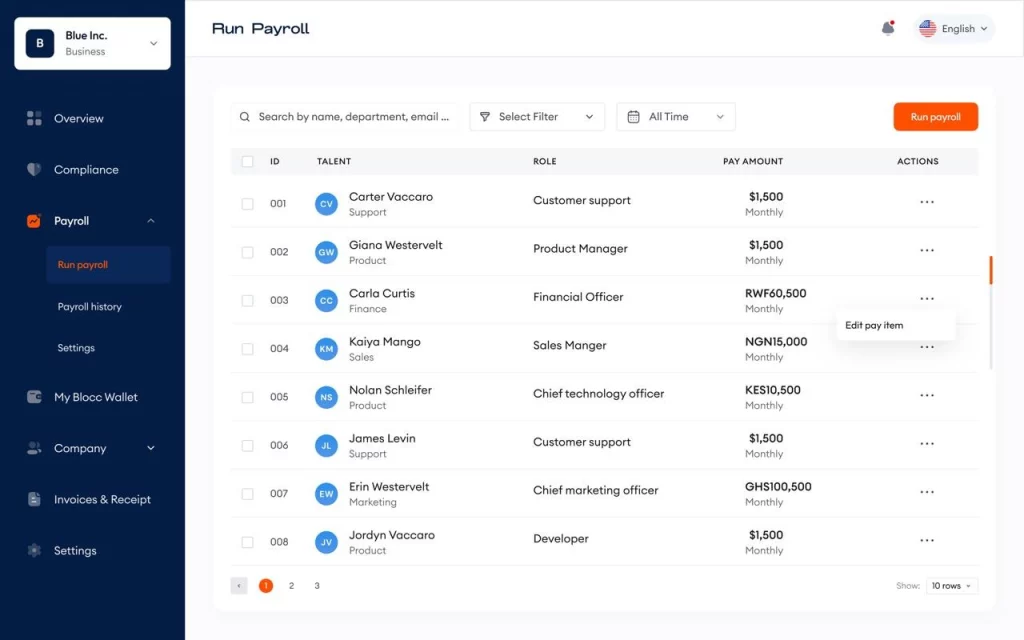
Bloccpay 是一條鏈無關的薪資平台,由 Jennifer Echenim 與 Ajoke Asunmonu 創立,將穩定幣結算——即錨定美元等法定貨幣、廣泛用於跨境價值轉移的數位代幣——與銀行級數位薪資單結合,以填補跨境遠端工作長期存在的缺口:將即時的加密貨幣撥款轉換為銀行、房東與移民機關真正接受的收入紀錄。
這家公司的做法詳見 TechCabal 於 10 月 8 日發布、由 Opeyemi Kareem 報導的專題報導(原文)。
任何曾經跨國搬遷的人都知道,財務何時會成為官僚障礙。開立當地銀行帳戶、簽訂租約或申請簽證,都需要清晰、可驗證的稽核軌跡,以證明收入的來源與合法性。對於為國際客戶工作的非洲遠端工作者而言,建立這類財務書面軌跡向來極為困難。款項往往透過第三方中介、匯款平台或非正式管道到帳,工作者持有的交易紀錄不透明,難以滿足傳統銀行的合規要求。
Echenim 在從奈及利亞搬至阿拉伯聯合大公國(UAE)、為國際公司遠端工作期間,親身體會了這種摩擦。一個支付平台提供可驗證的收入證明,但處理時間緩慢、外匯兌換匯率缺乏競爭力;相反地,一家知名的加密貨幣交易所提供即時結算,但產生的原始錢包帳本紀錄被阿聯的商業銀行斷然拒絕作為收入證明。
為了取得收入,Echenim 被迫每月進行繁瑣的變通作業。她先將資金轉給一位在阿聯持有美元帳戶的朋友,將法定貨幣兌換為穩定幣,再將數位資產轉入自己的加密錢包,並透過點對點(P2P)交易將當地貨幣存入她在阿聯的銀行帳戶。
「我每個月都在跳這場繁瑣的舞——透過朋友搬錢、兌換穩定幣、在 P2P 管道間穿梭,只為了領到我的薪水,」Echenim 回憶道。
這段經歷正是遠端工作者跨境收入長期面臨的取捨:最快的通道產生最薄弱的文件,而最有利於文件證明的服務卻最緩慢、最不划算。ccpay 等加密薪資平台的出現,正是為了填補這一缺口——兼顧速度與書面證明。
憑藉她作為區塊鏈軟體工程師的背景,Echenim 與 Asunmonu 合作,為全球承包商繪製從企業發款到最終提款的端對端支付生命週期。他們系統性地找出價值因高額手續費、結算延遲與合規缺口而流失的環節。這項工作催生了 Bloccpay,一個為跨境人才設計、以穩定幣驅動的薪資與發票基礎設施。平台於 2022 年構思,2023 年進行封閉測試。
Bloccpay 的運作方式
估計約有 20,000 名奈及利亞人在本地與國際外包公司工作,這是整個非洲朝向全球遠端就業轉變的一部分。然而,隨著可輸出的數位人才不斷擴大,薪資基礎設施卻難以跟上步伐。
「傳統薪資系統建立在雇主與員工位於同一司法管轄區的假設之上,」Echenim 解釋。「銀行規則、稅務合規與文件框架都是圍繞這個前提設計的。遠端工作徹底打破了這些假設。」
使用 Bloccpay 時,雇主須提交公司註冊紀錄與管理員身分證明,完成自動化的認識你的業務(KYB)與認識你的客戶(KYC)驗證。通過審核後,企業即可聘任全職員工或獨立承包商,並透過銀行帳戶或數位錢包付款。雇主可設定自動化的薪資排程——每週或每月——並以法定貨幣或加密貨幣撥付款項。
平台採用鏈無關架構,讓工作者能在自己偏好的區塊鏈網路上收款,而雇主無需管理多鏈流動性。
對合規而言至關重要的是,Bloccpay 為每個薪資週期產生明細數位薪資單,並為發票開立正式收據。承包商也可開立自訂發票,附上合約附件、工作證明文件與增值稅(VAT)計算,為傳統銀行建立無可否認的書面軌跡。這種設計直接針對 Echenim 在國外經歷的兩大痛點:穩定幣通道提供了她透過法定貨幣中介時所欠缺的結算速度,而明細文件則提供了原始錢包帳本紀錄無法給予的合法性。
商業模式與競爭格局
Bloccpay 的收入模式包括每位承包商每月 15 美元的薪資處理費,外加 1% 的發票費,以及用戶將資金轉出生態系時收取的 1% 提款費。提款費用的設計刻意鼓勵人才將資金保留在平台內。
「我們的願景是建立一個統一的金融中心,讓工作者能夠無縫地管理和支配收入,而不用在多個支付應用程式之間來回切換,」Echenim 表示。
Bloccpay 與 Request Finance、Bitwage 和 Rise Works 等全球加密薪資平台競爭。多家成熟業者的存在表明,加密薪資已發展為一個競爭激烈的類別,而 Bloccpay 的創辦人正押注於其在非洲銀行通道的區域深耕與鏈無關設計,以在市場中脫穎而出。
「我們能同時無縫服務加密原生用戶與非加密人才,」共同創辦人 Asunmonu 補充道。
長期而言,Bloccpay 計劃利用經驗證的收入紀錄來解鎖嵌入式金融服務,包括醫療保險、健身房會員、旅遊訂與公用事業繳費。目前,團隊仍專注於擴大處理量,並強化新興市場的跨境出金流動性。值得關注的里程碑正是團隊自己設定的目標:處理量的成長、新興市場更深厚的出金流動性,以及更長期而言基於經驗證收入紀錄的嵌入式服務上線——每一項都是朝向創辦人所描繪的統一金融中心邁進的具體指標。

