Solana 能到 1,100 美元嗎?Bitwise 看多情境背後的數字
重點速覽
- •Bitwise 的模型使用預測的 2031 年網路費用、估值倍數、7 億枚 SOL 的供應量假設,以及 20% 的折現率來為代幣估值。
- •Solana 2026 年第三季的年化收入為 2.78 億美元,而看多情境需要約 46 倍的水準。
- •該模型假設代幣化資產達到全球股票與 ETF 交易量的 5%、Solana 捕獲其中 65% 的活動,且換手率達到傳統股票的三倍。
- •Bitwise 的費用估計包含失敗的套利交易與輔助交易,兩者約佔模型費用的三分之一,且在獲許可的場所可能較少出現。
- •Galaxy 的代幣化 GLXY 股票已存在於 Solana 上,而 Nasdaq 預計其 Equity Tokens 將於 2027 年第二季與 Payward 一同推出,惟未指明所使用的區塊鏈。
Bitwise 研究團隊於 11 月 16 日發布了一份針對 Solana(SOL)的五年期估值模型,其核心假設只有一個:代幣化股票交易成為該網路的主要費用引擎。這份由 Kam Benbrik 與 Rafal Klich 撰寫的報告將基準情境設定為每枚代幣 385 美元,看多情境為 1,100 美元——經折現後,隨附的白皮書將該情境的現值定為接近 442 美元。
1,100 美元背後的算術
該模型從真實經濟價值(REV)出發:即使用者使用 Solana 所支付的費用,包括優先費與小費。Bitwise 取預測的 2031 年 REV,乘以估值倍數,除以假設的 7 億枚 SOL 供應量,再將結果折現回今日。在看多情境下,這得出近 7,700 億美元的網路價值。
模型中的兩個設定與這個醒目數字相互拉扯。7 億枚的供應量假設高於今日約 6.35 億枚的 SOL,因此從現在到 2031 年的增發將稀釋每一枚代幣。而 20% 的年折現率——Bitwise 將其歸因於代幣化進度、監管與執行方面的風險——約為大型股通常 8–10% 的兩倍。
折現也改變了看多情境在今日的解讀方式。該論文第三季的計算使用約 100 美元的 SOL 價格。以該參考價衡量,Bitwise 為 1,100 美元情境給出的現值約為參考價的四倍,而非十一倍。
收入必須承擔重任,而非倍數
根據該論文,Solana 在 2026 年第三季的年化網路收入為 2.78 億美元。按此運行率計算,Bitwise 估計 SOL 的交易價格約為收入的 230 倍,因此每個情境都假設倍數會壓縮——即使在看多情境下也降至 60 倍。換言之,上漲空間必須來自收入。據 Coindoo 計算,看多情境的 REV 約為第三季運行率的 46 倍,基準情境約為 24 倍,看空情境約為 10 倍。
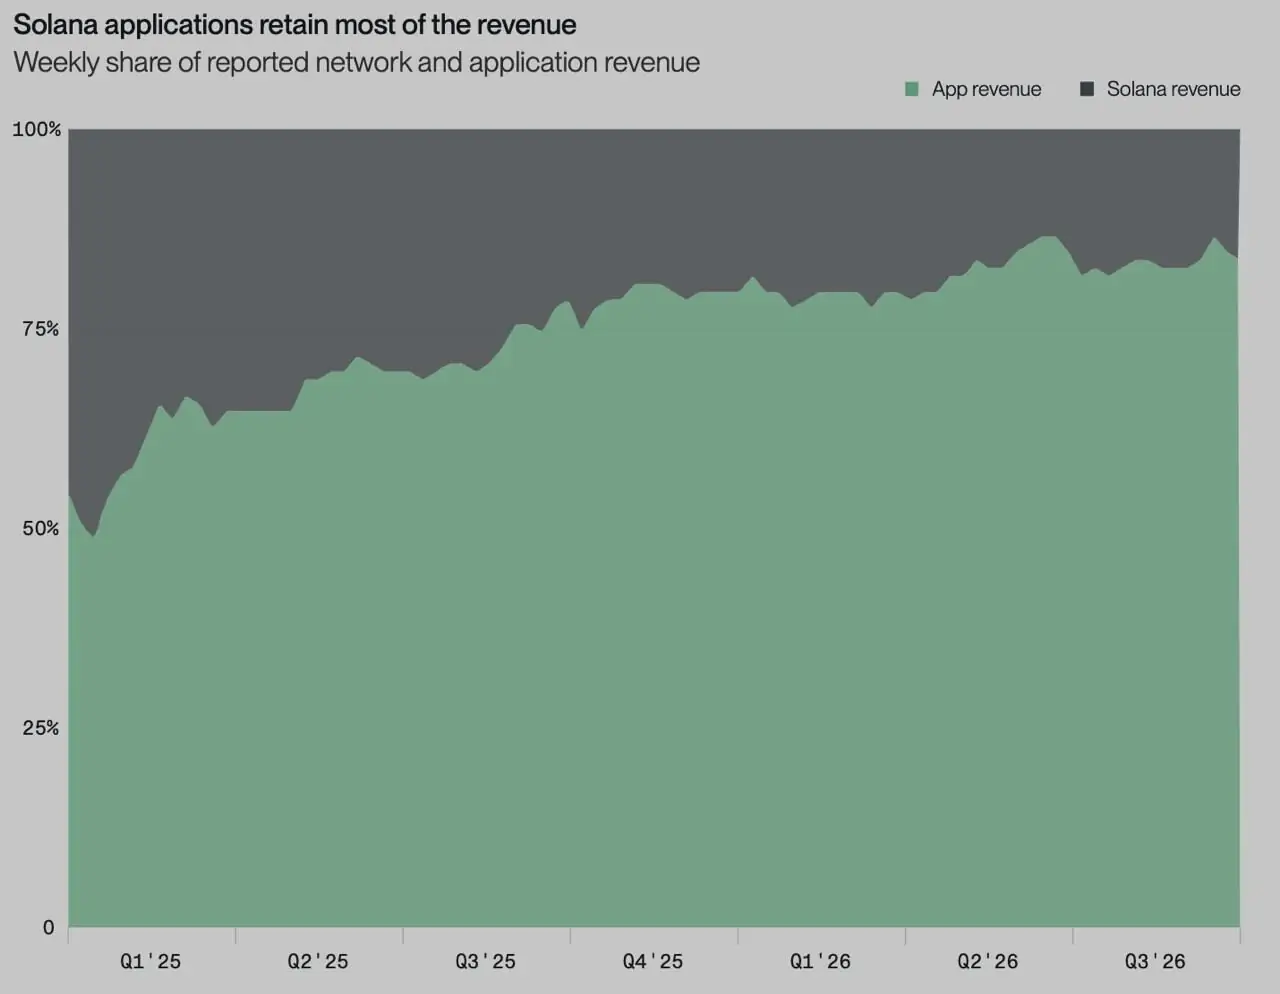
網路收入在 Solana 活動所產生價值中的占比也在萎縮。Bitwise 的數據顯示,自 2025 年初以來,應用程式在合併收入中保留的份額不斷上升,因此交易量增加並不會一對一地推升網路費用。
三個交易輸入參數產生了這些收入數字:
| 輸入參數 | 看空 | 基準 | 看多 |
|---|---|---|---|
| 代幣化資產佔全球股票與 ETF 交易量的份額 | 3% | 4% | 5% |
| Solana 在代幣化股票交易中的份額 | 30% | 50% | 65% |
| 相對於傳統股票的換手率 | 2x | 2.5x | 3x |
數值來自 Bitwise 的白皮書。
第一個輸入參數以每年約 235 兆美元的全球股票與 ETF 交易額為基準。由於三個參數相乘,微小的變化會產生複合效應:將三者全部從基準調升至看多,會使 Solana 處理的交易量接近翻倍,這也是看多情境 REV 接近基準情境兩倍的原因。
費用估計從何而來
為將交易轉換為費用,Bitwise 抽樣了 2026 年第三季 Solana 上涉及代幣化資產的指令。對於每筆成功的兌換,它計入了約三筆失敗交易與兩筆輔助交易。
失敗交易主要是未能贏得交易排序拍賣的套利嘗試——這是競爭性鏈上市場的正常現象,多個機器人追逐同一個價差,只有一個能獲勝。輔助交易涵蓋轉帳、下單、流動性提供與價格餵送。根據 Bitwise 的統計與平均費用,Coindoo 計算出每筆交易約 0.0133 美元的綜合費用。
因此,模型中約三分之一的費用來自交易周邊的活動,而非交易本身。該比例是在任何人都可以運行套利機器人的場所測得的,將其應用於 2031 年的前提是代幣化股票交易保持同樣開放、競爭的結構。
受監管的版本樣貌不同
目前正在成形的合規代幣化股票市場限制了誰可以交易,這與費用樣本背後的條件相悖。
美國 SEC 針對代幣化 NMS 股票的創新豁免將交易限制在獲許可的參與者之內,並允許各場所自行設定准入標準。它還對標的數量與交易量設有上限,惟該情況說明書未給出具體數字。持有人必須獲得與傳統股票持有人相同的權利,僅提供合成曝險的產品被排除在外,且該豁免有效期為五年。
Galaxy 的代幣化 GLXY 股票已以 SEC 註冊的 A 類普通股形式存在於 Solana 上,由 Superstate 擔任數位過戶代理人。持有人可以自行託管,但轉讓僅在白名單實體之間雙邊進行,且 Galaxy 尚未啟用基於 AMM 的交易。
Nasdaq 的產品則較晚推出。其9 月 10 日的公告預計 Nasdaq Equity Tokens 將於 2027 年第二季與 Payward(Kraken 的母公司)一同推出,同時 Nasdaq Ventures 對 Payward 進行 1 億美元的投資。該公告未指明所使用的區塊鏈。
Bitwise 將其 Solana ETF 的所有權記錄在鏈上的計畫同樣保留了轉讓限制。參與者越少,代表爭奪每筆交易的機器人越少。如果獲許可的場所在 Solana 上結算,但每筆兌換產生的失敗與輔助交易較少,則相同的交易量所產生的 REV 將低於 Bitwise 樣本所隱含的水準。該豁免的交易量上限在其適用期間內也可能減緩模型中代幣化份額目標的達成進度。
為何倍數如此關鍵
REV 是毛網路費用,而非利潤。根據 Solana 的費用規則,每筆基礎費用的一半被銷毀,另一半歸驗證者所有,而優先費則全部歸驗證者。銷毀會縮減每位持有人的供應量。驗證者收入支付營運網路的營運者,質押者可依其驗證者的獎勵分配方式獲得部分收入。未質押的 SOL 則無法直接獲得任何收入。
倍數是 Bitwise 對這些費用對代幣持有人價值的判斷。在看多情境的收入與供應量固定不變的情況下,它對結果的影響不亞於任何交易輸入參數:在基準情境的 40 倍倍數下,要達到 1,100 美元,需要約 192.5 億美元的年 REV——約為第三季運行率的 69 倍。
可用以檢驗該情境的數據
Bitwise 頂級情境背後的每一個輸入參數都可以透過鏈上數據或公開文件進行驗證,這使得該模型可以逐季檢驗:
- 季度 REV 相對於 2026 年第三季 2.78 億美元的基準
- 來自代幣化資產的 REV 份額
- 每筆代幣化兌換的失敗與輔助交易數量
- GLXY 或其他註冊股票是否獲得二級交易
- SEC 豁免下設定的交易量與標的數量上限
- Nasdaq Equity Tokens 推出時所使用的區塊鏈

