比特幣巨鯨重回獲利,短期持有者指標轉弱
重點速覽
- •持有 100 至 1,000 BTC 的錢包在比特幣近期價格回升後,已重新回到未實現獲利狀態。
- •短期持有者市值在 7 月 25 日降至 2,362 億美元,跌破 2024 年 10 月記錄的前低。
- •比特幣總已實現市值連續三天下降,降至約 1.061 兆美元,顯示資本形成疲弱。
- •衍生品資金費率轉為負值,同時交易所淨流入增加,顯示空頭部位與槓桿曝險正在累積。
比特幣巨鯨成本基礎改善,但新需求仍未確認
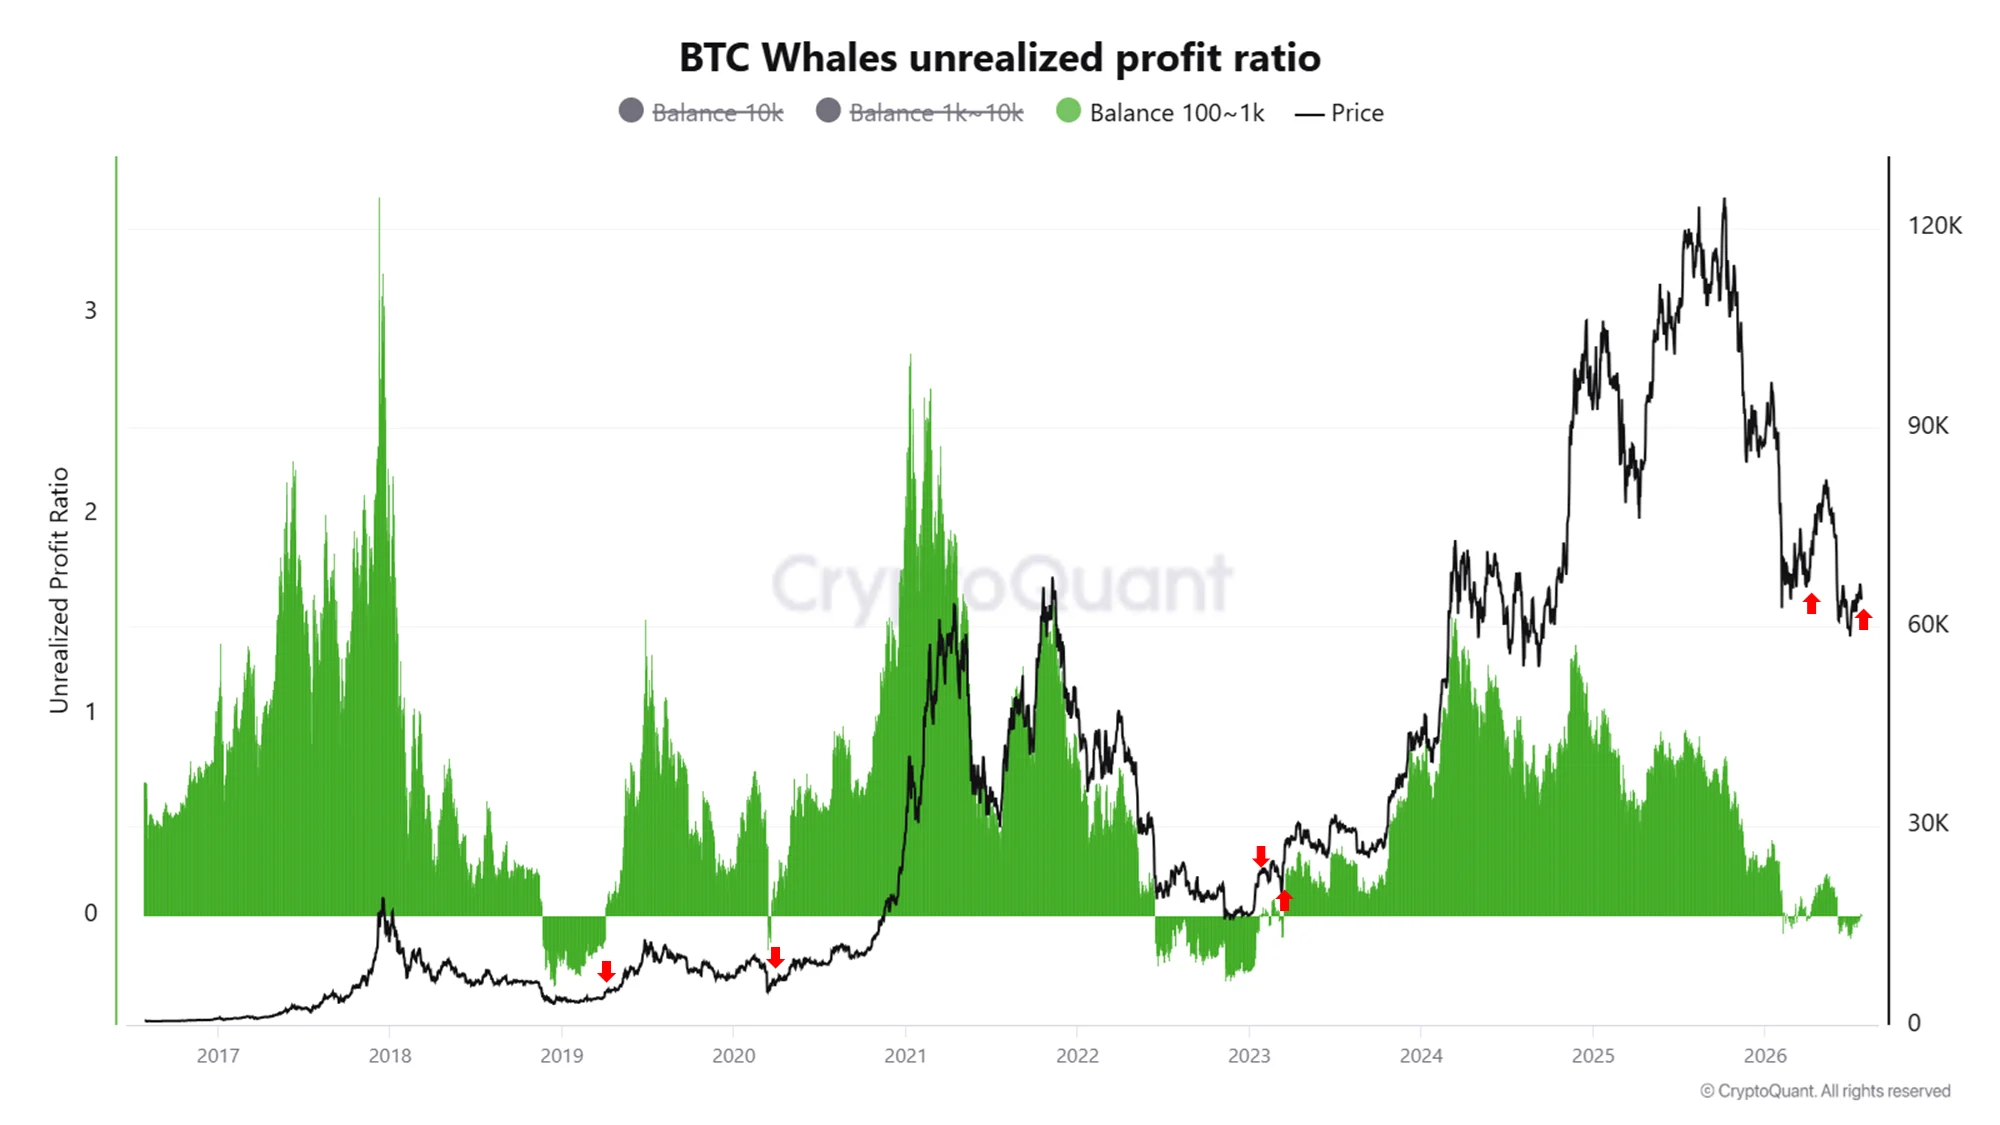
根據 CryptoQuant 對巨鯨未實現利潤的分析,持有 100 至 1,000 BTC 的錢包在比特幣近期反彈後已重新回到未實現獲利狀態:
該群體價格升至其總體成本基礎之上,意味著市場價格已高於該指標所反映的水準。這一組持有者不再承受同樣的未實現虧損,降低了大型持有者在市場走弱時被迫或受到誘因賣出的潛在拋壓來源之一。
100 至 1,000 BTC 的範圍屬於大型持有者群體,而非衡量所有巨鯨活動的完整指標。它排除了較小餘額與最大型錢包類別,因此該訊號可作為成本基礎的一項參考,但不能完整呈現機構或交易所相關部位的全貌。
該訊號並不表示這些錢包增加了比特幣持倉。它僅顯示,隨著價格回升,其既有持倉已重新轉為獲利。這可能在沒有大量新資本進入市場的情況下發生,尤其是當反彈始於低迷價格水準時。
CryptoQuant 表示,類似轉變曾在 3 月和 4 月出現,之後伴隨短期上漲。這些比較支持另一次緩解性反彈的可能性,但無法確定其幅度或持續時間。兩個近期先例仍不足以使該門檻成為可靠的週期訊號。
短期持有者市值跌破 2024 年低點
更廣泛的短期持有者數據仍弱於巨鯨成本基礎訊號。
根據 CryptoQuant 對該群體的另一項分析,比特幣短期持有者市值在 7 月 25 日降至 2,362 億美元: 表示,這僅是第二次跌破 2024 年 10 月 3 日所記錄的水準,而該水準曾是當年最低讀數。
這一下降不應被解讀為有 2,362 億美元進入或離開比特幣。短期持有者市值衡量的是被歸類於該群體的代幣當前市場價值。該指標可能因多種原因下降。
較低的比特幣價格會降低短期持有者已持有代幣的價值。隨著較早取得的 BTC 逐漸進入長期持有者分類,供給也可能離開該群體。此外,較新的市場參與者取得或轉移的代幣可能減少。
每一種機制都有不同含義。代幣轉入長期持有狀態會減少與較高價格敏感度持有者相關的供給,這可能強化底層持有結構。由疲弱新需求造成的收縮則較不具建設性,因為近期買家通常提供維持復甦所需的邊際資本。
單憑市值數字無法區分這些原因,但虧損數據指向壓力,而非悄然轉向長期持有。短期持有者在 7 月 13 日實現約 17.5 億美元虧損,較 6 月 2 日記錄的 14.1 億美元高出約 3.4 億美元,或 24%。
截至 7 月 25 日,虧損實現已有所緩和,但短期持有者市值仍接近異常低迷水準。較低的虧損實現意味著較少持有者以同等強度投降式賣出。這並不顯示已有新需求進場取代他們。
交易所淨流量轉正,槓桿同步累積
根據 CryptoQuant 的綜合市場分析,短期市場結構正變得更加依賴衍生品:
比特幣交易所淨流量達到正 5,044 BTC,日增幅為 91%,並成為過去 31 天中第三大的單日數字。正淨流量意味著在衡量期間內,流入標記交易所錢包的 BTC 多於流出量。
這增加了可能用於交易或出售的比特幣數量,但並不能確認每一枚存入的代幣都會被賣出。部分 BTC 可能因抵押、內部投資組合管理或衍生品活動而轉移。即便如此,與同等規模的淨流出相比,這類轉移仍形成較不利的供給狀態,因為代幣已更接近流動性市場。
衍生品部位也在同時轉變。資金費率從 0.003826 變為 -0.001371,這是所提供 31 天期間內唯一的負值讀數。負資金費率表示永續期貨中的空頭部位變得更占主導,做空交易者需向持有相反方向部位的交易者支付費用。
未平倉合約增加 0.69% 至約 225 億美元,並比 30 天平均值高出 4.59%。在市場偏空的同時,更多衍生品曝險正在增加,提升了任一方向上易受清算影響的槓桿部位規模。
永續合約資金費率與未平倉合約可能快速變動,因此更適合作為短期部位指標,而非持久現貨需求的證據。當它們與交易所流入同步變動時,其重要性會提高,因為槓桿可能放大可用供給相對小幅變化所引發的市場反應。
進一步下跌可能驗證這些空頭部位並增加壓力。若價格意外上漲,則可能迫使交易者平掉空頭部位,加速軋空。
已實現市值顯示資本形成有限
比特幣總已實現市值連續三天下降至約 1.061 兆美元。
不同於以最新市場價格評估流通供給的標準市值,已實現市值是以每枚代幣最後一次移動時的價格計算其價值。CryptoQuant 的使用者指南在此說明市值模型:
三天的小幅下降並不代表大規模資本外流。當較高價格取得的代幣以較低價格移動時,已實現市值可能下降,因為較昂貴的成本基礎被較便宜的成本基礎取代。當 BTC 以高於先前記錄價值的價格換手時,該指標則可能上升。
該指標的方向仍然重要。持續復甦需要新的交易發生在更強的估值水準、資本留在網路中,以及需求吸收任何額外的交易所供給。最新下降並未顯示這些條件正在形成。
空頭回補無法確認持久復甦
最明確的短期催化因素來自衍生品數據,而非現貨市場。
如果負資金費率持續,而價格並未下跌,比特幣可能大幅上漲。持有空頭部位的交易者會在市場朝不利方向移動時面臨更大壓力,而被迫平倉可能為反彈增加買盤需求。
若價格上漲期間未平倉合約下降,將支持這一解讀。這會顯示部位正隨著比特幣上漲而被平倉,符合空頭回補,而非風險承擔廣泛擴張。
但這仍無法解決漲勢來源的問題。由清算驅動的需求會在脆弱部位被移除後消退。
更持久的復甦需要現貨與鏈上數據確認。交易所淨流量需要轉為負值,或至少從當前流入水準回落,以顯示可立即出售的供給不再增加。已實現市值需要企穩並恢復擴張,顯示網路記錄的資本基礎再次成長。
短期持有者市值也需要回升,儘管該訊號必須與其他指標一併解讀。較高的比特幣價格可以推升該指標,但不能證明已有大量新買家進場。若增長伴隨已實現市值擴張,則更具分量。
需求不足將使巨鯨面臨重新轉為浮虧的風險
偏空情境並不需要交易所存款立即成為市場賣盤。
如果淨流量維持正值,而比特幣未能上漲,壓力將會累積,尤其是在未平倉合約持續增加的情況下。這將表明市場正在吸收更多潛在可交易供給,同時槓桿曝險增加。
已實現市值進一步下降,將強化反彈未能吸引新資本進入網路的結論。短期持有者虧損再次增加,則會顯示近期買家正在重新轉向主動投降,而不只是處於浮虧狀態。
巨鯨指標提供了明確的失效點。如果持有 100 至 1,000 BTC 錢包的未實現利潤比率重新跌破零,該群體短暫的復甦即宣告失敗,並恢復反彈暫時移除的壓力。
比特幣目前處於成本基礎訊號改善與資金流結構疲弱之間。最新數據並未確認廣泛復甦,但也不支持將市場視為全面偏空。在已實現市值擴張且交易所流向改善之前,這波反彈更適合被描述為具備引發軋空能力,但仍未獲需求確認。
方法說明:巨鯨未實現利潤、短期持有者市值、交易所淨流量、資金費率、未平倉合約與已實現市值數據,均來自 CryptoQuant 於 2026 年 7 月 25 日發布的分析。指標定義依據 CryptoQuant 發布的使用者指南。

