2026年比特幣財庫公司:關鍵數據、mNAV動態與日益上升的風險
重點速覽
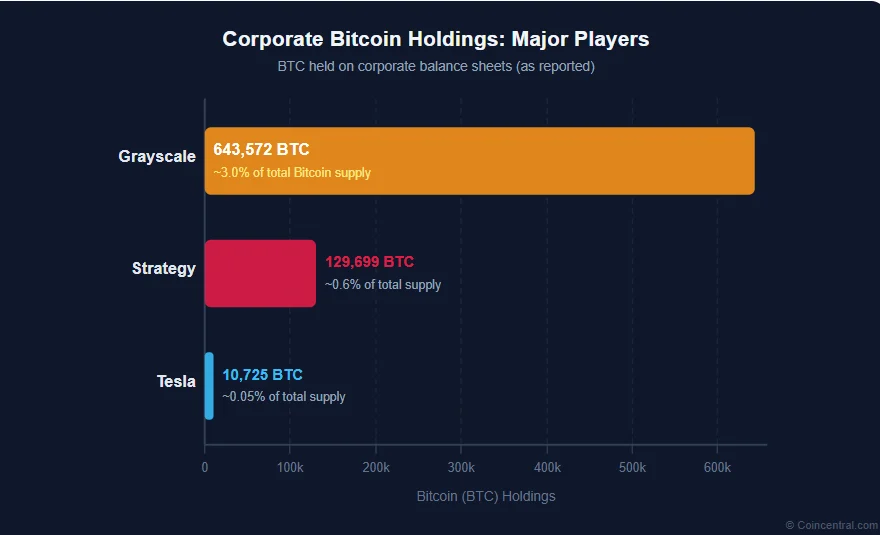
- •Grayscale、Strategy與Tesla是最大的企業比特幣持有者,分別持有約643,572枚、129,699枚與10,725枚BTC。
- •此模式依賴高於1倍的mNAV溢價,讓公司得以增發股份並增加支撐每股的比特幣數量。
- •Strategy的mNAV溢價從2024年底接近4倍跌至2026年的約1倍,期間比特幣財庫公司在拋售潮中估計蒸發620億美元市值。
- •分析師點出四大主要風險:無實質效益的稀釋、因可轉換債務與優先股股息引發的被迫拋售、可能螺旋式波及比特幣價格的系統性拋售壓力,以及缺乏實質營運業務。
- •Strategy等大型參與者預計能度過低谷,而規模較小、債務沉重的後進者則面臨實質壓力;歐盟監管機構也正在MiCA下朝更清晰的揭露要求邁進。
比特幣財庫公司是指以比特幣本身為主要資產的上市公司。這些公司並非透過產品或服務賺取收入,而是累積並持有大量BTC,讓股票市場投資人無需直接接觸加密貨幣平台即可獲得比特幣曝險。
此模式源自MicroStrategy創辦人Michael Saylor——該公司後已更名為Strategy。自2020年起,Saylor開始將公司現金儲備轉入比特幣,主張BTC是企業可用的最強長期價值儲存工具。其他公司隨之效仿。到了2020年代中期,全球已有數十家上市公司將比特幣納入資產負債表,此模式已然全球化。
此模式的運作方式:理解mNAV溢價
比特幣財庫模式的核心概念是mNAV,即修正後資產淨值(modified Net Asset Value)。簡單來說,它衡量投資人願意為一家公司股票支付的價格,相對於該公司實際持有的比特幣價值。
當投資人需求高漲時,股票交易價格會高於其背後比特幣的公開市場價值。一家持有10億美元比特幣的公司,市值可能達到30億美元——即mNAV為3倍。熟悉傳統市場的讀者會認得這種動態:封閉式基金長期以來便以高於或低於其持倉淨值的溢價或折價交易,而mNAV正是以類似的視角來看待以比特幣為主要資產的公司。
此溢價是驅動整個模式的引擎。只要維持在1倍以上,公司就能發行新股,並用募得的資金購買更多比特幣。理論上,每一輪購買都會增加支撐每股的BTC數量,從而惠及現有股東。
其算術邏輯如下:若一家公司以3倍mNAV增發10%的股份,即可募得相當於其現有比特幣帳面價值三倍的資金,並可將這些資金用於額外購買。股東最終持有的BTC數量將比之前更多。在多頭市場期間,這個循環運作得非常出色。而當市場停止上漲時,難題便隨之浮現。
主要參與者:誰持有多少
少數幾家公司佔據了企業比特幣持倉的絕大多數。最知名的三家是Grayscale、Strategy(原MicroStrategy)和Tesla。
Grayscale主要作為加密資產管理公司營運,提供與其加密持倉掛鉤的公開交易投資產品。它目前持有約643,572枚BTC——約佔比特幣總供應量(即最終將被開採的總量)的3%——使其成為目前最大的單一企業比特幣持有者。
Strategy採取更為積極的策略。在Michael Saylor的領導下,公司透過股票發行與債務(包括可轉換票據)雙軌並進為比特幣購買提供資金。它持有約129,699枚BTC,約佔總供應量的0.6%。
Tesla的持倉則小得多。這家電動車製造商於2021年初購買了約15億美元的比特幣,隨後於2022年出售了其中大部分。目前持有約10,725枚BTC——在該領域保有立足點,但未採用其他公司的積極累積策略。
企業比特幣持倉概估:
| 公司 | BTC持倉(約) | 佔總供應量比例 |
|---|---|---|
| Grayscale | 643,572 | 約3% |
| Strategy(原MicroStrategy) | 129,699 | 約0.6% |
| Tesla | 10,725 | — |
三者的規模差距極為懸殊:Grayscale持有的比特幣是Strategy的四倍以上,而Tesla的持倉僅為Strategy倉位的一小部分。
崛起:模式如何蓄積動能
2023年至2024年間,比特幣財庫模式蓄積了強勁動能。在美國批准現貨比特幣ETF、機構興趣日增,以及對2024年4月減半事件的預期推動下,比特幣價格急速攀升。
隨著比特幣價格上漲,Strategy等公司的mNAV溢價也隨之擴大。2024年底的高峰時期,Strategy的交易價格接近其比特幣持倉價值的四倍——這一溢價使公司能夠高效地反覆發行新股並購買BTC。
此模式迅速傳播至美國以外。日本、加拿大、歐洲和英國的公司紛紛效仿。有些是既有的企業將策略轉向比特幣累積;有些則是專為持有BTC而從零建立。
至2024年底,比特幣財庫公司已成為公認的一類投資載體。分析師形容它為投資人提供了受監管管道來獲取比特幣相關回報,並附加專業管理層。市場的熱情是真實的——而其下蘊藏的風險同樣真實。
2026年轉折點:溢價消失之時
為上漲市場所設計的模式,在價格停滯或下跌時會變得更加脆弱。這正是2025年至2026年間發生的情況。
比特幣價格不再以投資人習以為常的速度攀升。隨著熱情降溫,各財庫公司的mNAV溢價持續穩定萎縮。Strategy的mNAV於2024年底觸及4倍後,在2025年間以直線且穩定的態勢下滑。到了2026年,已跌至接近1倍。此次回撤的規模相當可觀:彭博行業研究對該時期的分析指出,隨著加密貨幣拋售潮加劇,比特幣財庫公司蒸發了620億美元的市值。
一些規模較小的比特幣財庫公司開始以其帳面比特幣價值以下的價格交易——實質上是對資產之上的管理層給予了負溢價。
此轉變之所以關鍵,在於整個模式都建立在溢價之上。一旦溢價消失,增發股份的算術邏輯便從正向轉為中性——甚至更糟,轉為負向。
分析師密切關注的四大風險
當溢價消失後,一批在多頭市場階段大體上不可見的風險便浮上檯面。分析師已點出四大主要隱憂。
風險一:無實質效益的稀釋
在成長階段,發行新股購買比特幣之所以可行,是因為mNAV溢價確保每一輪購買都為現有每股增加更多BTC。一旦溢價跌至1倍或以下,此算術便不再成立。
以帳面價值或接近帳面價值發行股份,等於讓出所有權卻未能按比例換回更多比特幣。股東最終持有的是一家更大的公司,但每股所含的BTC相同甚至更少。此策略不再具有增值效果,但許多公司仍持續進行,因為它們需要現金來償付債務。
風險二:被迫拋售的威脅
許多比特幣財庫公司透過借貸為購買提供資金——常見方式是可轉換票據,即可按固定價格轉換為股份的貸款——並發行需定期支付股息的優先股。
這些義務不會因比特幣價格走勢而消失。當比特幣下跌、mNAV跌破1時,履行這些支付變得更加困難。在最壞的情況下,公司可能被迫出售部分比特幣儲備以籌集現金。
分析師指出,規模較小的財庫公司面臨此風險最為劇烈。相較於Strategy這類大型營運體,它們的流動性通常較低,緊急籌資的管道也較少。
風險三:對整體市場的系統性風險
此模式已擴散至數十家公司,全都以比特幣為主要資產。比特幣價格下跌會同時衝擊所有公司。
如果多家公司被迫同時出售以償付債務或股息義務,拋售壓力將落在比特幣本身。價格下跌進一步壓低mNAV比率,進而放大拋售壓力。分析師將此形容為潛在的負向螺旋:價格下跌觸發被迫拋售,拋售壓低價格,價格下跌又迫使更多拋售。
這類系統性風險在股票市場中並不常見。極少有產業以這種方式將所有主要參與綁定在同一個標的資產上。
風險四:缺乏實質營運業務
批評者——包括華爾街分析師——指出此模式特有的結構性弱點。大多數比特幣財庫公司沒有任何實際業務營運所產生的收入或利潤。
它們的全部價值建立在兩根支柱上:比特幣價格,以及投資人對管理團隊的信心。任一支柱動搖,都沒有營運業務可以依託。這使它們與波動最劇烈的科技公司都有著根本區別——後者至少還保有某種形式的經常性收入、產品或智慧財產權。
債務、股息與稀釋:風險背後的數字
比特幣財庫公司的資本結構是理解這些風險如何實際演變的核心。許多公司在成長階段使用多種金融工具組合為比特幣購買提供資金。
可轉換票據是熱門選擇。此類貸款的利率低於傳統債務,但在轉換觸發條件與再融資期限方面含有複雜條款。優先股是另一種常見工具:優先股股東在任何普通股股東獲得任何東西之前,先收取固定股息。在上漲市場中,這尚可管理;在持平或下跌的市場中,它就成為持續的現金流失。
當比特幣價格下跌、mNAV處於或低於1倍時,公司同時面臨多方面的壓力——資產價值下滑、廉價融資管道關閉,而債務與股息支付仍然到期。
算術邏輯清楚解釋了溢價為何如此重要。在mNAV為4倍時,增發10%股份可為現有持有人每股增加約27%的BTC。在1倍時,同樣的操作毫無增益。在0.8倍時,反而會讓每股BTC略微倒退。
對於追蹤該板塊的人而言,可轉換票據到期日與優先股股息日程是值得關注的具體時間點,因為這些時點標誌著籌資壓力可能轉化為被迫拋售。
投資人須知
購買比特幣財庫公司的股份不等於購買比特幣——這個區別有些散戶投資人可能未能充分理解。在美國獲准的現貨比特幣ETF直接持有比特幣,並像傳統股票一樣在交易所交易;相較之下,財庫公司股份則將比特幣曝險包裹在公司與資本結構之中。
直接持有比特幣意味著只面對單一變數:BTC價格。持有財庫公司股份則是在此之上疊加數層額外風險。這些包括管理風險——即團隊在時機與資本運用上能否做出正確決策——資本結構風險,涉及公司背負多少債務及其架構方式,以及籌資風險,即當市場環境緊縮時公司能否籌得新資金。
一個具體例子可以說明這些差異。兩位投資人各投入1萬美元於比特幣——一位直接購買,一位透過Strategy股份。若比特幣上漲30%,直接持有者將獲得接近30%的收益。而Strategy股東的回報可能更高,也可能顯著更低,取決於mNAV變動、股份稀釋,以及哪些債務義務即將到期。
對許多投資人而言,他們在2023至202年間支付的溢價如今已成為風險來源而非額外回報。那些以3倍或4倍mNAV買入、如今面對1倍估值的人,正承受著一個價差,需要比特幣自身價格的上漲來彌補,才能回到損益兩平。
監管圖景:歐盟及更廣地區
在歐盟監管的市場中,比特幣財庫模式引發了關於透明度與投資人保護的具體問題。監管機構正在更明確地區分直接持有加密資產與持有持有該資產的公司股份——這兩者在法律與財務上截然不同,即使表面的比特幣曝險看似相似。
歐盟的《加密資產市場監管制度》(MiCA)自2024年起開始分階段實施。雖然MiCA主要針對加密貨幣發行方與服務提供商,但比特幣重倉企業載體的成長已促使監管機構更仔細審視這些產品向一般投資人的呈現方式。
核心疑慮在於,散戶買家可能以為自己獲得的是純粹的比特幣曝險,實際上買入的卻是一套複雜的公司、財務與市場風險組合。隨著該領域的成長,歐洲監管機構——以及其他地區的對應機構——可能會推動更清晰的揭露要求與更強化的投資人教育規範。
最大型參與者能否存活?
對於最大的比特幣財庫公司而言,答案幾乎可以肯定是肯定的——至少在中期內如此。Strategy持有非常龐大的比特幣倉位,並已公開表示在正常情況下不會出售。其規模提供了長緩衝空間:即使比特幣價格長期下跌或持平,公司也有足夠的財務靈活性來履行義務而無需被迫清算。分析師曾表示,該公司能夠「熬過漫長寒冬」。
較小的公司則處於截然不同的境地。那些姍姍來遲、在高價位累積比特幣並為此背負沉重債務的公司,如今正面臨實質壓力。若無深厚儲備或可靠的資本市場管道,對Strategy而言尚可應對的條件,對較小公司卻可能是致命的。
最有能力度過當前時期的,是那些提早累積比特幣、債務水準適中、且未將整個商業模式建立在mNAV溢價永續假設之上的公司。
展望:模式的兩副面孔
比特幣財庫公司模式不會消失。最大型參與者的地位太過穩固,而將比特幣作為企業資產持有也已成為公認的財務策略。但2026年清楚表明,此模式有兩個截然不同的階段。
在上漲市場中,它完全設計運作:公司以低成本累積比特幣,溢價驅動的增發為每股增加BTC,投資人同時受益於比特幣價格上漲與mNAV擴張。當市場停止上漲,動態便會逆轉。加速累積的同一批工具——槓桿、增發、優先股股息——轉而成為壓力與風險的來源。
比特幣財庫公司至今的故事,是一個在上行時精彩放大收益、在下行時同樣清晰放大風險的策略。對投資人與監管機構而言,理解這個等式的兩面如今都至關重要。
資料來源
- Grayscale Investments:企業比特幣持倉揭露
- Strategy(原MicroStrategy):投資人關係文件與比特幣追蹤器
- Tesla, Inc.:揭露數位資產持倉的SEC文件
- 歐洲證券及市場管理局(ESMA):MiCA實施指引,2024年
- 彭博行業研究(Bloomberg Intelligence):比特幣財庫公司分析,2025–2026年
- 華爾街分析師對企業比特幣財庫模式的研究(多家機構,2025–2026年)
- 原始報導:CoinCentral

