比特幣創2021年以來最強第三季度表現,從2026年低點反彈
重點速覽
- •比特幣第三季度漲幅接近11%,為自2021年以來最強的第三季度表現,當時回報率約為25%。
- •7月反彈帶來9.8%的漲幅,主要由現貨和衍生品市場驅動,而非此前推動反彈的機構ETF流入。
- •春季拋售期間,比特幣在30天內下跌超過26%,低點時超過一半的流通幣處於虧損狀態。
- •2024年4月減半後,比特幣礦工的運營接近約$63,500的生產成本,減半將區塊獎勵從6.25削減至3.125比特幣,壓縮了利潤率。
- •自2013年以來的歷史數據顯示,8月比特幣回報中位數約為-7.49%,表明季節性逆風可能挑戰第三季度漲幅的延續。
比特幣創2021年以來最強第三季度表現,從2026年低點反彈
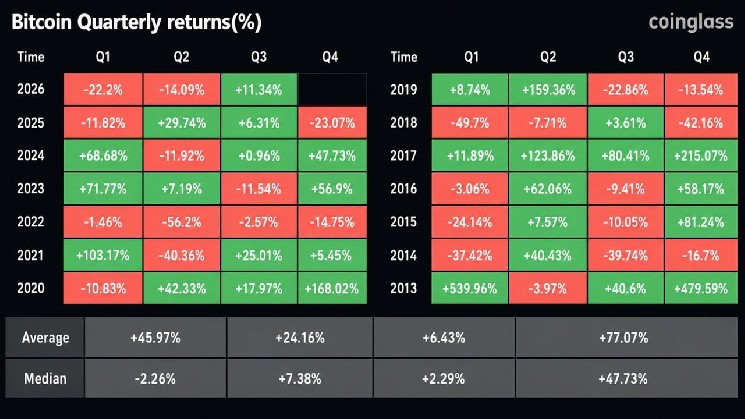
比特幣的第三季度在經歷春季的嚴重拋售後開局不利,但此後已成為該資產五年來最好的第三季度表現。根據 Coinglass 追蹤的季度回報數據,比特幣季度漲幅接近11%,標誌著其自2021年以來最強的第三季度表現,當時該資產在同一三個月期間上漲了約25%。中間年份的第三季度均未接近這兩個數字——考慮到第三季度通常是比特幣表現較弱的時期,2022年、2023年和2024年的第三季度回報均持平或為負值,這一差距尤為顯著。
嚴峻的春季為反彈埋下伏筆
第三季度在大幅回調的背景下開局。在春季的一段嚴峻時期,比特幣在一週內下跌超過19%,30天內下跌超過26%,跌至2026年的最低水平。在低點時,超過一半的流通比特幣處於虧損狀態。Bitcoin.com News 追蹤到該資產交易價格比2025年10月的週期高點$126,209低整整50%,此時,交易所交易基金(ETF)需求——由2024年1月推出的 BlackRock、Fidelity 等基金引領,重新塑造了機構對該資產的准入——以及機構積累等看漲催化劑,與宏觀緊縮和長期持有者獲利了結等看跌力量相互碰撞。
從該低點起,比特幣已實現了有意義的回升,使2026年的反彈引人注目,即使百分比漲幅仍小於2021年。
7月驅動了季度漲幅
第三季度的強勢主要集中在7月,比特幣在當月上漲了約9.8%——這是約一年來最好的單月30天表現。7月反彈的突出之處在於其驅動因素的不同:與此前由大量現貨比特幣ETF流入推動的反彈不同,此次上漲在很大程度上「沒有華爾街的幫助」,表明買入壓力更多來自現貨和衍生品市場,而非新一波機構配置。
歷史上,建立在廣泛ETF積累基礎上的反彈往往能吸引持續的跟進買盤,而更多由空頭回補或較薄的現貨需求驅動的反彈,一旦動能消退,可能會更快逆轉。
比特幣在8月初以約$64,040進入,此後在$64,500區間找到支撐,上週以來交易價格一直維持在$65,000上方,處於一個窄幅但穩定的區間——與第二季度的大幅波動形成對比。
採礦經濟學提供定價錨點
比特幣的採礦行業提供了觀察市場當前壓力水平的另一個視角。在該資產交易價格接近$63,500的情況下,礦工大致處於其生產成本線上,意味著進一步的下行風險將使部分運營商逼近盈虧平衡甚至更糟。2024年4月的減半事件將每個區塊的採礦獎勵從6.25比特幣削減至3.125比特幣,在整個週期中壓縮了採礦利潤率,使這一盈虧平衡閾值比以往年份更加脆弱。從歷史上看,價格在礦工盈虧平衡水平附近徘徊時往往形成粗略的底部,因為無利可圖的礦工被迫拋售的傾向會逐漸減弱。然而,同樣的動態也限制了對反彈在沒有新催化劑的情況下大幅延續的樂觀情緒。
8月季節性逆風逼近
籠罩第三季度漲幅的更大問題是季節性因素。8月在歷史上一直是比特幣表現較弱的月份之一。自2013年以來,8月的平均回報率僅為+1.12%,而中位數回報率接近-7.49%,反映了少數幾個強勁的8月如何在大多數年份收負的情況下仍將平均值拉高。只有兩個先前的8月錄得突出漲幅——2013年約+30%和2021年+13.8%——意味著歷史基準率更有利於盤整或回調,而非7月強勢的延續。9月在歷史上同樣平淡,表明第三季度的後半段很少能帶來持續的上行。
在8月之前流傳的預測指出,本季度晚些時候可能出現向$55,000–$60,000區間的洗牌,這是由估值指標惡化——如 MVRV Z 分數(一項衡量比特幣市場價值與已實現價值即所有幣的總成本基礎之比的指標)進一步進入負值區域——以及更廣泛的宏觀焦慮所驅動的。如果該情景成真,將在本季度結束前抹去第三季度當前漲幅的很大一部分。
來源:Bitcoin.com News via CryptoNews.net

