比特幣站上短期持有者成本價,但近期買入的幣仍有62%處於虧損
重點速覽
- •比特幣自9月高點回調約10%後,重新測試其在8月漲勢中收復的True Market Mean、短期持有者成本價及200日均線。
- •僅約38%的短期持有者供應處於獲利狀態,低於10月初的97.5%以上,即使價格高於該群體的平均成本,近期買入的幣仍有約62%處於虧損。
- •美國現貨比特幣ETF在三個交易日內淨流出合計約11.6億美元,其中10月30日為6.432億美元;11月3日流出縮減約71%,但仍以淨流出收尾。
- •槓桿空頭倉位已在價格上方累積,最大的清算集群位於87,000美元附近,這意味著反彈可能反映空頭回補而非真正的新增需求。
- •Glassnode將此次回調定性為上行趨勢中的健康重置,並指出市場對10月29日幣安事件(估計約63億美元,為有紀錄以來最大的加密貨幣失竊案)的淡靜反應是強勢的體現。
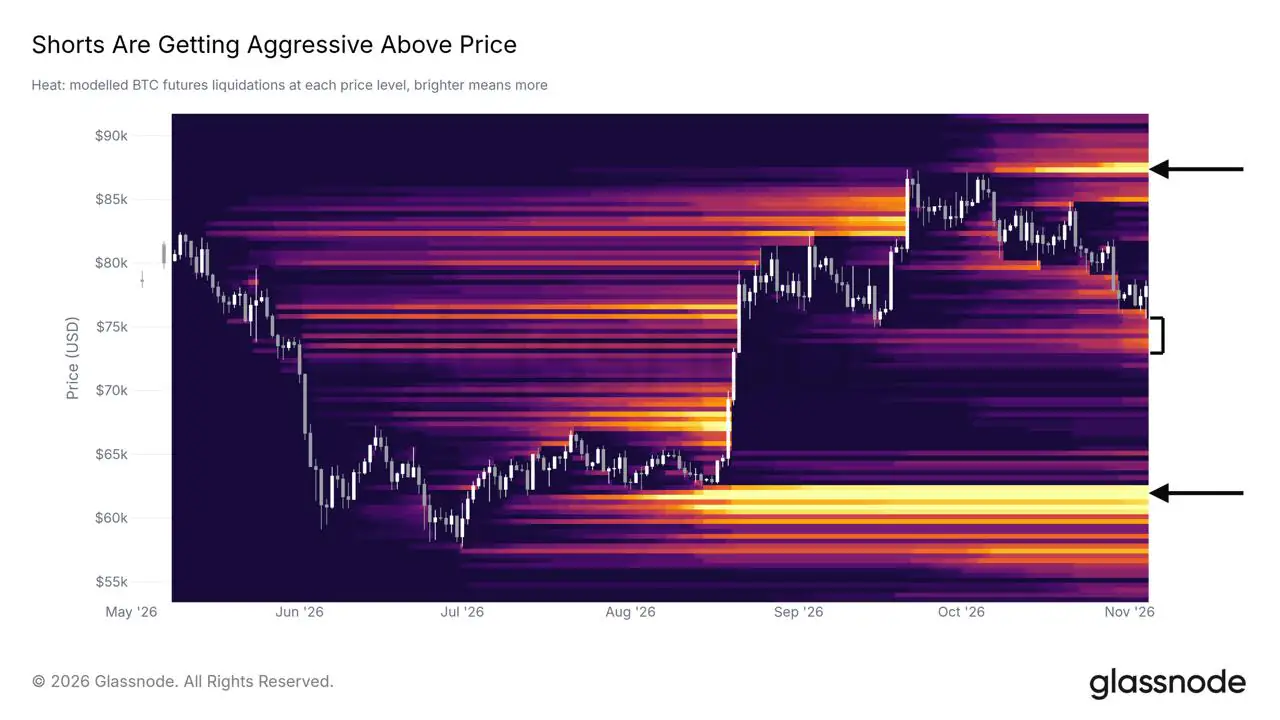
Glassnode最新的週報題為“Idling at Support”,於11月4日發布,將當前比特幣的回調定位為對該資產於8月收復區域的重新測試。結合ETF資金流數據來看,報告描繪了一個已消化大部分強制賣壓、卻未能吸引新買盤的市場,而近期買入並處於虧損的幣的比例持續上升。與此同時,美國現貨比特幣ETF投資者在三個交易日內撤出了約11.6億美元。
比特幣重新測試8月收復的價位
比特幣8月與9月的漲勢使其重新站上2025年歷史高點後曾跌破的多個基準:200日均線、短期持有者(STH)成本價,以及Glassnode的True Market Mean。True Market Mean衡量活躍流通幣的平均收購成本,並剔除長期休眠的供應;STH成本價則對持有不足約五個月的幣進行同樣的計算。相比之下,200日均線是基於歷史價格而非鏈上收購數據計算的技術趨勢基準。
這些收復的價位目前正從上方受到考驗。11月3日,比特幣收盤略低於True Market Mean,並隨美國期中選舉計票在夜間滑向76,000美元,隨後回升至該水平之上。Glassnode估計,自9月高點以來的回調幅度約為10%。
更關鍵的細節位於價格下方。STH成本價落在Glassnode仍標記槓桿多頭倉位的區間內:前者是近期買家關注的成本參考,後者是槓桿多頭可能被迫賣出的區域。由於兩者處於同一狹窄區間,對成本價的測試同時也是對強制賣壓是否重燃的測試。
多頭先遭清算,隨後空頭湧入
Glassnode的清算熱力圖用於估算槓桿倉位會在何處被迫平倉,顯示自9月高點以來的下跌已觸發漲勢期間堆積的許多多頭清算水平。清算是指當槓桿倉位的虧損耗盡保證金時,交易所強制執行的平倉。多頭側尚未出清的敞口集中在價格下方的區間內,該區間與200日均線重合。
價格上方的倉位布局則朝相反方向演變。過去一週,儘管價格下跌約3.5%,上方的清算水平卻持續累積——Glassnode將此歸因於交易者在下跌過程中加空。最大的上方空頭清算集群位於87,000美元附近,接近9月高點。
這改變了反彈所能證明的意義。價格朝這些水平攀升將迫使部分空頭回補倉位,但這種買盤來自交易者平倉離場,而非投資者增加敞口。由空頭回補驅動的漲勢,可能在價格圖表上看似需求,卻不會在持倉數據中體現為真正的需求。
價格高於平均成本,為何多數近期供應仍處於虧損?
10月初,97.5%以上的短期持有者供應處於獲利狀態。Glassnode目前測得這一比例約為38%,這意味著持有不足五個月的幣中約有62%低於其收購成本——即使比特幣價格高於該群體的平均成本。
平均成本與獲利比例回答的是不同的問題。一小批成本遠低的幣可以拉低平均值,而更大一批幣仍處於虧損。以一個簡化的群體為例:38%的幣以60,000美元買入,62%以85,000美元買入,則平均成本約為75,500美元,低於比特幣目前價格,但仍有62%的供應處於虧損。收復平均成本並不能說明有多少幣回到損益兩平。
Glassnode基於實體層級的鏈上估算構建這些群體,採用約155天的漸進邊界,並排除交易所持有的幣。因此,38%這一數字描述的是一個模型化的幣群體,而非投資者人數。處於虧損的幣尚未被賣出——但已成為潛在賣壓的候選。
這些候選構成了市場的第二面。在高於當前價格買入的持有者,只有當比特幣回升至其成本附近才能收回本金,屆時部分人可能選擇離場。數據顯示這類供應累積之快:該群體在約一個月內從幾乎全面獲利轉為大部分虧損。
ETF投資者仍在贖回
在強制賣壓減弱、潛在賣方增加之際,懸而未決的問題是誰來吸納這些供應。美國現貨比特幣ETF——直接持有比特幣的基金,也是新增傳統資金最醒目的通道——並未承擔這一角色。Farside Investors的數據顯示,10月30日淨流出6.432億美元,11月2日為3.986億美元,11月3日為1.156億美元,三個交易日合計約11.6億美元。
11月3日的流出規模縮減約71%,Bitwise與富達(Fidelity)基金的小額流入,部分抵消了貝萊德(BlackRock)IBIT約9,500萬美元的流出。當日仍以淨流出收尾,這意味著改善的是賣出的速度,而非買盤的回歸。
Glassnode將更廣泛的格局解讀為加密貨幣內部資金在資產與平台之間輪動,而傳統投資者的參與有限。其上一期週報估計,美國現貨ETF持有者的平均成本約在81,500美元附近。由於比特幣低於該水平,ETF整體倉位處於虧損——這使ETF通道成為潛在損益兩平賣壓的第二個來源,而非新增需求的來源。
健康重置的理由
Glassnode自身的解讀較為正面。該機構認為,突破後的重新測試屬於常態,而這次回調已清洗了9月高點積累的過度倉位,使短期持有者的壓力遠低於一個月前。報告指出,現貨成交量一直保持在漲勢前的水平之上。
市場也吸收了10月29日的幣安(Binance)安全事件,該交易所估計損失約63億美元,為有紀錄以來最大的加密貨幣失竊案。Glassnode將價格的淡靜反應視為強勢的訊號,並將價格守住下方區間視為8月以來上行趨勢內的一次健康重置。下跌期間增加的空頭也符合這一敘事:押注進一步下跌的交易者,正是價格回升時被迫買回的一方。
兩種解讀可以同時成立。更乾淨的市場結構與買盤的缺席是兩個獨立的條件,重置論述回應了前者,卻無法解決後者。哪個因素對復甦更為關鍵,取決於資金流數據是否開始與倉位數據相互印證。
什麼能釐清這一問題
以下訊號的分量並不相等。短期持有者的獲利狀況會隨價格機械性回升,因此其改善只能顯示近期持有者在收復虧損,而非新買盤進場。ETF資金流是更獨立的檢驗,因為它記錄的是資金的進出,而非對已持有幣的重新估值。
支持重置解讀的訊號:
- 未來一週每日收盤價守住True Market Mean之上,且不再重演11月3日的跌破
- 未來五個交易日中大部分出現ETF淨流入
- Glassnode下一期週報中,短期持有者獲利供應回升至50%以上
削弱重置解讀的訊號:
- 每日收盤價跌破短期持有者成本價,使價格落入多頭清算區間
- 贖回規模回升至10月30日的水平
- Glassnode下一期週報中,短期持有者獲利比例進一步下滑
Farside每日發布ETF資金流,而Glassnode每週更新其群體數據,因此買盤這一側的問題會先受到檢驗。
本文基於Glassnode的“Idling at Support”報告,原發於 Coindoo。

