比特幣散戶去向成謎:幣安與ETF數據揭示了什麼
重點速覽
- •CryptoQuant的散戶活躍度指標在比特幣2025年10月接近126,000美元的歷史高點以及約50%回撤至約60,000美元的過程中,均未顯示飆升訊號。
- •駭客於10月29日從幣安竊取約63億美元,提款重新開放時交易所已彌補被竊資產的95%,客戶淨提款額達47.2億美元。
- •幣安比特幣期貨未平倉合約降至87億美元,但由於美元計價約5%的降幅小於價格6%的跌幅,隱含的幣數曝險反而略為上升。
- •美國現貨比特幣ETF於11月2日淨流出約3.99億美元,其中約4.05億美元流出貝萊德的IBIT,這削弱了散戶遷移至ETF的解釋。
- •數據僅支持較有限的結論:幣安衍生品交易者在攻擊事件中維持大致相同的幣數曝險,而ETF持有者在期貨低點出現前幾天是淨賣方。
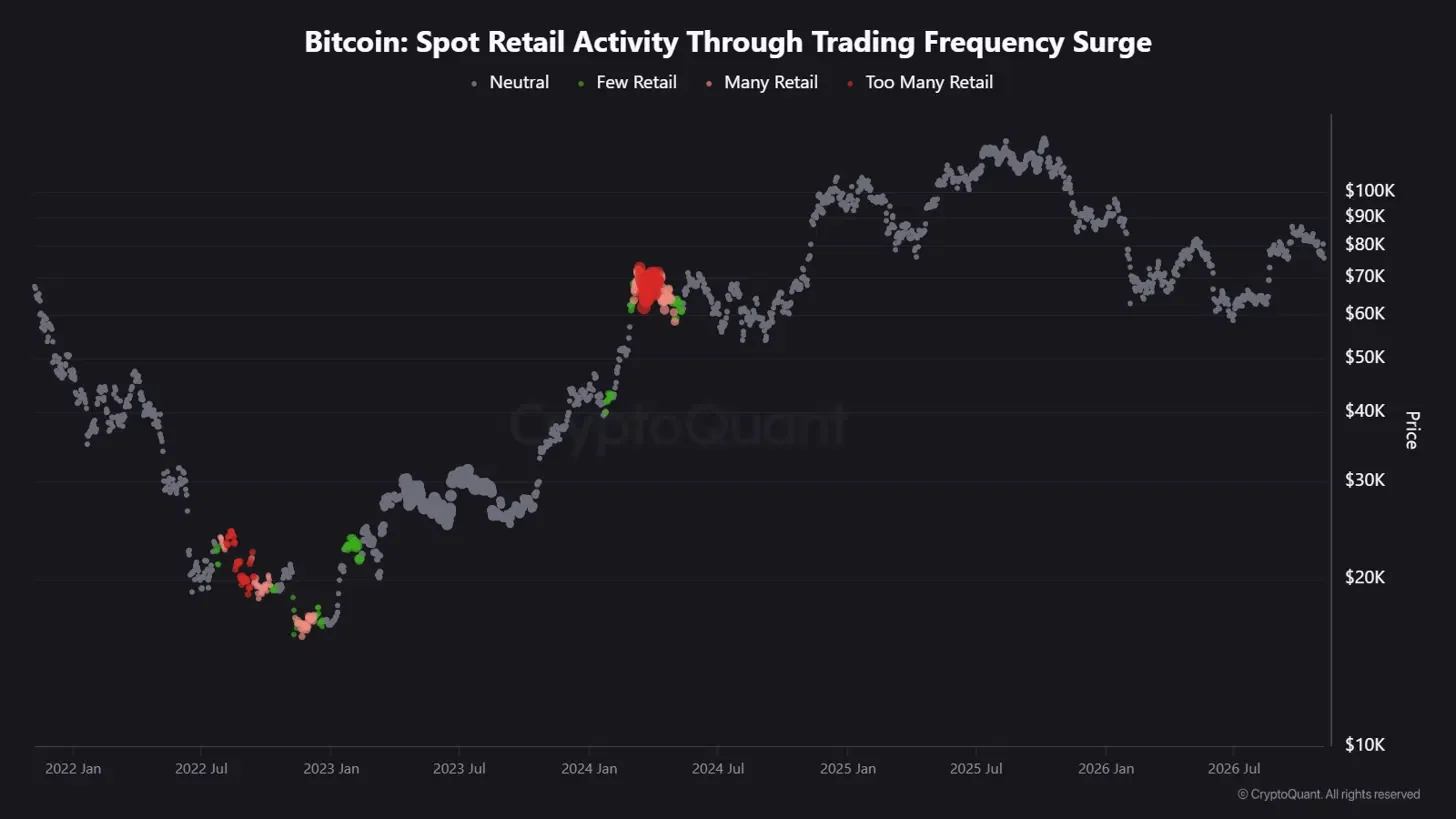
11月6日發布於CryptoQuant的兩份分析對比特幣投資者結構提出了一個尖銳的問題:散戶交易者都去哪了?其中一份來自分析師BaykusCharts,發現該平台的散戶活躍度指標在比特幣2025年10月接近126,000美元的歷史高點附近、以及今年約60,000美元的低點附近,均未出現飆升訊號,並推測部分活動已轉移至現貨ETF。另一份來自Arab Chain,報告幣安比特幣期貨未平倉合約已降至兩個多月來的最低水平。
構成這場辯論框架的數據十分醒目:10月29日幣安因駭客攻擊損失約63億美元;幣安BTC未平倉合約降至87億美元;然而以比特幣數量計算,該曝險幾乎沒有變化。美國現貨比特幣ETF於11月2日流出3.99億美元。
BaykusCharts主張散戶是轉移了,而非離場。要驗證這一論點,需要三項這些貼文未提供的資訊:散戶指標實際統計的內容、以幣數而非美元表示的幣安數據,以及涵蓋相同日期的ETF資金流數據。
相對指標,而非人頭統計
CryptoQuant對其Spot Retail Activity Through Trading Frequency Surge指標的說明解釋了該方法。此指標將交易頻率與其一年移動平均線比較,並在交易筆數大幅高於該基準時標記為異常。中性讀數意味著活動保持在正常範圍內——在此讀數下交易仍可穩定進行,而交易人數從未納入計算。
交易筆數也無法透露背後是誰在交易。一檔基金可將單筆訂單拆分為數百筆成交,而個人投資者可能只買一次並持有一年。然而,交易所交易筆數仍是業界衡量散戶行為的預設代理指標,因為比特幣的直接現貨交易歷來集中於加密貨幣交易所而非券商——這正是為什麼一個長期沉寂的指標會重塑分析師對整個市場參與度的解讀。這項發現仍具分量:在歷史高點與約50%的回撤期間,標誌著早期週期的瘋狂交易熱潮始終未重返加密貨幣交易所。
期貨低點背後的幣安衝擊
10月29日,駭客從全球交易量最大的加密貨幣交易所幣安盜走約63億美元,交易所隨即暫停提款。提款重新開放時,幣安表示已全額彌補被竊資產的95%,《南華早報》報導。路透社則指出,重新開放後的客戶淨提款額為47.2億美元。
這個時間點改變了期貨數據所能說明的內容。不再信任某交易所的交易者可以在該處平倉並在其他平台重新建倉——這種操作會使該交易所的未平倉合約縮減,同時交易者的比特幣曝險不變。轉入私人錢包的幣也會在未被賣出的情況下離開交易所。幣安創下的兩個月低點,是在交易所遭竊一週後錄得的,首先反映的是幣安自身的狀況。
換算為幣數,幣安期貨大體持平
美元計價的未平倉合約等於未平倉合約的BTC等值數量乘以價格,因此即使沒有任何部位平倉,價格下跌也會使總額縮水。先前一份撰寫於駭客攻擊前10月下旬的CryptoQuant QuickTake提供了攻擊前的讀數可供對照。
美元數字下降約5%,略低於價格6%的跌幅。僅價格變動本身便會使10月下旬的部位減少約5.4億美元,但實際降幅更小。這意味著幣數反而略為上升,而非下降。由於11月的價格低於76,000美元,此隱含曝險只是一個下限。
這項比較依賴兩份貼文中經四捨五入的數字,並假設兩者在可比價格下衡量的是相同的合約。幣本位合約具有固定的美元規模並以BTC結算,估值方式不同,因此混合不同合約類型的總額無法以單一現貨價格調整。幣安將未平倉合約的幣數量與美元價值作為獨立欄位公布,但僅涵蓋最近約一個月,因此在該時間窗口仍涵蓋此次攻擊之際,可以進行更乾淨的驗證。
未平倉合約還會將每筆交易的買賣雙方相互抵銷。10月下旬的貼文發現空頭略多於多頭,而持平的總額可能隱藏著多頭平倉的同時新空頭開倉,或強制清算被新部位取代的情況。它是合約存量而非現金餘額,因此美元計價約4.5億美元的下降並不代表資金被提取。
本月ETF資金流向指向另一個方向
BaykusCharts的遷移論點立基於合理的前提。購買ETF份額的投資者透過券商交易——這一管道自2024年1月美國現貨比特幣基金問世以來即已開放——因此其活動永遠不會反映在加密貨幣交易所的交易筆數中。在完整週期內,這種轉移可能使以交易所為基礎的散戶指標保持沉寂,即使個人需求持續增長。
資金流數據可顯示這種轉移目前是否成立。與管理資產規模不同,資金流統計的是申購或贖回的份額,因此價格波動不會使其失真。根據Farside Investors數據,美國現貨比特幣ETF於11月2日以約3.99億美元的淨流出開啟11月,其中約4.05億美元流出貝萊德的IBIT。單一交易日不代表趨勢,但在攻擊發生後的一週內,這些基金是在流失資金而非吸納資金——這削弱了遷移作為本月沉寂的解釋。
資金流仍無法說明是誰在賣出。在申購與贖回數據中,為客戶投資組合進行再平衡的理財顧問,與自主決策的買家看起來並無二致。一種常見的簡化做法是將機構持倉申報中缺席的ETF份額視為散戶持有。然而,SEC的13F表格規則僅適用於可申報證券達1億美元以上的管理人,而許多申報顧問管理的是個人資金。第三季申報將於11月16日截止,將顯示截至9月30日的持倉——即攻擊發生前一個月。
真正離場論的依據,以及什麼能夠釐清
離場論最強的版本綜合了上述所有因素:整整一個週期沒有散戶飆升、最大交易所被提走數十億美元、以及ETF持有者在同一週內贖回。如果個人投資者是在退出比特幣而非轉換平台,這些訊號將會同時出現。
這一論點缺少的是將這些動作與同一批人聯繫起來的衡量方式。三組數據可在11月剩餘時間內縮小這一差距:
- 幣安BTC未平倉合約——若價格持穩而幣數下降,將標誌真正的平倉離場;若幣數持平,則指向價格效應。
- ETF申購與贖回——贖回分散於多家發行商將支持離場論;申購回歸將支持遷移論。
- CryptoQuant的散戶指標——任何反彈時出現飆升標記都將否定缺席說;持續沉寂則使其無法獲得證實。
就目前而言,數據支持的是比兩篇貼文所暗示更為有限的結論。幣安衍生品交易者在創紀錄的攻擊事件中維持了大致相同的幣數曝險,而ETF持有者——無論他們是誰——在期貨低點出現前的幾天裡是淨賣方。
來源:Coindoo

