比特幣瞄準 87,000 美元反彈,10 月 ETF 淨流出突破 10 億美元
重點速覽
- •比特幣從滑落至 81,000 美元附近的低點回升,週日收於 83,691 美元,但這波反彈並未確立對阻力位的持續突破。
- •儘管週五比特幣基金錄得 2,110 萬美元的小幅淨流入,截至 10 月 9 日,美國現貨比特幣與以太幣 ETF 在 10 月的合計淨贖回仍約為 10.2 億美元。
- •技術分析將 83,500 美元標記為短期決策關卡,上方參考價位在 85,000 美元與 87,000 美元附近,下方支撐則在 82,000 美元與 79,500 美元附近。
- •Glassnode 指出幣安訂單簿在 86,500 至 86,750 美元之間存在集中的賣壓區,並注意到 81,000 美元附近有大量買單,且表示在 85,500 美元上方錄得穩定收盤將改善突破形態。
- •現貨參與度依然異常低迷,現貨交易所與 ETF 合計成交量的七日均值約為每日 68 億美元,而 10 月 14 日公布的美國 CPI 數據則被視為下一項既定的宏觀催化劑。
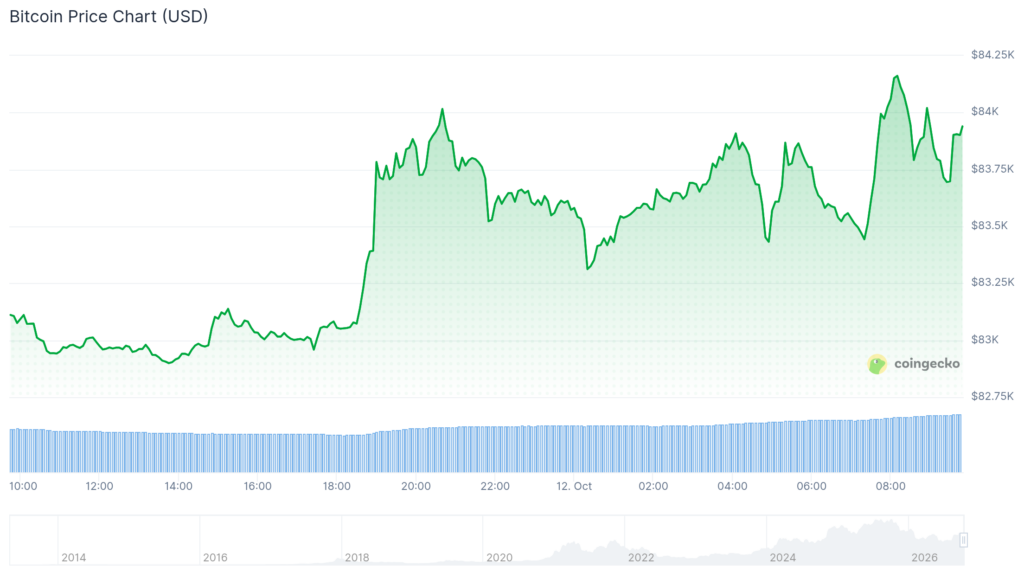
比特幣從上週的跌勢中反彈後,於週一交易時段逼近一個爭奪激烈的阻力區,CoinGecko 錄得週日收盤價為 83,691 美元,此前價格曾滑落至 81,000 美元附近。這波將價格推回 83,500 美元附近的反彈,是在美國現貨加密貨幣 ETF 持續遭贖回的情況下出現的。
這波復甦使短線買盤面對較弱的機構需求格局。Farside Investors 的每日紀錄顯示,截至週五,比特幣與以太幣基金在 10 月的合計淨流出已超過 10 億美元;這種背離使「市場已建立可持續底部」的說法受到質疑,也將價格復甦與流入受監管投資產品的資金區隔開來。
劇烈震盪一週後比特幣回升
CoinGecko 的歷史數據顯示,比特幣於 10 月 6 日收於 85,540 美元,兩天後跌至 81,686 美元。該加密貨幣隨後於週五回升至 82,564 美元,週六升至 82,918 美元,週日更高的收盤價延續了這一走勢,但並未確立持續的突破。
價格走勢也顯示出 10 月稍早的漲勢反轉得多麼迅速。比特幣曾於 10 月 4 日收在 86,490 美元,隨後賣方在接下來的交易日重新掌控盤面,令交易員不得不研判隨後的反彈究竟代表新的需求,還是暫時性的穩定。
CoinGecko 錄得週五的交易量約為 427.6 億美元,週日約為 148.4 億美元。這些數字涵蓋加密貨幣交易活動,而非透過美國投資基金的買入。週末的成交量也需謹慎解讀,因為傳統交易所買賣產品在週末期間並不交易。
阻力在 85,500 美元附近集結
CryptoSavingExpert 在 X 上發文指出,回調後買方正試圖收復 83,500 美元,並將該區域描述為短期決策點,而非已確認的支撐。據該分析師表示,若能持續站上該水準,可能為邁向 85,000 美元乃至最終的 87,000 美元打開通道。
該分析師也概述了若反彈失敗的下行情境:若遭拒絕回落,市場可能回到 82,000 美元附近,並以 79,500 美元為更深的支撐。這些水準僅代表分析師對圖表的條件式解讀,非經獨立驗證的訂單或保證的目標價位。
Glassnode 於 10 月 7 日發布的市場研究提供了另一項技術參考。該公司在幣安現貨訂單簿上識別出介於 86,500 至 86,750 美元之間的賣壓區,其分析師表示,若能在 85,500 美元上方錄得穩定收盤,將改善先前突破形態的結構。這一區別至關重要,因為短暫突破阻力並不代表已被市場接受,交易員仍需觀察後續收盤價、交易活動以及賣方的反應。Glassnode 在觀察期間還識別出 81,000 美元附近存在大量買單,惟該訂單簿證據僅涵蓋特定時點的快照,且可能隨交易員調整倉位而變化。
ETF 贖回挑戰復甦態勢
這類現貨 ETF 直接持有標的加密貨幣,並在美國主要證券交易所交易,投資人可透過標準證券帳戶獲得曝險,而無需直接託管資產。美國現貨比特幣基金於 2024 年 1 月開始交易,以太幣版本則於 2024 年 7 月跟進,其每日申購與贖回由 Farside Investors 等數據供應商追蹤。
Farside Investors 錄得週三淨流出 4.849 億美元的比特幣 ETF 資金,週四再流出 2.441 億美元。週五則錄得 2,110 萬美元的淨流入,提供了小幅抵銷。然而,在 10 月已完成的交易時段中,比特幣基金的淨贖回仍約為 3.863 億美元。
據同一數據供應商表示,以太幣基金於週五再錄得 5,610 萬美元的流出,使其 10 月的累計贖回達到約 6.35 億美元。兩類基金合計,截至 10 月 9 日已流失約 10.2 億美元,儘管期間比特幣基金曾有多個交易日錄得淨流入。
資金流量衡量的是投資人的淨申購與贖回,而非直接的現貨交易所交易量,且無法單獨解釋比特幣在特定交易日波動的原因。然而,持續的贖回將削弱「機構廣泛支持的復甦」這一論點的證據,而單靠週五比特幣的小幅流入,並不足以扭轉全月的贖回格局。
Glassnode 於 10 月 7 日發布的評估指出,現貨參與度異常低迷,現貨交易所與 ETF 合計成交量的七日均值約為每日 68 億美元。研究人員還指出,在前一次突破嘗試期間,近期入場的持有人貢獻了大量獲利了結賣壓。
選擇權持倉則呈現不同的景象。Glassnode 在其觀察的選擇權市場中發現,每張看漲選擇權對應約 0.56 張未平倉的看跌選擇權合約——該比率低於一,顯示看漲合約的未平倉持倉相對更重——並識別出模型估算的清算價位集中在現行價格下方,加劇了下行敏感性。此類模型估計的是易受衝擊的持倉,而非記錄已實際發生的清算。
後續催化劑取決於需求
下一項考驗將來自近期爭奪激烈的阻力區附近的交易活動,以及隨後的機構資金流向。Glassnode 將 10 月 14 日公布的美國消費者物價指數(CPI)視為另一項既定的宏觀經濟催化劑。CPI 是衡量美國通脹的主要指標,也是聯準會利率預期的重要參考依,因此包括加密貨幣在內的各類風險資產參與者均密切關注其公布日期。若能在阻力位上方錄得可持續的收盤,並伴隨更強勁的現貨買盤,將比單純的價格復甦提供更明確的確認。

