聯準會新數據示警:比特幣漲勢背後的潛在風險
重點速覽
- •比特幣於9月21日觸及86,000美元,較前一個週日收盤價上漲逾10%,現貨買方主動流量轉正、成交量上升與空頭清算推動了這波漲勢;期貨未平倉合約量與多頭支付的資金費率高於Glassnode的高位區間,選擇權未平倉合約量接近410億美元。
- •聯準會研究人員工作論文的金融脆弱性指數顯示,金融槓桿為0.83,落在偏高區間;綜合指數為0.65、估值壓力為0.77、融資風險為0.62,家庭與企業借款則較低,為0.26。
- •FVI旨在捕捉緩慢累積的結構性脆弱,而非同時性的市場壓力;該論文的歷史模型顯示,在高FVI時期,同樣的商業週期衝擊對消費與長期投資造成的降幅更深。
- •聯準會分析估計,截至2025年9月,大型避險基金持有4兆美元的公債總曝險與3兆美元的回購借款,其中包括約8,300億美元的現貨—期貨基差交易與3,050億美元的交換券差交易。
- •回購融資壓力傳導至加密貨幣需求減弱與槓桿化比特幣清算,仍是所引用證據尚未觀察到的情境;資料集止於2025年第四季,使圖表中標示為2026年數據的資料版本不明確,且該論文不代表理事會的觀點。
比特幣的最新漲勢與聯準會新的金融風險指標,描述的是兩個不同的時間範疇。比特幣($BTC)反映的是當前市場的需求與持倉,而聯準會的指標追蹤的是可能在下一次衝擊中放大損害的結構性弱點。
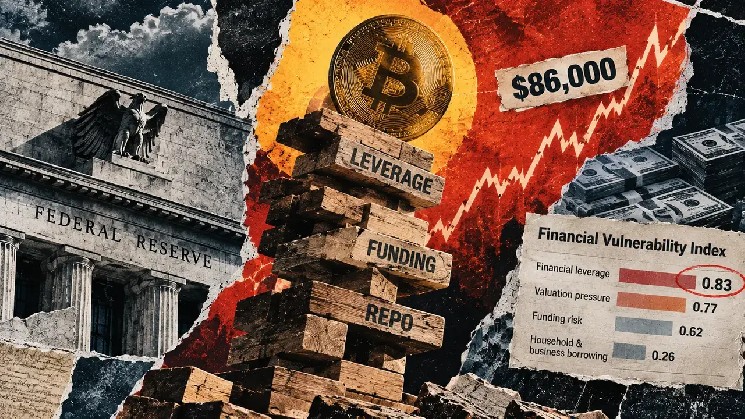
金融脆弱性指數(FVI)的設計目的,是捕捉緩慢累積的脆弱性,而非同時性的市場壓力。在工作論文的圖2中,金融槓桿的最終標註值為0.83,落在其歷史分布的「偏高」區間內。綜合指數標示為0.65、估值壓力為0.77、融資風險為0.62——皆被描述為「顯著」。家庭與企業借款則較低,為0.26。該指標屬於聯準會更廣泛的監測工具組合的一部分,其中也包括每半年發布一次的金融穩定報告,但研究人員的工作論文本身並不具備理事會的政策權重。
圖表將四個組成部分標示為Q1,綜合指數標示為Q2,並以2026年作為座標軸的最後一個標記。另一方面,該工作論文另外指出,其資料集與多個估計樣本止於2025年第四季(2025:Q4),但並未說明這些終點是較新版本的觀測值、即時預測,還是標示問題。這使得任何穩妥的描述僅能限於圖2的季度標籤與數值,而無法將認定為經過驗證的2026年觀測日期。
脆弱性與當前狀況之間的區別,解釋了表面上看似矛盾的現象。傳統的金融狀況指數會隨著信用緊縮與明顯壓力浮現而上升;相比之下,FVI可以在較平靜的時期隨著槓桿與風險承擔的累積而逐步升高。
比特幣此輪走勢有其自身的驅動因素。9月21日,$BTC觸及86,000美元,較前一個週日收盤價上漲逾10%,當時現貨買方主動流量轉為正值,成交量上升。空頭清算也助推了週一的進一步上行。期貨未平倉合約量與多頭支付的資金費率均高於Glassnode的高位區間,選擇權未平倉合約量接近410億美元,且選擇權定價隱含的波動低於市場最終實際的表現。
融資壓力如何可能波及比特幣
一份6月的分析報告《分解避險基金的美國公債曝險》估計,截至2025年9月,大型避險基金持有4兆美元的公債總曝險與3兆美元的回購借款——即以公債作為擔保品的短期有擔保融資。其代理估計包含約8,300億美元的現貨—期貨基差交易(利用公債期貨與現券價格之間的價差),以及3,050億美元的交換券差交易(圍繞利率交換與公債之間的利差建立部位)。
聯準會對政府債券擔保回購市場的另一項審查發現,短期融資、交易商中介、擔保品重複使用與低折扣率,可能使壓力在融資、現貨與衍生性商品市場之間傳導。更高的追繳保證金或更緊的交易商承接能力,可能迫使機構拋售流動資產、削弱加密貨幣現貨需求,並清算槓桿化的$BTC部位。不過,這種跨市場傳導序列仍屬情境推演;所引用的證據並未觀察到完整的鏈條。但其前提條件是可以即時觀察的:期貨未平倉合約量與多頭支付的資金費率是否持續高於Glassnode的高位區間、估計的避險基金回購借款如何從2025年9月的水準演變,以及聯準會是否會在日後釐清FVI圖表中標示為2026年數據的資料版本。
該工作論文的歷史模型說明了為何這項脆弱性讀數重要。在高FVI時期,同樣模擬的商業週期衝擊對消費與長期投資造成的降幅,比低FVI時期更深。因此,該指數最適合被解讀為「放大器」指標:它描述的是體系將衝擊轉化為更廣泛損害的能力,而比特幣的即時走勢仍取決於資金流向、流動性與持倉狀況。
該工作論文反映的是其作者自身的分析,並不代表聯準會理事會的認可。\n來源:CryptoSlate

