CryptoQuant 分析師:比特幣重返熊市週期的可能性降低
重點速覽
- •處於虧損的比特幣 UTXO 比例已從約 60% 降至約 27%,CryptoQuant 的 Crypto Dan 表示,這種變化在歷史上往往與市場脫離熊市環境同步出現。
- •比特幣位於約 71,300 美元的活躍供應支撐與約 79,800 美元的已投資成本阻力之間,9 月 17 日曾在 76,400 美元附近交易。
- •根據 SoSoValue 數據,美國現貨比特幣 ETF 於 9 月 15 日得約 4.5 億美元的淨流出,為 6 月以來最大的單日流出。
- •ETF 資金流出發生在 CLARITY 法案未能在參議院取得進展的當天,次日聯準會宣布升息 25 個基點。
- •可持續的復甦需要比特幣守住 71,300 美元支撐、消化 79,800 美元損益兩平區域附近的潛在賣壓,並見到 ETF 資金流回穩。
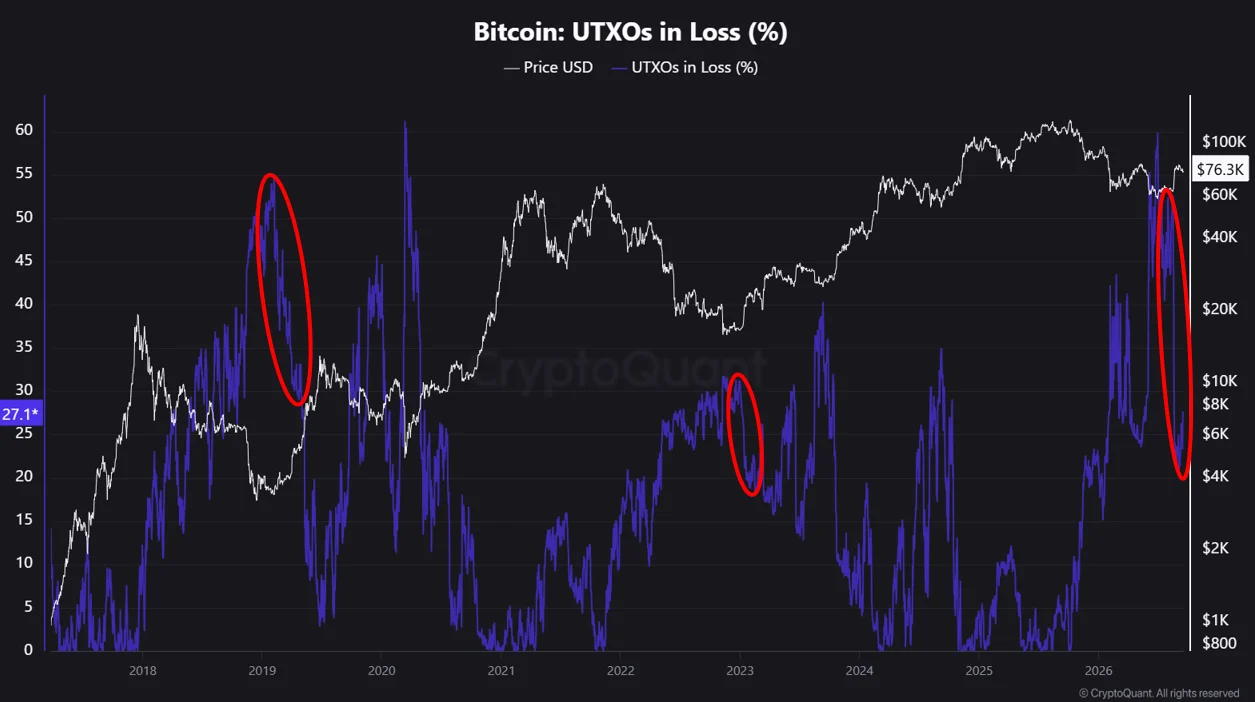
處於虧損狀態的比特幣交易輸出比例已從近 60% 降至約 27%,兩位 CryptoQuant 分析師指出,這種規模的降幅在歷史上往往伴隨著市場脫離熊市環境。然而,一項平行的成本基礎分析顯示,這波復甦在 79,800 美元附近仍面臨關鍵考驗,而近期交易所買賣基金(ETF)的資金流出也為逐漸改善的鏈上圖景增添了變數。
虧損輸出減少,重塑週期圖景
根據 CryptoQuant 貢獻者 Crypto Dan 的分析,處於虧損狀態的比特幣交易輸出比例已從接近 60% 降至約 27%。他認為,類似規模的降幅在過去曾伴隨市場脫離熊市環境的轉折。
比特幣交易輸出,即 UTXO,是記錄在區塊鏈上的一筆可花費 BTC。當比特幣當前價格低於其隱含成本基礎(依該輸出產生時的市場價格計算)時,該輸出即被歸類為虧損狀態。這個數字未必能反映現任持有人的買入價格:一筆交易可能是買入,也可能是同一個人或公司控制的錢包之間的移。
儘管如此,這一降幅顯示財務壓力已在遠為更多的輸出上得到緩解。目前位於隱含成本基礎下方的輸出數量,已少於下跌行情高峰時期。
該指標統計的是區塊鏈上的輸出,而非人數或比特幣供應的等權重比例,因此這並不代表 27% 的比特幣投資人處於虧損。一個人可以控制多個 UTXO,而個別輸出所含的 BTC 數量也可能差異極大。歷史比較同樣僅具參考性而非結論性,因為比特幣經歷的完整大型市場週期只有少數幾次——許多分析師會將這些週期對應到網路約四年一次的減半時間表,即區塊獎勵會週期性地減半。沒有任何單一鏈上指標能正式判定熊市週期何時結束,重返熊市週期的可能性降低,也不排除再次出現回檔。這項分析針對的是比特幣更廣泛的多月結構,而非其短期每日走勢。
比特幣仍處於兩類持有人之間
虧損指標描繪的是一個正在改善的市場,但並未顯示買賣雙方下一步可能在何處反應。CryptoQuant 另一位貢獻者 Darkfost 的獨立分析將比特幣定位於兩個成本基礎水準之間:約 71,300 美元的潛在活躍供應支撐,以及約 79,800 美元的已投資成本阻力。
根據撰寫時查閱的 CoinMarketCap 市場數據,比特幣於 9 月 17 日 08:53 UTC 在 76,400 美元附近交易,價格約高於下緣 7%、低於上緣 4%。這一區間使 Crypto Dan 較宏觀的週期論點轉化為可驗證的價格結構:比特幣的復甦程度足以讓活躍持有人整體保持獲利,但尚不足以吸納所有在損益兩平附近等待的供應。
71,300 美元反映活躍供應的成本基礎
活躍供應成本基礎估算的是對當前市場具經濟意義的代幣的平均價格。超過七年未移動的比特幣被排除在外,以降低可能已遺失、無法取回或不太可能參與交易的持倉所帶來的影響。
比特幣在約 71,300 美元上方交易,意味著該組別中的平均代幣仍處於獲利狀態。成本基礎接近此水準的投資人可能不願在下方賣出,有助於價格回落時該區域發揮支撐作用。但這種行為並無保證。若價格持續跌破 71,300 美元,將使更多活躍供應轉為虧損;若買方未能收復該水準,試圖避免更深虧損的投資人可能會將原有支撐轉化為賣壓來源。
79,800 美元是復甦遭遇賣方之處
接近 79,800 美元的已投資成本基礎代表另一個群體。在該水準,部分目前處於虧損的資金將回到損益兩平。在較高價位買入的投資人可能利用這波復甦出場而不致實現虧損,較近期買入的投資人也可能在同一區域獲利了結。這些決策可能在 79,800 美元附近增加供應,也有助於解釋為何比特幣難以突破該區域。
這與虧損輸出比例下降並不矛盾。讓更多 UTXO 重回獲利的同一波復甦,也使先前處於虧損的持有人更接近出場點。比特幣必須先吸納他們潛在的賣壓,改善中的鏈上結構才有可能轉化為持續的上行走勢。
虧損比例可能隨價格逆轉
最主要的反方論點其實內建於 UTXO 指標本身。該指標的改善部分是比特幣復甦的結果:價格上漲時,輸出會自動由虧損轉為獲利;價格下跌時,這一過程則會逆轉。因此,該指標確認了市場狀況有所改善,但無法獨立顯示需求是否強勁到足以維持這種改善。成本基礎區間以及流入或流出市場的資金,則提供了必要的第二道檢驗。
近期資金流向較不樂觀。根據 SoSoValue 數據,美國現貨比特幣 ETF直接持有比特幣並在美國交易所交易的投資基金——於 9 月 15 日錄得約 4.5 億美元的淨流出,為 6 月以來最大的單日流出。贖回發生當天,旨在釐清哪些美國監管機構監管數位資產交易的加密市場結構法案 CLARITY 法案未能在參議院取得進展;隔日,聯準會宣布升息 25 個基點。時間上的巧合並不能證明任一事件導致了贖回,但這兩項發展都為對風險敏感的需求創造了更艱難的環境。
較高的利率可能降低投機性資產的吸引力,儘管比特幣對每一次緊縮決策的反應並不一致。其過去對聯準會升息的反應,取決於政策變動是否已被市場提前消化,以及官員隨後釋出的訊號。
下一次回檔將檢驗週期論點
看多論點並不要求比特幣毫無間斷地上漲,而是要求未來的下跌能使虧損輸出比例維持在相對可控的範圍,同時活躍供應成本基礎持續守住。ETF 需求若能趨於穩定,將進一步證明這波改善有新資金支持,而非僅由價格回升所推動。
反之,若比特幣持續位於活躍供應成本基礎下方、虧損輸出比例開始急速上升,且基金贖回持續,反方論點將會增強。這種組合將顯示,一旦需求轉弱,復甦便未能保護持有人。
Crypto Dan 的指標顯示,比特幣已不再背負跌勢初期那種普遍的未實現虧損壓力。Darkfost 的區間則指出尚未解決的問題:市場的復甦程度足以形成潛在支撐,但尚未足以吸納所有在損益兩平附近等待出場的資金。
本文僅供參考,不構成財務或投資建議。鏈上指標與歷史市場模式並不能保證未來的價格表現。

