經濟衰退期間比特幣會發生什麼事?歷史顯示出兩階段模式
重點速覽
- •比特幣在歷史上往往於低迷初期隨風險資產下跌,之後在央行刺激措施擴大貨幣供給後回升。
- •在2020年3月的疫情衝擊中,比特幣於48小時內下跌超過50%,之後在央行向市場注入資金後創下歷史新高。
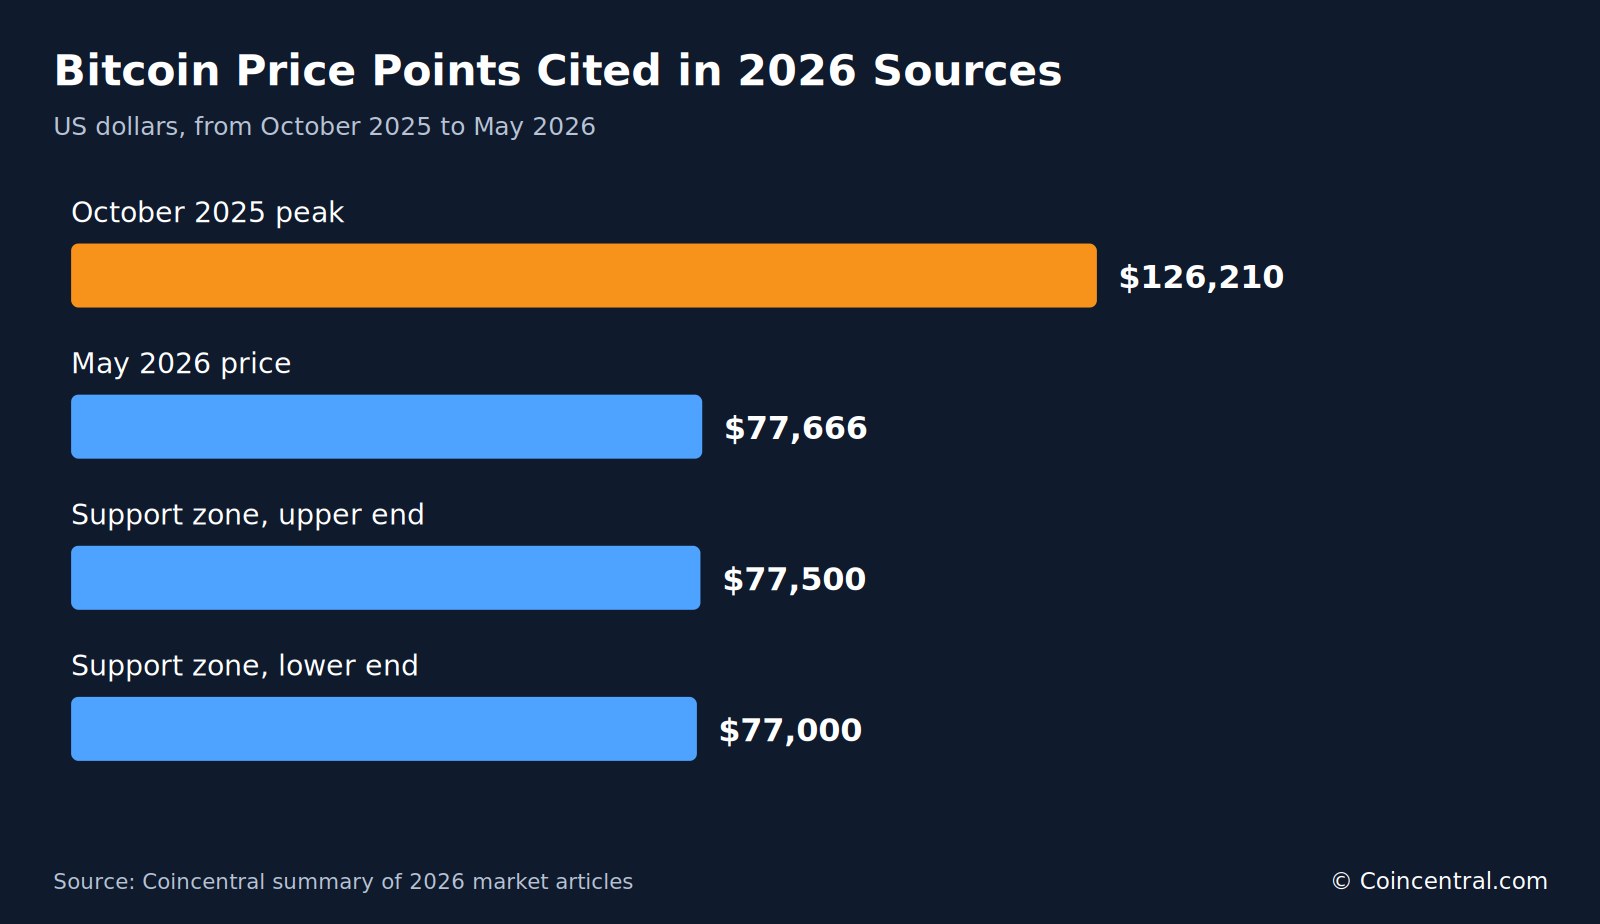
- •截至2026年5月,比特幣在約77,666美元附近交易,較2025年10月126,210美元的峰值低約38.5%,當時尚未正式宣布衰退。
- •現貨比特幣ETF與以MicroStrategy為首的企業財庫已將持有結構轉向長期持有人,一位分析師估計低迷期回跌約25%,遠低於早期散戶主導週期的80%。
- •比特幣2,100萬枚的供給上限與程式碼驅動的發行機制吸引投資人視其為通膨避險工具,但當央行升息對抗物價上漲時,其紀錄毀譽參半。
比特幣誕生於2008年金融危機的廢墟之中,作為一套不需依賴銀行或央行的貨幣系統。這樣的起源故事助長了一個普遍期待:當整體經濟轉弱時,這項資產應能保護儲蓄。然而,過去幾次衰退的紀錄卻呈現出更複雜的面貌。
就一般模式而言,當衝擊初來乍到時,比特幣往往與股市同步下跌,而在央行出手提供支持後則經常迅速反彈。本文檢視相關數據、歷史與主要風險。文中的基礎數據來自2025年3月至2026年6月間發表的文章。價格波動迅速,讀者在採取任何行動前應查閱即時數據。本文內容不構成財務建議。
比特幣衰退關鍵數據一覽
幾個數字有助於架構這場辯論。它們取自本文末尾列出的來源。
比特幣於2025年10月觸及126,210美元的峰值。到了2026年5月,其在77,666美元附近交易,較高點回落約38.5%。
供給則由設計所固定。比特幣總量僅能有2,100萬枚,且預計將於2140年達到上限。新幣發行速度大約每四年減半一次。
從技術上講,比特幣至今仍屬通膨性資產。總供給隨著挖礦而增加,但其速度由程式碼決定,而非任何中央銀行。支持者視此為與法幣的關鍵區別。
為何這些數據在衰退期間如此重要?過去跌幅的大小顯示市場反轉時投資人承擔的風險程度,而供給規則則解釋為何部分投資人將比特幣視為長期價值儲存工具。
本文引用的價格數據蒐集於2026年5月。由於比特幣全天候交易,目前的價格可能已有所不同。
比特幣在過去低迷期的表現
比特幣歷史尚短,可供研究的衰退案例不多。最常被引用的兩個事件是2018年的風險趨避期與2020年的疫情崩盤。每一事件都展現出這項資產的不同面向。
2018年:加密市場全面急跌
2018年,市場條件收緊觸發了廣泛的加密貨幣拋售。比特幣大幅下跌,山寨幣跌得更深。不過,網路仍持續運作:價格損失並未中斷交易或區塊產出。
2020年3月:快速崩跌
疫情衝擊同時席捲所有市場。當投資人拋售資產以換取現金時,比特幣隨著股票與債券一同下跌。有來源指出,比特幣在2020年3月的48小時內下跌超過50%。
另一個來源則將其形容為2020年2月至4月股市低迷期間的溫和下跌。兩種說法有出入,凸顯出結果在很大程度上取決於衡量的時間區間。兩天的低點與三個月的視角看起來截然不同。
反彈
根據其中一個來源,價格自2020年10月開始攀升。比特幣隨後創下歷史新高,當時央行已向市場注入大量資金。
在這一點上,各來源意見一致:比特幣先隨其他風險資產下跌,之後在支持措施到位後回升。
這兩個案例只是一個小樣本。它們無法證明比特幣在下次衰退中的表現,因為每次低迷都有其獨特的成因與政策回應。
兩階段衰退模式
有一項分析描述了兩階段模式:比特幣在第一階段表現得像風險資產,在第二階段則轉向通膨避險資產的行為。
第一階段:搶奪現金
當衰退開始時,企業營收下滑、失業率攀升。面對其他持倉追繳保證金的投資人會出售任何能快速變現的資產,而比特幣易於出售,因此往往率先被拋售。
比特幣每天24小時、全年無休地交易。股票與債券市場在夜間與週末休市,因此突發衝擊可能率先落在加密市場上。基於這個原因,部分分析師將其視為市場的早期預警訊號。
在此階段,比特幣的走勢與以科技股為主的指數(如Nasdaq綜合指數)密切相關。它並未發揮即時避風港的作用。
第二階段:刺激與反彈
第二階段緊隨政策行動而來。央行將利率降至零附近並重啟量化寬鬆,政府也擴大赤字支出。
這些措施擴大了貨幣供給,並引發對法幣購買力的疑慮。該分析主張,資本隨後會流向具有固定發行規則的資產,比特幣即是其中之一。
該來源表示,此階段在過去曾產生急促的V型反彈。這項說法建立在此前的週期之上,而過去的結果並不保證未來的表現。
停滯性通膨的例外情況
停滯性通膨指經濟成長疲弱與物價上漲並存的情況,這呈現出不同的情境。某篇文章引用的金融模型顯示,在這種環境下,股市可能面臨疲弱的長期報酬,屆時資本可能轉向黃金與比特幣。
這是模型的預測,而非過去績效的紀錄。
為何山寨幣往往跌得更重
在低迷期,投資人會迅速降低風險。較小的代幣帶有更高的專案特有風險與更薄的交易量,因此投資人通常最先退出這些標的。
一個來源指出,衰退期間比特幣在加密市場的占比往往上升,因為資本會集中於最大且最成熟的網路。
通膨、利率與流動性
比特幣常被稱為通膨避險工具,但紀錄毀譽參半。近年來,每當央行對抗物價上漲時,它都隨著股票同步波動。
當通膨加速時,美國聯準會及其他央行可能升息或收緊政策,包括加密貨幣在內的許多資產類別都可能因此下跌。
更高的殖利率也為投資人提供了另一種選擇。政府債券支付利息,而比特幣不會。當殖利率保持穩定時,更安全的資產會轉移數位貨幣的關注度。
美元強勢與M2
強勢美元帶來壓力。現金變得更具吸引力,以美元計價的債務在全球變得更難償還,這種動態常與比特幣的下跌同時出現。
M2是衡量貨幣供給的指標,同樣很重要。當資金流動更自由時,風險資產往往上漲;當貨幣成長放緩時,這些押注也可能同樣快速撤出。
信貸與流動性
信貸緊縮首先衝擊投機性資產。借貸成本上升、放貸標準收緊,投資人削減風險部位。有文章指出,比特幣可能在官方報告確認衰退之前便開始下跌。
同篇文章也指出,下跌並不需要衰退發生。若資金離開市場的速度快於買盤進場,價格光憑這一點就可能下跌。
並非所有加密貨幣都相同
不同的加密貨幣有著不同的貨幣政策,因此面臨不同的通膨率。當一種代幣的供給隨時間透過挖礦或質押獎勵增加時,它便屬於通膨性資產。
穩定幣試圖維持對法幣的固定價值,因此其價值直接受到所錨定貨幣通膨的影響。
比特幣的發行由程式碼決定。在全部2,100萬枚開採完畢後,礦工仍可透過交易手續費獲得收入。
長期觀點
就更長的時間框架而言,各來源指出了一些可能有助於比特幣抵抗通膨的特性:稀缺性、轉移便利性,以及不受政府直接控制。
同篇文章也警告不要過度集中於任何單一資產類別。它主張加密貨幣可以增加分散配置,但僅限於有限的比例。
ETF、大型投資人與更小的回撤
現貨比特幣ETF與企業財庫改變了比特幣的持有者結構,使這項資產從小眾市場進入標準投資組合。
有文章指出,以MicroStrategy為首的企業買家已吸納數千枚代幣,超過了年度挖礦供給,形成了其所稱的現貨交易所供給缺口。
更小的回撤
該分析補充,宏觀低迷仍會造成約25%左右的局部下跌,這只是早期由散戶主導週期中80%崩跌的一部分。這是單一分析師的觀點,新的衝擊可能會考驗它。
ETF資金流的運作方式
ETF資金流入可將交易從僅服務加密貨幣的平台拉向受監管的市場。許多ETF投資人打算持有多年,這有助於支撐更穩定的買盤。
當資金離開ETF時,可能加深跌幅,因為投資人會同時在所有市場削減持倉。
取捨
更廣泛的參與管道使比特幣與傳統金融的連結更緊密。比特幣可能獲得更強的安全性、更便利的資金管道與更簡單的進場方式,但也可能對利率變動、投資上限及其他市場的波動反應更加劇烈。
鏈上訊號
區塊鏈數據為價格行為提供背景脈絡。代幣流入交易所可能預示拋售,而流向冷錢包則可能預示長期信念。
長期持有者按兵不動往往能安撫恐懼;他們的大量拋售則可能延長低迷期。
礦工也承受壓力。當營收下降時,有些礦工會出售代幣或關閉機器。高算力保護網路,但無法阻止價格下跌。
衰退期間比特幣與黃金的比較
黃金是最常見的比較對象。2025年3月的一篇文章指出,黃金以美元計價已創下歷史新高,而比特幣儘管近期下跌,仍接近自身高點。
兩者常被稱為硬貨幣,因為其供給有限或難以擴張。黃金一直支撐著各國貨幣,直到美國於1971年脫離金本位。
短期觀點
作者預期比特幣在衰退中將面臨下行價格壓力,視其為在全天候開放的市場中交易的風險資產。
文章補充,隨著政府以黃金對沖美元主導地位,黃金可能升值。文章也提及關稅,並表示中國央行已轉向購買黃金。
長期觀點
作者主張,從長期來看,比特幣的風險調整後報酬優於任何金融資產。這是單一作者的意見,同篇文章也承認比特幣缺乏黃金長達數百年的紀錄。
比特幣主導率持續攀升。它於2025年初突破60%,為2021年以來未見的水準,意味著比特幣在整體加密市值中占據更大份額。
紙黃金與紙比特幣
大多數黃金曝險是透過ETF等紙上產品實現。一些觀察家推測,紙黃金約為實物黃金數量的20倍。比特幣的對應比率則較不確定。
文章指出,比特幣自託管的需求似乎正在增加,並提到比特幣ETF問世時,長期持有相較於存放於交易所的代幣正在上升。
兩邊的風險
黃金難以移動,限制了它作為交易媒介的實用性。比特幣則依賴網際網路,而網路可能在某個區域被關閉。若人們失去治理、貿易與溝通的能力,兩者都將受挫。
比特幣也面臨交易所風險。Bybit遭駭事件——當時造成約15億美元的Ethereum損失——被引述為可能衝擊價格的事件類型。國家層級的比特幣持有量也遠低於黃金。
多空觀點與觀察重點
分析師對比特幣與衰退的關係意見分歧。多頭強調稀缺性與機構需求;空頭則指出比特幣與全球流動性的連結。
多頭論點
支持者主張,固定供給意味著任何當局都無法創造更多代幣來彌補缺口或資助紓困。若對法幣的信心衰退,對比特幣的需求可能上升。
有文章補充,衰退可能幫助比特幣與其他加密貨幣區隔開來,使其獨自定位為數位硬貨幣。
空頭論點
懷疑論者反駁,比特幣在危機中往往率先遭拋售,因為紙鈔仍是許多人的預設資產。他們表示,固定供給保護的是系統的規則,而非其交易價格。
一篇2026年的文章指出,系統的存續幾乎獲得保證。更難的問題是,在現金流再次上升之前,價格波動會有多大。
政府與比特幣
政府的關注又增添了一層變數。有些國家已採納將比特幣納入戰略儲備,有些則進行挖礦。
在美國,州層級已出現多項儲備法案,另有購買一百萬枚比特幣的法案。早期採用者薩爾瓦多與IMF簽署了協議。IMF希望終止自願性公共部門購買比特幣。
2025年3月那篇文章的作者表示,各國政府的比特幣持有量遠低於黃金水準,這設定了較低的地板,但可能留下更高的天花板。
2026年的情況
從126,210美元的峰值跌至77,666美元,跌幅約38.5%,大於一位分析師引用的25%局部下跌,但小於早期週期80%的跌幅。
截至2026年5月,一篇文章指出尚未正式宣布經濟衰退。它描述了緩慢的成長、頑固的通膨與審慎的支出,以及以交易清淡、資金略微減少為特徵的市場停滯。
觀察訊號
各文章指出,以下幾項數據往往在官方宣布衰退之前便會出現變化:
- 追蹤商業活動的PMI數據
- 職缺公告與裁員申報
- 債券殖利率與美元指數
- M2貨幣供給趨勢
- ETF資金流入與流出
- 比特幣流入與流出交易所的動向
比特幣在衰退中的命運,最終取決於低迷的成因與政策回應。迄今的紀錄顯示,它先隨其他風險資產快速下跌,隨後在支持措施到位後回升。由於歷史案例寥寥,任何預測都帶有實質的不確定性。
資料來源
- 黃金與比特幣:在衰退與通膨時代
- 2026年比特幣與衰退訊號:BTC是否正進入宏觀放緩階段?
- 通膨上升對比特幣的意義
- 全球衰退期間比特幣價格會發生什麼事?

