比特幣衍生品曝險重建,交易員同步尋求下行保險
重點速覽
- •比特幣期貨總未平倉量已回升至接近600億美元,高於6月與7月的450億美元左右區間,但仍遠低於2025年底約900至1,000億美元的峰值。
- •比特幣選擇權未平倉量本週突破500億美元,為2025年底以來的最高水準,約為6月底錄得的250億美元的兩倍。
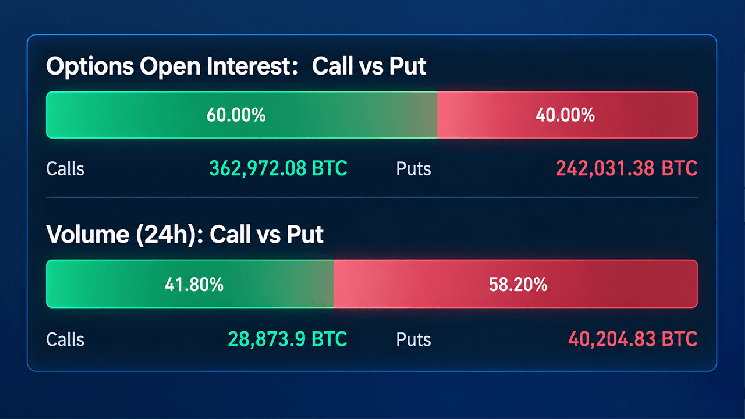
- •看漲期權佔現有選擇權未平倉量的59%至60%,而看跌期權佔24小時交易量的58.2%,顯示交易員持有偏重看漲的頭寸組合,但同時積極尋求下行保險。
- •約160億美元的比特幣選擇權將於9月25日到期,Deribit和OKX的最大痛點位於76,000美元附近,幣安約為80,000美元,低於84,416美元的現貨價格。
- •9月21日空頭清算超過2.5億美元,為本月最大規模的此類事件,而各大平台的年化資金費率普遍集中在1%至4%之間,意味著多頭正在支付空頭。
比特幣衍生品市場正在快速重建,期貨與選擇權曝險持續攀升,儘管截至2026年9月23日美東時間下午2時,該資產價格約在每枚84,000美元附近。在這個表面數字之下,本週五大批選擇權到期之前出現了值得注意的分歧:看漲期權主導現有持倉,看跌期權主導新成交量的流向,而期貨未平倉量也在積聚動能。各大即將到期日的最大痛點(max pain)水準散布在60,000美元至86,000美元的廣泛區間。未平倉量與選擇權持倉結構是加密市場中最受關注的槓桿指標之一,這正是此一分歧受到矚目的原因。
期貨未平倉量回升至接近600億美元
根據Coinglass.com的統計數據,比特幣期貨總未平倉量已回升至接近600億美元,此前6月與7月大部分時間處於450億美元左右的水準。未平倉量追蹤的是仍未了結的合約總價值,而非單日成交額,因此數字上升反映的是槓桿的重建,而非僅僅是交易更為活躍。這一水準仍遠低於2025年底錄得的約900億美元至將近1,000億美元的峰值,但自8月以來的反彈顯示,隨著比特幣推升至85,000美元中段區間,交易員正重新啟用槓桿。
在主要衍生品平台中,幣安(Binance)期貨未平倉量為117.2億美元,其次是CME的98.3億美元、Bybit的57.9億美元、MEXC的53億美元以及Gate的52.1億美元。去中心化永續合約交易所Hyperliquid持有35.3億美元,OKX則為32.7億美元。僅這11個所列平台就代表超過490億美元的$BTC未平倉頭寸。
不過有一個轉折:槓桿近來幾乎在所有平台都被削減。幣安未平倉量24小時內下跌7.13%,MEXC下跌9.28%,Hyperliquid下跌12.33%,Bitunix更是重挫20.73%。CME僅小幅下滑1.15%,而KuCoin是少數上漲的平台之一,上升3.08%。這波回落發生在$BTC前一日衝上每枚87,000美元上方的高點之後;當日已下跌2.2%。
資金費率維持正值,空頭頭寸承壓
資金費率提供了另一條線索。資金費率是永續合約交易員之間定期支付的款項,用於使合約價格與現貨價格保持掛鉤;正值資金費率意味著多頭支付空頭。在幣安、Bybit、Deribit、Hyperliquid和OKX等平台,近期年化資金費率以正值為主,大致集中在約1%至4%之間。加密貨幣最大的選擇權交易所Deribit出現了數次較大的飆升,包括9月下旬超過5%的讀數——多頭正為持有頭寸支付代價。
清算數據則講述了故事的另一半。清算是指當虧損耗盡保證金時槓桿頭寸被強制平倉,這是劇烈價格波動席捲擁擠頭寸的機制。9月21日出現了本月最大規模的空頭清算事件,超過2.5億美元被抹去,遠超當日的多頭清算。9月18日前後也出現了約1.3億美元的空頭清算潮。而9月初的態勢則完全相反,9月3日約有1.5億美元的多頭頭寸被抹去。
選擇權未平倉量突破500億美元
選擇權市場是這種對比最鮮明之處。根據Coinglass的指標,比特幣選擇權總未平倉量本週已突破500億美元,為2025年底以來的可見最高水準,遠高於6月底左右錄得的約250億美元。
現有持倉明顯偏向看漲期權。截至發稿時,看漲期權佔未平倉量的59%至60%,總計362,972.08 $BTC,而看跌期權為242,031.38 $BTC。新增資金流向則偏向另一側:看跌期權佔24小時交易量的58.2%,即40,204.83 $BTC,相比之下看漲期權為28,873.9 $BTC。這一區別之所以重要,是因為未平倉量是累積的合約存量,而成交量是當日的流量——看漲期權賦予在特定行權價買入的權利,通常用於表達上漲觀點,而看跌期權賦予賣出的權利,是下行保險的標準工具。換言之,交易員建立了偏重看漲的頭寸組合,而近期交易顯示對下行保險的需求明顯更高。
交易員還為10月設定了遠期目標,由於比特幣歷來在此月份錄得正值百分比表現,10月常被稱為「Uptober」。Deribit最大的未平倉頭寸是10月30日到期、行權價95,000美元的看漲期權,共23,274.9 $BTC,其次是90,000美元的看漲期權15,589.7 $BTC,以及100,000美元的看漲期權12,849.6 $BTC。然而顯示中交易最活躍的合約是週四到期、行權價80,000美元的看跌期權——看漲的雄心遇上了保險策略。
接近160億美元的選擇權將於9月25日到期,這是衍生品日程上的下一個重要里程碑。
CME持倉結構與最大痛點使76,000美元成焦點
機構衍生品平台CME呈現較為沉靜的故事。其比特幣選擇權未平倉量仍遠低於2025年底的高點,當時疊加的頭寸接近3億美元,且基於到期的未平倉量超過70,000張合約。目前CME的持倉分布於數個到期窗口,最大可見部分集中在約一至四個月內,而非遠期合約。
接著是最大痛點(max pain),即最多價值的到期選擇權將歸於無效的價格水準。對於9月25日的到期,Deribit和OKX均位於76,000美元附近,而幣安則在80,000美元左右。相較於比特幣84,416美元的現貨價格,在選擇權活動升溫之際,這留下了一個可觀的差距,這也是交易員在週五結算前關注的參考點之一。
更遠期而言,版圖變得更為混亂。Deribit的最大痛點在9月26日接近86,000美元,之後到2027年6月滑向60,000美元;OKX在較晚到期的合約中範圍從約85,000美元到72,000至75,000美元不等,而幣安最終觸及70,000美元。
在看漲期權主導累積持倉、看跌期權主導當日交易流量的情況下,比特幣衍生品交易員似乎正在為更高的價格布局,同時為可能出現的下跌支付保險費用。
本文基於最初發表於 Bitcoin.com News 的報導。

