亞洲股市單日崩跌,市值蒸發逾1兆美元
重點速覽
- •11月6日單一交易時段,亞股市值蒸發逾1兆美元——部分估計約為1.2兆美元,以南韓、日本與台灣的晶片權值股為重的指數首當其衝。
- •南韓KOSPI指數盤中暴跌逾8%後觸發20分鐘暫停交易,SK海力士一度下跌約13%,三星電子下跌約10%,指數最終收跌6.02%。
- •台灣加權指數全週下跌12.2%,創1991年以來最大單週跌幅,此前台積電盤中下滑8.5%,收盤約跌4.7%。
- •拋售潮由11月5日華爾街回檔引發,那斯達克綜合指數暴跌5.5%,標普500企業單日市值蒸發逾3兆美元,起因於市場重新評估AI基礎設施支出。
- •美國期中選舉民主黨的斬獲促使交易員預期AI數據中心將面臨更嚴格監管,比特幣跌破76,000美元,日圓、瑞士法郎與美元等避險資產需求上升。
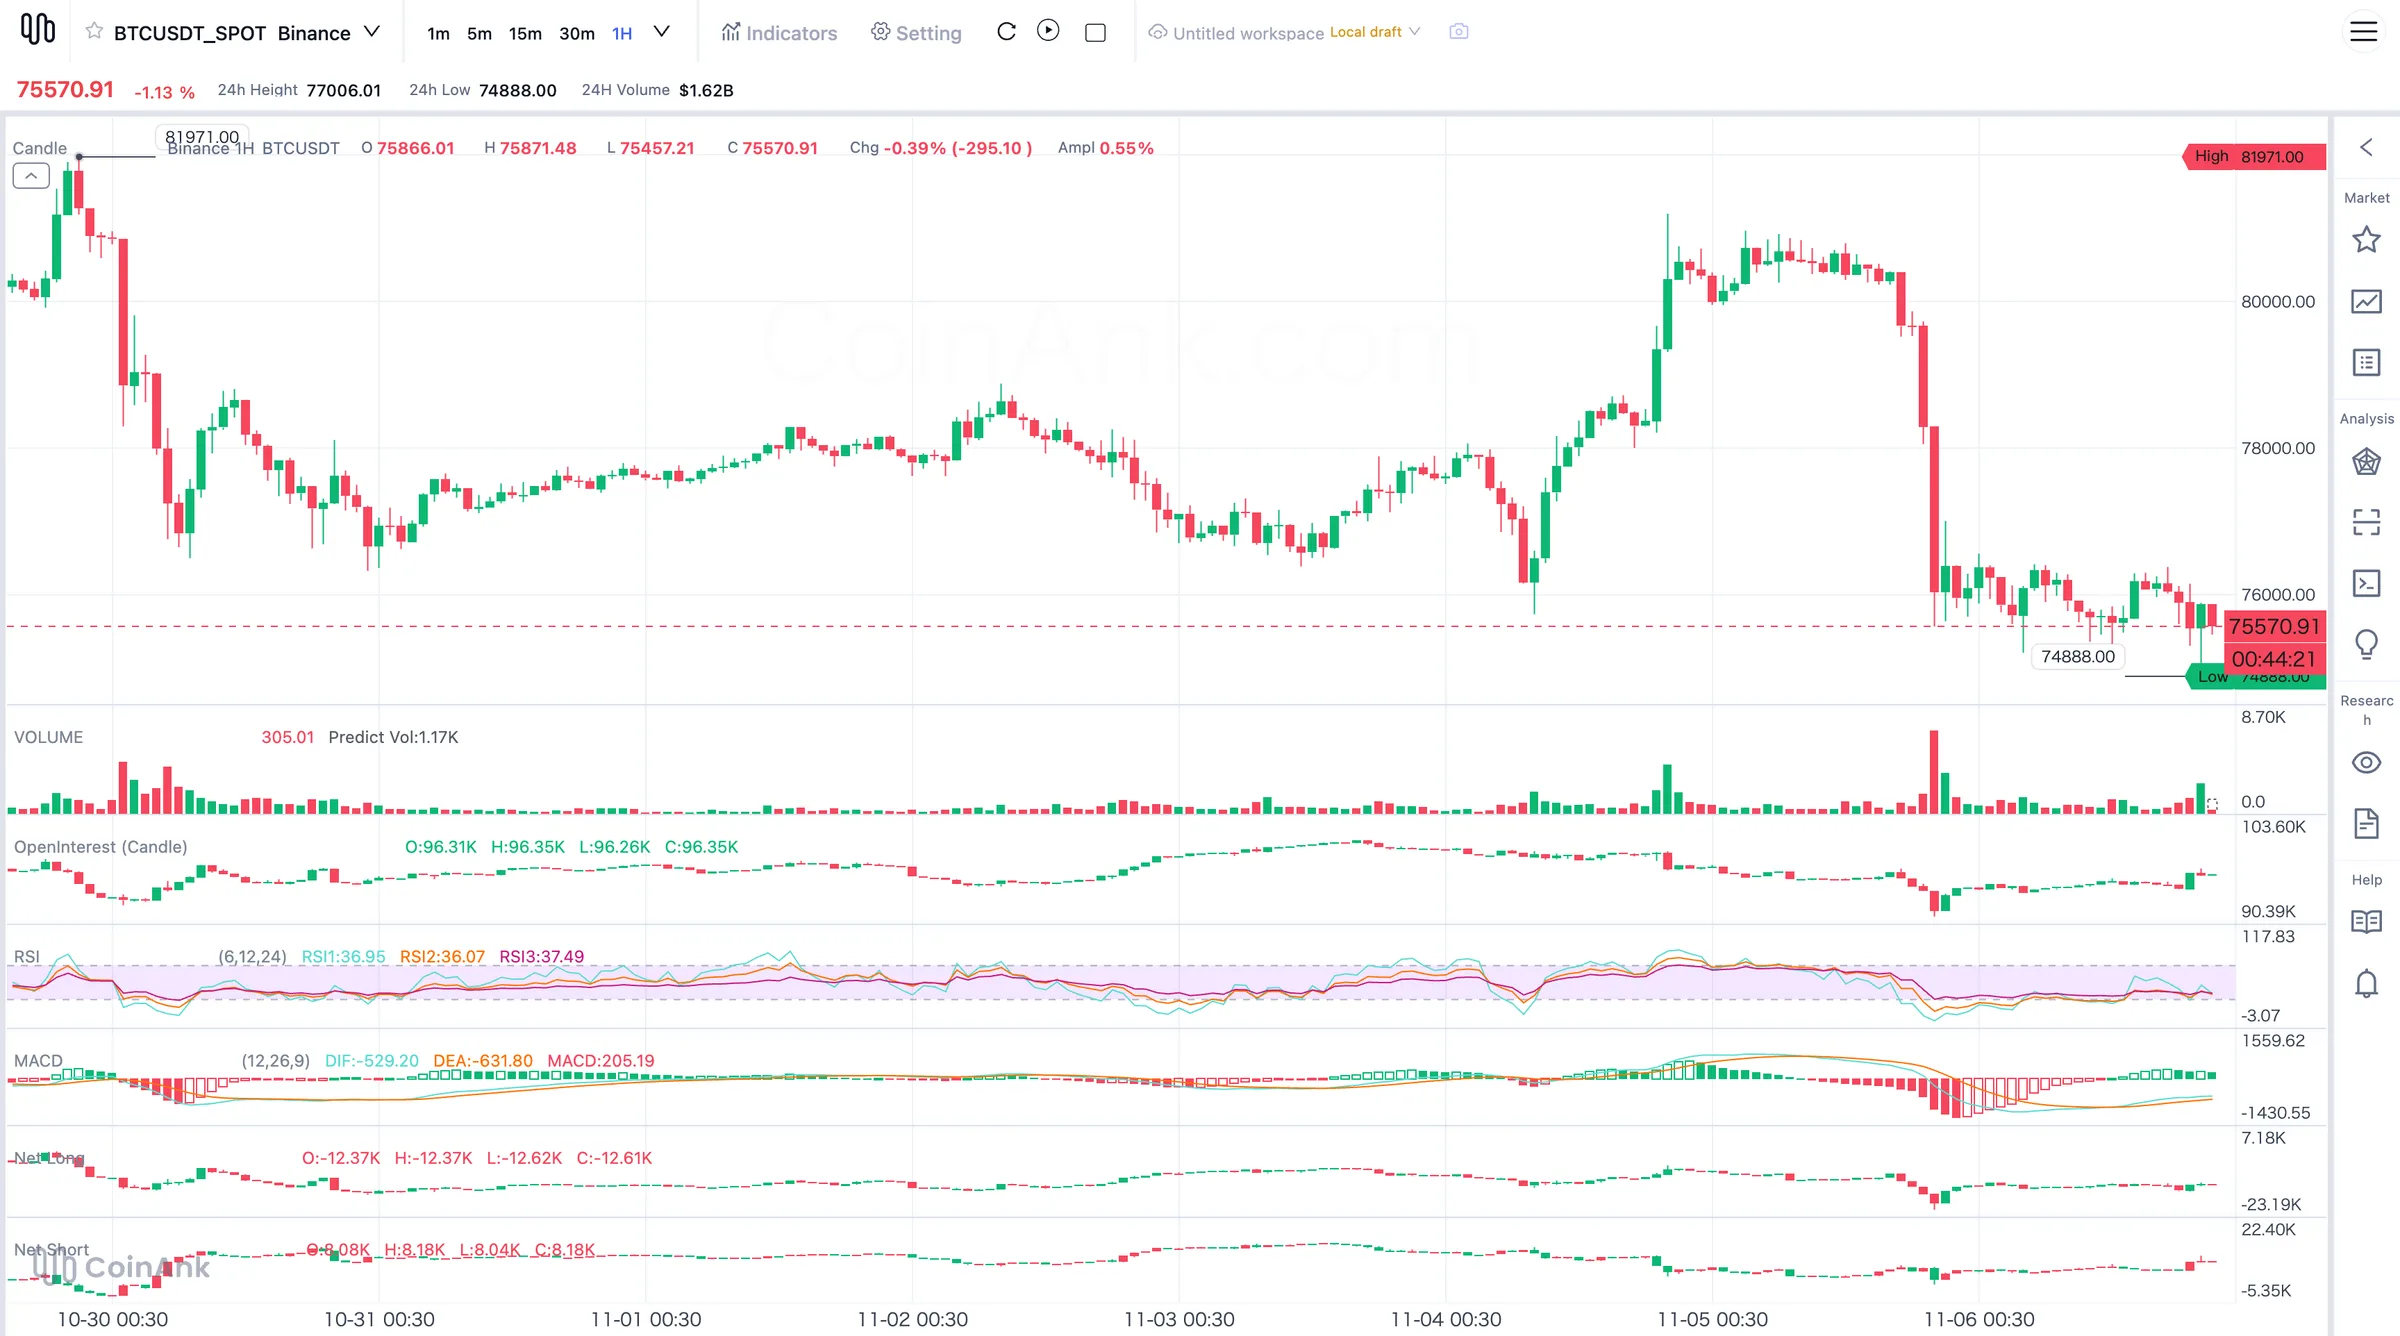
11月6日(週五),亞洲股市單一交易時段市值蒸發逾1兆美元,多項估計顯示區域跌幅約為1.2兆美元,南韓、日本與台灣的半導體類股大幅下挫。南韓KOSPI指數盤中跌幅超過8%,一度暫停交易,比特幣也在風險性資產普遍拋售中跌破76,000美元。
區域內各指數的盤中與收盤跌幅不一。KOSPI指數收復部分跌幅,收盤下跌6.02%;日經225指數收盤下跌5.96%;台灣加權指數下跌4.51%。此波跌勢肇因於11月5日(週四)華爾街急遽回檔,投資人重新評估人工智慧基礎設施支出。
AI拋售潮蔓延,亞股蒸發1.2兆美元
官方數字超過1兆美元,多項報導估計區域損失接近1.2兆美元。多數損失來自晶片與科技類股,正是今年稍早推動漲勢的同一批公司。由於半導體權值股在這些指數中占比極高,少數晶片股疲弱即可左右整個國家大盤。
週五之前,亞股早已承受壓力。南韓主要指數距6月歷史高點約低45%,台灣距10月高點約低24%,日本距6月高點約低21%。週五的崩跌是加速了亞洲股市既有的修正走勢,而非開啟新一輪下跌。
資金迅速流向避險資產。亞洲投資人買進政府公債,日圓、瑞士法郎與美元均湧現避險買盤。加密貨幣同樣感受到壓力:在沒有任何加密貨幣特定利空消息的情況下,比特幣跌破76,000美元。
為何日本、南韓與台灣跌幅最深
這三個市場位居全球半導體供應鏈核心,當AI交易崩解時,它們的損失也最為慘重。南韓受創最深。KOSPI指數盤中暴跌逾8%,觸發熔斷機制——一種為冷卻恐慌性拋售而設的自動暫停交易機制——並使交易中斷20分鐘。SK海力士(SK Hynix)為AI運算所用高頻寬記憶體的主要供應商,一度下跌約13%,三星電子(Samsung Electronics)則下跌約10%。
在台灣,加權指數盤中一度下跌8%至9%,隨後買盤進場。台積電(TSMC)盤中下滑8.5%,收盤約跌4.7%;加權指數全週下跌12.2%,創1991年以來最大單週跌幅——逾三十年來最陡峭的一週。
日經225指數下跌約6%,為2025年4月以來最差單日表現,且距6月高點低逾20%,此水準已使該指數進入熊市領域——一般定義為自近期高點回檔20%或以上。愛德萬測試(Advantest)下跌約12%,軟銀集團(SoftBank Group)與鎧俠(Kioxia)各跌約11%,東京威力科創(Tokyo Electron)下跌近9%。
中國是區域中相對平靜的一隅。滬深300指數午盤下跌約1.5%,上證綜合指數下滑約1.1%,香港恆生指數跌幅不足2%。疑似有國家背景的投資人進場,協助中國大陸股市收復部分早盤跌幅。
華爾街11月5日回檔引發拋售潮
導火線來自週四的紐約。那斯達克綜合指數暴跌5.5%,標普500指數下跌4.4%,道瓊指數下跌3.4%,標普500企業單一交易日內市值蒸發逾3兆美元。拋售潮隔夜蔓延至亞洲:與AI硬體相關的亞洲股票,正是生產美國科技巨頭為其數據中心採購的記憶體晶片、處理器與測試設備的廠商。
美國期中選舉為AI類股增添新壓力
政治因素火上加油。民主黨在美國期中選舉中取得重大斬獲,交易員迅速將對AI基礎設施與數據中心發展的更嚴格審查納入定價。期中選舉於美國總統任期過半時舉行,可能改變國會權力平衡,因此選舉結果可能迅速影響科技等對政策敏感的產業。市場憂慮新法規可能拖慢數據中心建設、推高電力與水資源成本,並增加科技企業的合規支出。任何一項都會侵蝕預期晶片需求,而這對亞洲股市的衝擊尤甚於其他市場。
拋售潮後的觀察重點
美國科技股是首要焦點。若輝達(Nvidia)、超微(AMD)與博通(Broadcom)企穩,亞股可望收復週五的部分跌幅。其次是晶片族群,尤其是台積電、SK海力士、三星、東京威力科創與愛德萬測試;其走勢將顯示投資人是徹底抛棄AI交易,還是僅僅調降過於擁擠的部位。
對加密貨幣交易者而言,比特幣的反應最為關鍵。若股市持續疲弱而BTC反彈,將暗示兩者脫鉤;若隨那斯達克再度下跌,則確認加密貨幣仍與全球流動性同步波動。
本文提供市場資訊,並非投資建議。股票與加密貨幣價格可能劇烈波動,過往表現不預示未來報酬。
本文原刊於 The Market Periodical。

