Apollo首席經濟學家Torsten Slok:股市與債市交易失序之際,AI多頭論述存在「核心經濟缺陷」
重點速覽
- •Torsten Slok主張,生產運算能力的邊際成本超過其為使用者帶來的邊際效益,令人質疑資料中心需求無限的說法。
- •他發現AI支出前1%大戶中有80%獲得創投支持,暗示新創公司是用創投資金而非有機獲利支付運算帳單。
- •據Slok所述,七巨頭的獲利率和人均營收正在上升,而標普500其餘成分股未見AI帶動的財務改善。
- •Meta五年期信用違約互換擴大7.6個基點至歷史高的114.79個基點,CoreWeave股價本月下跌超過30%,其互換合約升至1,145個基點。
- •標普全球的Mark Habib警告,超大規模業者與資料中心專案之間相互關聯的融資結構,意味著可能存在比目前揭露更多的AI相關債務。
Apollo首席經濟學家Torsten Slok上週火力全開,就在華爾街撤離AI類股之際,針對AI熱潮連續發出一連串警告。
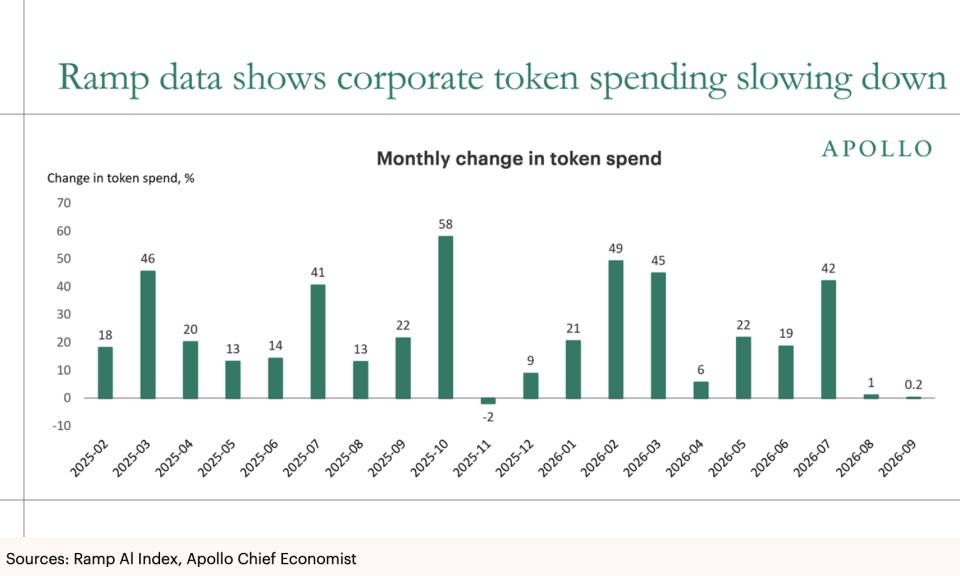
週二,Slok指出代幣支出成長——即運行AI模型時按用量計費的費用——近期放緩,並在一份關於代幣支出放緩的報告中主張,運算需求曲線趨平,且對價格變化高度敏感。他補充,多數投資這項技術的企業尚未看到顯著的生產力回報,使AI看起來更像成本中心而非成長引擎。
「AI多頭論述的核心經濟缺陷在於,生產運算能力的邊際成本超過其為使用者帶來的邊際效益,這使人們對資料中心需求無限的說法產生質疑,」他解釋道。「需要多少運算能力和多少資料中心,取決於企業能透過這些運算能力創造多少回報。迄今為止,AI為企業帶來的回報遲遲未能實現,這意味著企業越來越不願為AI服務付費。」
他認為,資料中心建設模型的主要決定因素並非實體產能或電力供應,而是使用者實際願意為運算能力支付的價格。企業只有在能帶來更高營收成長、更大獲利或大幅節省成本的情況下,才會支付高價——而Slok寫道,幾乎沒有跡象顯示這些效益已大規模存在。「也許未來會實現,也許不會,」他警告。
週四,他在後續報告中對代幣支出的「循環性」提出警示。AI公司早已因融資交易而受到審查——它們為同時也是自身大客戶的其他公司提供資金或擔保債務,令人質疑其成長的永續性。Slok認為,AI新創公司與投資它們的創投公司之間也存在類似的動態,並指出AI支出前1%大戶中有80%獲得創投支持。在他看來,這意味著新創公司是用創投資金而非自身有機獲利來支付運算帳單。
到了週六,他宣稱AI為大型超大规模業者以外的美國企業「帶來的財務回報為零」,並撰文指出,雖然所謂「七巨頭」(Magnificent Seven)——主導標普500指數的超大型科技股——的獲利率和人均營收正在上升,但標普500其餘成分股卻未見類似改善。呼應他先前的報告,Slok表示美國企業整體而言並不需要最新的AI模型,也不願為此付費。即使AI變得更便宜且日益商品化,主流企業可能仍難以利用這項技術提升財務表現。
「AI或許是出色的計算器,但在商業中,智慧主要在於判斷力,」他寫道。「判斷取決於情境,答案會因你詢問的是哪個人或哪個模型而異。或許最重要的是,AI不理解問責、信任、文化、潛規則、道德權衡或公平,而這些因素形塑了聲譽風險,並最終決定營收成長與獲利率。」
他的系列報告發布之際,AI相關股票大跌——晶片類股尤其如此——交易員質疑這波資本支出熱潮還能持續多久。少數幾家超大規模業者今年計劃支出約8,000億美元,明年的資本支出預計將超過1兆美元。
然而,籌措如此龐大的資金可能並不容易。Meta已經發行了巨額債務,本週又宣布發行新的股票類別,部分目的是協助執行長Mark Zuckerberg支付加州可能開徵的財富稅。隨著這家社群媒體巨頭計劃今年支出1,350億至1,450億美元,為Meta債務違約投保的成本在週四觸及歷史新高:五年期信用違約互換擴大7.6個基點,升至114.79個基點的歷史高點。由於這類互換商品的作用類似公司債保險,保護價格上升反映市場認定的違約概率提高。
規模較小的AI公司,例如「新雲端」(neocloud)——專門向AI開發者出租GPU運算容量的供應商——也承受壓力。CoreWeave股價本月崩跌超過30%,其五年期信用違約互換飆升至1,145個基點,約為Meta水準的十倍。
憂慮還不止於此。標普全球數位基礎設施主管Mark Habib點出超大規模業者與資料中心專案或較小型AI公司之間的「相互關聯融資結構」。
「可以安全地假設,還有更多我們看不到的(債務)存在,」他在倫敦一場圓桌會議上表示,據路透社報導。「如果沒有被申報,它就不屬於超大規模業者的揭露內容。此外,如果我們沒有為這些可能產生負債的交易評級,事實上我們可能無法掌握全貌。」\n本文原刊於 Fortune.com。

