OpenAI 的 2,800 億美元算力擴建正在重新定價比特幣礦工的電力資產
重點速覽
- •OpenAI 的 Stargate 專案在前 90 天內新增 3GW,已超越其最初 10GW 的美國目標。
- •全球資料中心用電量預計 2026 年達 565 TWh,2030 年達約 945 TWh。
- •CoinShares 對已出租、營運中的 AI 設施估值約為每百萬瓦 2,700 萬美元,而已通電但未出租的礦業產能約為 300 萬美元。
- •擁有已簽約 AI 或高效能運算產能的公司,平均以 12.9 倍遠期銷售額交易,而沒有此類合約的礦商為 3.7 倍。
- •將礦業基礎設施轉換為 AI 用途的成本估計為每百萬瓦 800 萬至 1,500 萬美元,遠高於礦業基礎設施所需的 70 萬至 100 萬美元。
根據 OpenAI 關於建構智慧時代運算基礎設施的披露,OpenAI 預計在 2026 至 2030 年間動用約 2,780 億美元現金,並在運算基礎設施上支出約 8,560 億美元。在這樣的規模下,人工智慧的擴張不只是確保足夠的半導體,還涉及確保電力、土地、輸電線路,以及已經併網的場地——這些正是許多比特幣礦商多年來投入建設的資產。
隨著 AI 需求成長,這些礦場的價值正不斷上升。AI 不僅與礦商爭奪電力,也推高了礦商已掌握的電力基礎設施的價值。對礦商而言,結果是為雜湊運算而建的資產被重新估值,且越來越以百萬瓦為衡量單位。
瓶頸從矽轉向變電所
OpenAI 的擴張說明了 AI 系統需求成長的速度。該公司於 2025 年 1 月啟動的 Stargate 專案,目標是在 2029 年前於美國安裝 10GW 的 AI 基礎設施(1GW 等於 1,000MW,也是礦場估值常用的單位)。4 月,OpenAI 宣布已超越原定目標,在前 90 天內新增 3GW。
建設這樣的產能遠不止部署伺服器。據 OpenAI 表示,除了機器之外,還需考量充足的能源、可建設的土地、施工許可、輸電線路、人力以及營建合作夥伴。1 月,OpenAI 與軟銀(SoftBank)向 SB Energy 投資 5 億美元,並選定其為計劃設於德州米勒姆縣(Milam County)的 1.2GW 資料中心合作夥伴。
Gartner 估計,2026 年全球資料中心用電量將達 565 TWh(太瓦時),較 2025 年成長 26%,其中針對 AI 優化的伺服器約佔總量的 31%。IEA 預測,到 2030 年用電量將近乎倍增至約 945 TWh,並警告電網限制可能使多達 20% 的規劃專案延後。VanEck 認為,主要的限制因素正從晶片轉為電力。CoinShares 則指出「土地、電力與廠房外殼」是 AI 部署的限制因素。
為什麼一個取得許可的百萬瓦如今勝過一台礦機
估值正急劇分化。據 CoinShares 表示,其近期以 35 億美元收購北維吉尼亞州三座已出租的 AI 設施,將穩定營運的基礎設施——即已出租、運作中的設施——估值定為每 MW 約 2,700 萬美元。相較之下,已通電但未出租產能的登記礦商,交易價值約為每 MW 300 萬美元。
電網接入是造成估值差距的主因。CoinShares 指出,美國的併網佇列——即等待併網的專案名單——約達 2,600 GW,凸顯新建電網接入的困難。部分地區也收緊了資料中心建設規範:紐約州於 7 月實施全美首例州級禁令,禁止興建新的超大型資料中心。對於已擁有運轉中場地的礦商而言,由於新專案必須長時間等待併網,這些限制反而使其現有的電網接入更具價值。
礦商縮減雜湊運算以保留百萬瓦
CoinShares 發現,擁有已簽約 AI 或 HPC(高效能運算)產能的公司,平均以未來 12 個月銷售額的 12.9 倍企業價值交易,而沒有此類合約的持續經營礦商僅為 3.7 倍。S&P Global 也追蹤到上市礦商將產能從比特幣轉向 AI 與 HPC。
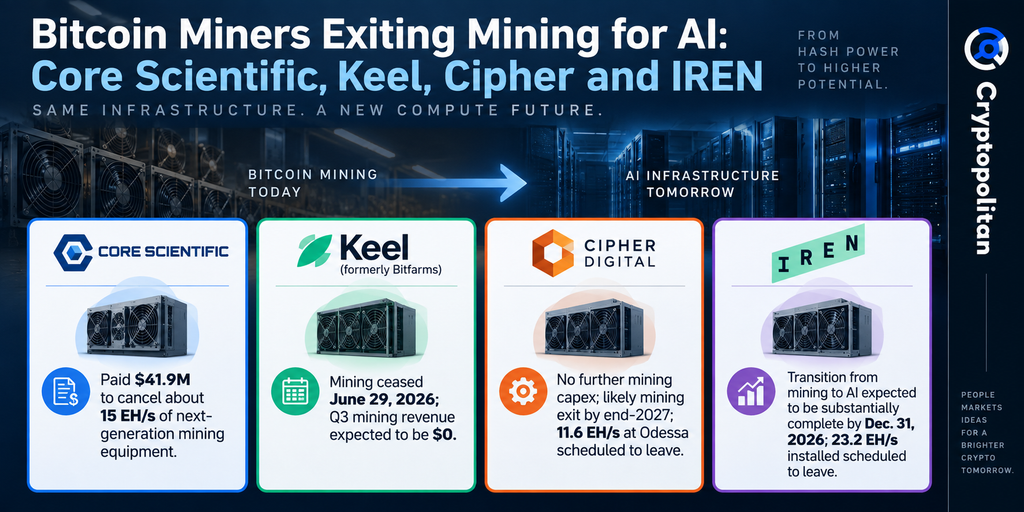
這一估值差距正在重塑資本配置。Core Scientific 支付 4,190 萬美元取消約 15 EH/s 的下一代礦機設備——1 exahash 相當於每秒一百億億次雜湊運算,是比特幣礦業吞吐量的標準衡量單位。原名 Bitfarms 的 Keel 已於 6 月 29 日停止挖礦,預計第三季將申報零挖礦營收。Cipher Digital 可能於 2027 年底前退出挖礦業務,而 IREN 計劃在 2026 年 12 月 31 日前完成轉型。
轉型是資本工程,不是一鍵切換
CoinShares 估計,將礦業基礎設施升級為 AI 用途的成本約每 MW 800 萬至 1,500 萬美元,而礦業基礎設施本身僅為每 MW 70 萬至 100 萬美元。這一價差意味著每個轉換的百萬瓦都是重大的資本工程,而非簡單的用途變更。
AI 溢價也仍有一部分是預期性的。已披露超過 1,000 億美元的 AI/HPC 積壓訂單,目前僅支撐約 11 億美元的年化營收,已計費產能約 550MW,而已簽約產能超過 4GW。因此,最大的收益應屬於能夠為改裝融資、鎖定租戶並按時程讓產能上線的營運商。簽約的百萬瓦轉化為計費產能的速度,將從營運商即將公布的季度財報中見分曉。
Crusoe 是已經在運轉的範本
正如 Cryptopolitan 先前的報導,Crusoe 起初利用原本將被燃除的天然氣為模組化比特幣礦場資料中心供電,隨後於 2025 年將礦業業務出售給 NYDIG,轉向 AI 基礎設施。該公司目前披露的合約價值超過 1,400 億美元,總簽約產能達 6GW。Robinhood Ventures Fund I 在 Crusoe 的 39 億美元 F 輪融資中投資約 2,500 萬美元,投後估值為 309 億美元。
圍繞擱淺能源與比特幣挖礦而建的基礎設施,正在被一個取得百萬瓦可能與取得 GPU 同樣重要的市場重新定價。

