AI 企業持續舉債 運算成本飆升威脅獲利能力
重點速覽
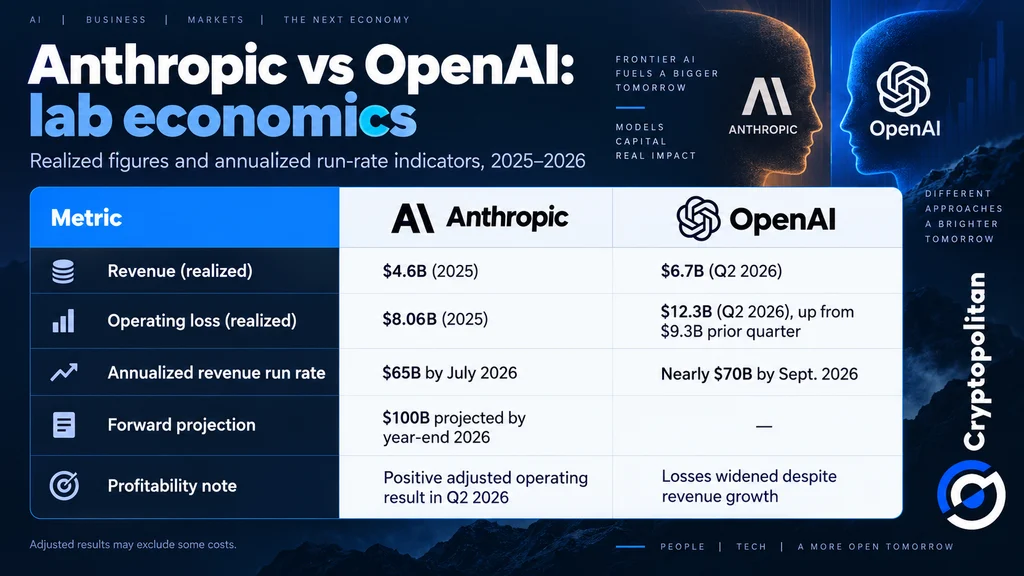
- •Anthropic 2025 年營收為 46 億美元,營業虧損達 80.6 億美元,但其年化營收運行率於 2026 年 7 月達 650 億美元,預估年底將達 1,000 億美元。
- •OpenAI 第二季錄得 67 億美元營收,同時營業虧損 123 億美元,截至 2026 年 9 月年營收接近 700 億美元。
- •高盛估計截至 2026 年 8 月初 AI 相關債務發行規模約 5,000 億美元,摩根大通則預估至 2030 年總發行量將達 4.1 兆美元。
- •博通正尋求超過 500 億美元融資 OpenAI 晶片,並預計向 Anthropic 提供 420 億美元貸款,SpaceX 則在爭取 400 億美元,Oracle 亦為其資料中心尋找資金。
- •到 2028 年,五大超大規模雲端業者的年度折舊成本估計達 3,900 億至 5,300 億美元,需要 6,750 億至 7,850 億美元的營收才能覆蓋折舊並獲得 10% 的稅前回報。
AI 企業正借入越來越龐大的資金,以興建所需的運算設施。儘管銷售額快速成長,市場仍質疑營收是否能夠追上持續攀升的基礎設施成本。這個結果的影響不僅止於個別企業的資產負債表,因為這波舉債熱潮目前正在為整個產業的資料中心興建與晶片採購提供資金。
這個差距的規模可以從 Anthropic 的財務表現中看出。據 Reuters 報導,該公司 2025 年錄得 46 億美元營收,同時營業虧損達 80.6 億美元。
其財務狀況此後有所改善。CNBC 報導指出,Anthropic 的年化營收運行率於 2026 年 7 月達到 650 億美元,預估年底將達 1,000 億美元。24/7 Wall St. 也報導其第二季錄得正的調整後營業結果。
與此同時,OpenAI 第二季錄得 67 億美元營收,但營業虧損達 123 億美元。據 Axios 報導,截至 9 月,其年營收正朝 700 億美元邁進。
一般認為 Anthropic 距離實現獲利較近,儘管其調整後結果並未包含某些成本——而且營收快速成長不一定能轉化為可持續的利潤。
AI 舉債暴露日益升高的金融風險
截至 2026 年 8 月初,高盛估計 AI 相關債務發行規模約達 5,000 億美元。CNBC 報導指出,摩根大通預估至 2030 年總發行量將達 4.1 兆美元。以此數來看,目前已借入的金額僅佔放貸機構預期本十年剩餘時間內發行總量的一小部分。
據報導,博通正尋求超過 500 億美元以融資 OpenAI 晶片,而 SpaceX 則在爭取額外的 400 億美元。Oracle 也在為其資料中心尋找資金。此外,博通預計將向 Anthropic 提供 420 億美元用於其晶片開發。
這些安排將財務風險分散至放貸機構、供應商與 AI 開發商之間。因此,AI 實驗室的財務穩定性與整體放貸市場的關聯性越來越高,因為單一實驗室或其晶片供應商一旦出現壓力,將波及為其提供資金的債權人。
然而,借錢只是問題的一部分。基礎設施成本並不會隨著建設完成而結束。Bryan Musto 估計,到 2028 年,五大超大規模雲端業者的年度折舊成本將介於 3,900 億至 5,300 億美元之間。折舊反映伺服器與晶片在 使用壽命內的價值遞減,因此即使設施已建成,這項支出仍會每年持續發生。他的模型顯示,這些業者的年營收必須落在 6,750 億至 7,850 億美元之間,才能覆蓋折舊並獲得 10% 的稅前回報——且尚未計入電力與人力成本。
債務熱潮可能重塑全球 AI 競爭格局
據 PwC 估計,到 2050 年,全球資料中心投資總額可能達到驚人的 31.6 兆美元。在另一項分析中,另一份報告探討了 AI 相關債務在 2029 年可能達到 3 兆至 7 兆美元的潛在情境——這些是預測數字,而非實際借款金額。
對借貸的依賴日益加深,引發了對金融穩定的疑慮。國際清算銀行警告,AI 投資若出現下滑,可能衝擊更廣泛的金融市場。負債沉重的小型企業將受影響最深,而財務實力較雄厚的科技巨頭則能藉此情勢取得更多優勢。
儘管如此,債務危機絕非不可避免。更關鍵的問題在於,AI 企業能否創造足夠的營收來償還債務,同時繼續昂貴運算基礎設施的成本。下一階段的觀察指標相當具體:Anthropic 預估的 1,000 億美元運行率能否在年底達成、博通、SpaceX 與 Oracle 積極爭取的債務方案能否完成,以及信貸市場如何持續為日益增加的 AI 相關債券定價。

