2026年AI代理統計:採用、成本與成果
重點速覽
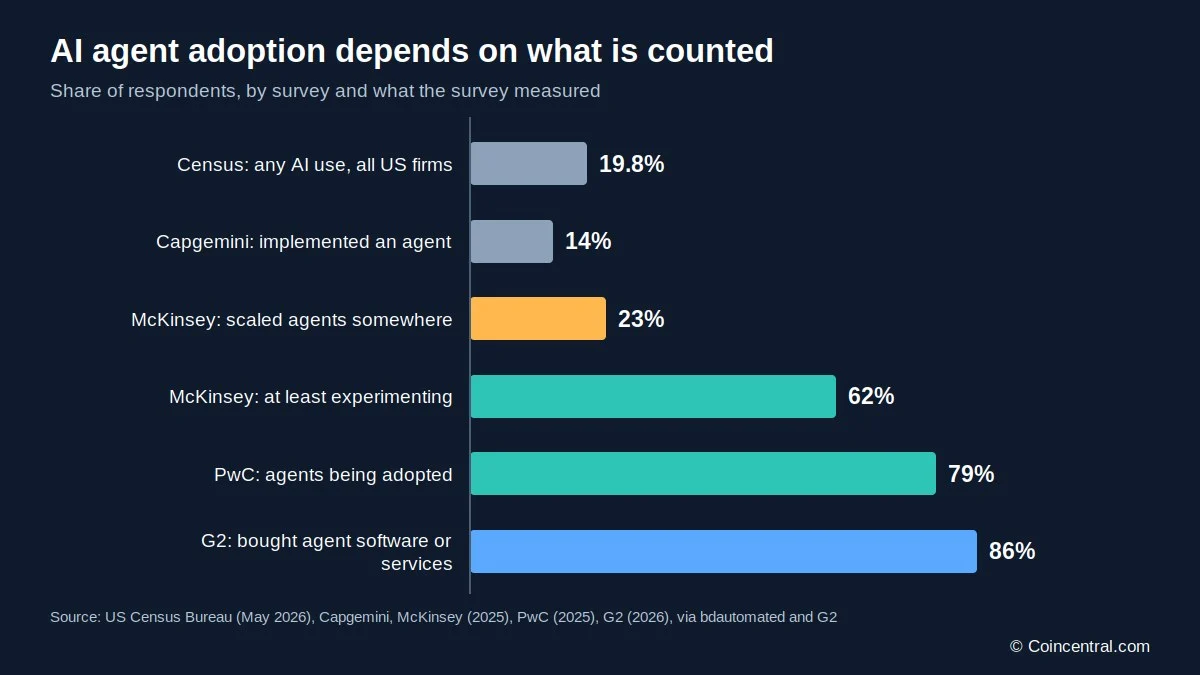
- •各調查回報的AI代理採用率介於14%至86%之間,主要是為研究衡量的對象不同——從僅在測試的組織到在實際營運中使用代理的企業。
- •G2的2026年調查發現,86%的B2B買家在過去一年購買了AI代理軟體或服務,高於一年前的69%,且66%的代理買家現在已在有限或規模化生產環境中運行代理。
- •大型企業的擴展速度快於小型企業:營收超過10億美元的公司中,40%的受訪者正在擴展代理,而小型企業則持平於22%。
- •僅37%的麥肯錫受訪者回報對EBIT產生正面影響,而80%表示AI提升了個人生產力;G2發現31%的買家表示員工每週至少花費六小時監督代理工作。
- •Gartner預測,因成本、價值不明與風險控制薄弱,超過40%的代理式AI專案將在2027年底前被取消,並在2026年技術成熟度曲線中將代理式AI置於「期望膨脹的頂峰」。
AI代理——在有限人為介入下規劃並執行任務的軟體系統——於2026年正進入更廣泛的企業應用。今年發布的調查顯示,更多企業正在購買這項技術並將其投入實際運作。然而,同樣的數據也顯示成果參差不齊,且這些系統的營運與監督成本持續上升。
本報告彙整了五個近期來源的主要數據:兩項由G2與麥肯錫進行的原始調查,以及三份彙總多項研究結果的評述。
有一點警告適用於以下所有數字。各調查以不同措詞詢問不同族群,因此結果鮮少一致。
為何採用率數據存在落差
回報的AI代理採用率介於14%至86%之間,而多數落差源自各調查衡量的對象不同。有些調查將僅在測試的組織計入,有些則只計算在實際營運中使用代理的企業。
麥肯錫2025年的調查發現,62%的組織至少正在實驗代理。只有23%已在公司內某處擴展代理,且在任何單一業務職能中,擴展比例均不超過10%。
bdautomated的評述在其他研究中發現了相同模式。PwC回報79%的美國高階主管表示其公司正在採用代理。一項探究受訪者對「代理」實際定義的Capgemini調查則發現,僅14%已實施代理。
同時,美國人口普查局發現,截至2026年5月,19.8%的美國企業在某項業務職能中使用AI。該數據涵蓋各種規模的企業,且計入任何AI工具——不僅限於代理。
定義也存在差異。Anthropic的工程指南將代理描述為一種由語言模型自行決定步驟與工具使用的系統。聊天機器人回答問題;工作流程則遵循固定路徑。這正是單一聳動數字鮮少能說明全貌的原因——以下各節將註明調查對象與衡量內容。
bdautomated的評述檢視了來自18家出版者的75項數據,追蹤每個數字的原始報告,並記錄調查對象與計入標準。其結論是:數字不一致主要是因為它們衡量的事物不同。
從試點到生產環境
麥肯錫2025年針對105個國家、1,993位高階主管的調查呈現出一個漏斗:88%回報在至少一項業務職能中定期使用AI,62%表示其組織已開始使用代理,23%正在擴展。
G2發現買家越來越願意為代理付費。在其2026年針對1,019位B2B決策者的調查中,86%在過去一年內購買了AI代理軟體或服務,高於一年前的69%。G2也回,66%的代理買家現在已在有限或規模化生產環境中運行代理——較前一年增加18個百分點。在麥肯錫2025年的數據中,軟體工程與IT進展最快,但回報在這些職能擴展代理的組織仍不超過10%。
Gradually.ai提醒,這些結果並非單一時間序列。KPMG第三季的數字包含仍在建置代理的企業,因此無法與其第二季涵蓋已部署代理的數字相比。EY則將樣本限制在已在執行AI計畫的大型美國上市公司,這有助於解釋其偏高的結果。
客戶服務呈現明顯成長。FwdSlash引用的Salesforce數據顯示,66%的服務型組織現在使用代理式AI,高於一年前的39%。
預算也在攀升。G2回報,半數組織的代理預算至少為100萬美元,其中醫療業領先,57%每年支出達此金額或以上。科技與零售業在500萬美元或以上的預算增幅最大。
大型企業在代理與編程工具上領先
麥肯錫2026年針對97個國家、1,719位受訪者的調查發現,在營收超過10億美元的企業中,40%的受訪者正在擴展代理,高於一年前的27%。在較小型企業中,該比例持平於22%。
大型企業在更廣泛的AI採用方面同樣領先。在營收至少10億美元的公司中,54%的受訪者回報正在企業範圍內擴展AI,而較小型企業為三分之一。全體受訪者中,44%回報企業級擴展,高於38%。
聊天機器人仍是擴展最廣的工具,佔受訪者的47%。約有兩成正在擴展AI代理,類似比例正在擴展軟體編程代理;在大型企業中,編程代理的比例達31%。
編程代理也正在改變採購決策。32%的受訪者表示,其組織因可在內部自行建置而決定不購買至少一項軟體產品或功能,此模式在科技與醫療產業最為常見。在AI高效表現者中,近半數回報曾做出此類決策,其他受訪者則為31%。
麥肯錫的Lieven Van der Veken表示,領導者現在正在思考哪些工具需要自行建置。他補充,這並不意味著企業應該自行建置一切或避免合作夥伴——行動最快的企業只是在「購買」與「建置」之間更為審慎。
營運與監督代理的成本
成本體現在兩個層面:營運帳單與員工時間。麥肯錫發現,約20%的受訪者表示營運成本(包括token成本)限制了他們的AI使用,且各規模企業的比例相近。
企業仍在持續支出。28%的受訪者表示AI佔其資訊與通訊技術預算的10%以上,60%預計在未來一年內增加AI投資。
G2將監督的成本稱為「不信任稅」。31%的買家表示員工每週至少花費六小時監督代理工作——G2稱之為「看管機器人」。45%表示監督與重工消耗了他們預期收益的四分之一以上,46%回報營運成本高於預期。
麥肯錫的Michael Chui指出,每token價格雖已下降,但token使用量的增長速度更快。高效表現者回報編程代理受到成本限制的頻率約為其他受訪者的三倍。
成本限制並非僅限於單一工具。約十分之一的受訪者表示成本限制了他們對聊天機器人的使用,代理與編程代理的情況亦然。製藥、保險與銀行業的受訪者最有可能預期提高投資。
成果:個人收益超越公司層面影響
在個人層面上,成果相當亮眼。麥肯錫發現,80%的受訪者表示AI提升了他們的生產力,半數表示AI幫助他們做出更好的決策。中階經理人與基層員工更可能回報壓力,比例為47%,高階主管則為31%。
G2記錄了高工作量工作流程中的速度提升。在高工作量中使用代理的組織中,五分之四回報週期時間至少改善11%,近半數回報提升至少25%。此外,83%表示代理透過減少重複性工作提升員工滿意度。
公司層面的成果則較弱。37%的麥肯錫受訪者回報對息稅前利潤(EBIT)產生正面影響——與去年大致相同。只有6%符合AI高效表現者的資格,麥肯錫將其定義為將至少5%的EBIT歸功於AI並回報強勁價值的企業。
開發者研究給出的答案好壞參半,因為它們測試的工作不同。GitHub測試使用的是狹窄的任務,而METR研究的是在自身專案中工作的專家;METR的新區間包含完全沒有效果的情況。
按職能劃分,麥肯錫受訪者最常在供應鏈管理、服務營運與製造業回報成本削減,而營收成長則最常與行銷與銷售相關。
麥肯錫也指出,員工正在透過自學或公司推廣建立AI技能;約半數表示AI幫助他們發展新能力。高效表現者以不同方式管理這項轉變——近四分之三表示因AI重新設計了工作流程,高於去年的55%,其他受訪者中約有四分之一表示相同。
治理與信任
隨著代理規模擴大,追蹤它們變得更加困難。G2發現,在生產環境中運行代理的組織中,38%運行超過100個代理。然而,47%表示代理的權責與控管屬於非正式或由個別部門主導,僅23%由中央治理。只有27%維護中央代理登記冊,18%使用自動化探索來找出經核准與未經核准的代理,僅14%對異常行為、成本或風險進行即時監控。G2將缺乏管理的工具稱為「影子代理」。
買家確實會在上線前進行測試:52%要求人工品質審查,48%要求安全測試,41%需要法務、風險或合規審查。上線後,77%至少每月重新評估代理。
信任取決於任務。在PwC 2025年的調查中,商業領袖表示對代理進行數據分析的信任度為38%,但對金融交易僅有20%。在Ping Identity針對11,000名消費者的調查中,僅3%能接受AI在最終核准前自行行動。G2補充,67%的買家對自己組織的AI系統表達高度信任——但當系統自主行動時,安心程度便會下降。
G2表示,中央IT部門與AI、數據及機器學習團隊管理49%的代理營運成本,合計掌握60%的治理責任。麥肯錫補充,高效表現者更常致力於降低未經授權或非預期代理行動等風險。
市場規模、定價與資金
對2026年代理市場的估計約在80億至120億美元之間。Gradually.ai指出,這些屬於商業估計而非實測營收,且各公司使用的基準年與定義不同——有些只計算獨立代理平台,有些則將商業軟體中的代理功能一併計入。Gartner估計,到2030年,多達2,340億美元的企業軟體支出可能受到代理式AI威脅;Gradually.ai將此描述為一個風險暴露情境,而非營收損失預測。
定價模式也在轉變。G2發現,僅9%的買家認為按席位定價是代理最公平的模式,而按用量付費模式則從2025年的38%上升至2026年的57%。
在資金,半數G2受訪者的代理預算至少為100萬美元。Crunchbase記錄2026年第三季全球創投資金為1,590億美元,其中1,020億美元(64%)流向AI公司,但這涵蓋整個AI產業而非僅限代理。Crunchbase也統計,2025年AI相關創投資金達2,110億美元,較2024年的1,140億美元成長85%。G2另外發現,72%的買家表示完善的連接器、動作、技能或市集供應對代理採用非常重要或屬必備條件。
就業:預期與實際回報的落差
對快速裁員的擔憂並未反映在企業的實際回報上。麥肯錫發現,在使用AI的組織中,14%的受訪者表示AI在過去一年導致員工人數減少。而在前一年的調查中,32%曾預期該期間會出現裁員。三分之二回報總就業人數幾乎沒有或完全沒有AI相關變化。展望未來,39%預期減少,43%預期幾乎沒有或沒有變化,僅13%表示AI讓他們對自己的職業生涯感到焦慮。
這一落差按職能清晰可見。在行銷與銷售、製造、戰略與公司財務,以及知識管理等領域,實際回報的裁員比例約為當初預測者的一半。
G2在買家中也回報了類似模式:僅14%已減少人力,35%則將員工調往更高價值的職位。2025年,受訪者最常預期服務營運、供應鏈管理、行銷與銷售,以及軟體工程會出現裁員。對未來一年,最大比例的受訪者再次預測服務營運與供應鏈管理會出現裁員——而在許多職能中,預期無變化的受訪者多於預期裁員者。
展望:計畫、預測與未解問題
買家打算繼續前進。G2發現,84%表示代理功能將影響其2027年的軟體決策,34%稱其為主要因素。另有56%預期到2030年代理將在其軟體堆疊中協調工作。
失敗的預測也存在。Gartner預測,超過40%的代理式AI專案將在2027年底前被取消,理由是成本、價值不明與風險控制薄弱。這仍屬預測——bdautomated指出,目前尚無人統計過實際取消數量。
有些聳動數字常被誤讀。一項MIT研究發現,95%的組織沒有獲得任何回報,但它衡量的是試點約六個月後的利潤影響。其樣本包括52次訪談、153份調查回應與300個公開部署,作者也稱這些發現為初步結果。
綜合來看,這些數據描繪出快速採用與收益不均並存的圖像:個人層面的收益很常見,公司層面的收益則較少,而監督工作消耗了大部分節省下來的時間。Gradually.ai指出,Gartner在2026年技術成熟度曲線中將代理式AI置於「期望膨脹的頂峰」。讀者在引用任何單一數字前,應先確認調查對象與計入標準。
FwdSlash的評述指出,安全性仍是一大隱憂。其引用一項針對919個組織的調查,其中88%回報曾發生經證實或疑似的代理安全事件,並引用IBM數據顯示,97%發生AI相關資料外洩的組織缺乏適當的存取控制。
資料來源
- G2: AI Agents Have Moved From Pilot to Production, But Oversight Comes at a Cost (2026 AI Agents Report)
- McKinsey: The State of AI in 2026: On the Road to ROI
- bdautomated: AI Agent Statistics 2026: Every Number Checked at Its Source
- Gradually.ai: AI Agent Statistics 2026: Adoption, Market & Facts
- FwdSlash: AI Agent Statistics 2026: 100+ Stats on Market and Adoption
Source: Blockonomi — https://blockonomi.com/ai-agent-statistics-2026-adoption-costs-and-results/

