非洲新創企業八個月募資21億美元,鉅額交易使資本高度集中
重點速覽
- •非洲新創企業在2026年1月至8月的275筆交易中募得21億美元,較2025年同期增加1.4%。
- •奈及利亞吸引最多資本,達5.286億美元,其次為貝南(3.271億美元)、埃及(3.22億美元)、南非(2.482億美元)和肯亞(2.166億美元)。
- •2026年8月融資總額達4.38億美元,主要由Moove獲Mubadala、Woven Capital和Ion Pacific領投的2.5億美元C輪融資,以及Jumia獲IFC與Axian支持的5,000萬美元股權融資推動。
- •8月超過90%的股權資金集中於兩筆最大交易,早期新創企業則日益依賴政府補助金和低於15萬美元的Web3生態系資金。
- •IFC、非洲開發銀行、MultiChoice、Canal+和SC Ventures等開發金融機構與策略性企業,如今在非洲成長期融資中與傳統創投基金並列扮演更重要角色。
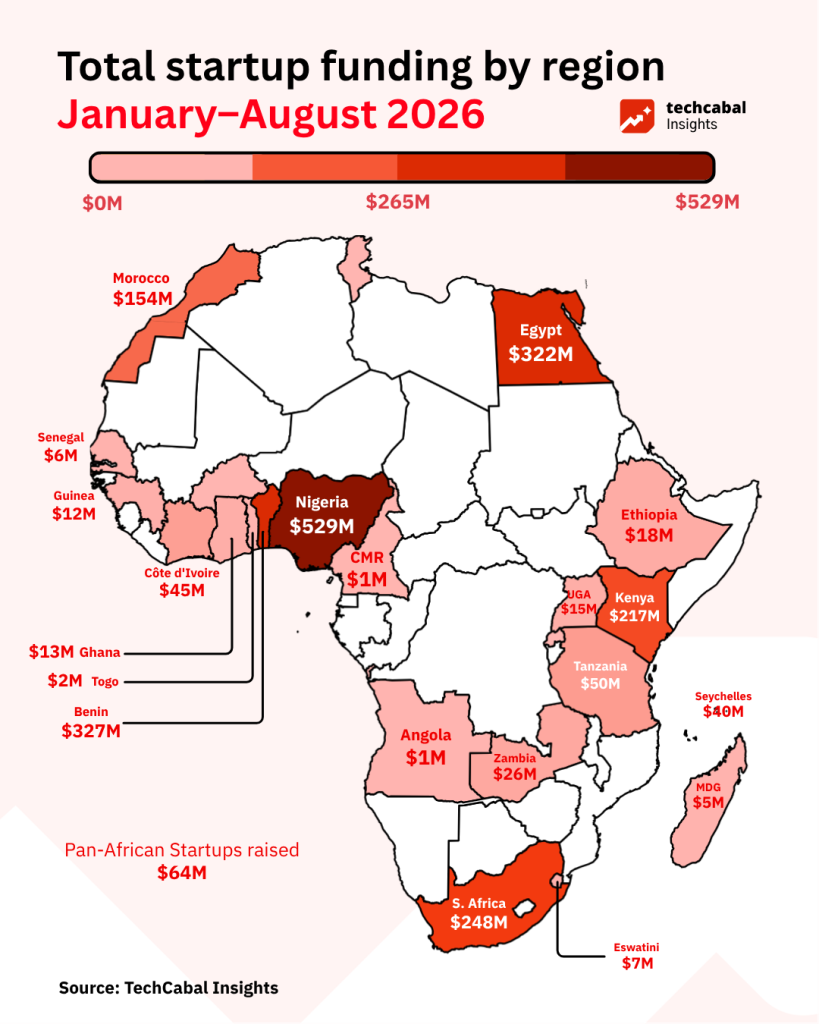
2026年1月至8月,非洲新創企業在275筆受追蹤的融資交易中募得21億美元,略高於2025年同期八個月的20.7億美元。在這275筆交易中,255筆揭露了金額,另有20家新創企業未公開其融資數字。
與2025年同期相比,2026年整體融資大致持平,年增幅僅1.4%。這一停滯期出現在非洲創投資金從2021至2022年高峰大幅收縮之後——當時年度總額超過30億美元——這意味著生態系已在一個明顯較低的水準上趨於穩定,而非真正復甦。不過,月度活動波動顯著,主要受到2月(3.617億美元)、6月(3.347億美元)和8月(4.38億美元)的大幅成長推動,分別較2025年各月基準激增209%、56%和368%。
主要市場與鉅額交易
奈及利亞迄今在2026年領先全非洲吸引資本,募得5.286億美元。貝南以3.271億美元排名第二,主要受Spiro於6月的2.15億美元債務與股權融資推動。埃及(3.22億美元)、南非(2.482億美元)和肯亞(2.166億美元)位列主要市場前幾名——與歷來吸引非洲大部分創投資金的同一批國家(「四大」加上貝南的異軍突起)一致。
資本分布仍然集中在少數市場,因為投資人優先選擇在行動出行、電子商務和潔淨能源等高交易量、重資產領域中已站穩腳步的新創企業,這些企業擁有經驗證的單位經濟模型和龐大的客戶基礎。來自這些平台的大型交易——例如Moove的2.5億美元C輪融資,以及Jumia獲得IFC與Axian的5,000萬美元投資——占8月奈及利亞、埃及及區域平台募資總額的57%。這些資金的組成也反映了資金來源:開發金融機構(IFC、非洲開發銀行)和策略性企業(MultiChoice、Canal+、渣打的SC Ventures)如今與傳統創投基金並列,扮演要角,這與2022年以來全球創投退潮、使開發金融機構與企業資本在非洲成長期輪次中占更大比重的趨勢一致。
2026年8月:Moove、電子商務與加密貨幣引領4.38億美元的激增
2026年8月的總融資達4.3801億美元,由大型成長輪次和策略性債務融資推動。
- Moove 獲得2.5億美元C輪融資,由阿布達比的Mubadala、Woven Capital和Ion Pacific領投,用以擴展其出行金融科技業務。
- Jumia 募得5,000萬美元股權資金,由國際金融公司(IFC)和Axian支持。
- Yellow Card 完成4,000萬美元融資,投資方包括SC Ventures(渣打銀行)、Sony Innovation Fund、Polychain Capital和Blockchain Capital。
- Moment 完成由AlphaCode Venture Partners、General Catalyst、MultiChoice和Canal+投資的2,200萬美元A輪融資。
- Terra Industries 獲得1,800萬美元,完成其5,200萬美元的種子輪融資,投資方為8VC和Silent Ventures。
- Biovac 獲得非洲開發銀行(AfDB)1,500萬美元貸款,用於疫苗製造。
- Swvl 獲得由Coefficient LP和Sofico Holdings領投的1,450萬美元上市後股權融資。
- Naran 從Landel獲得1,000萬美元的債務與股權融資。
- Jem 完成由Quona Capital領投的840萬美元A輪融資。
- ThriveAgric 籌得一筆393萬美元的債務融資。
8月未揭露金額的融資輪次
多家新創企業在8月獲得資金但未公開揭露金額,包括Yellow(由Convergence Partners領投的C輪)、Flowt(由Delta40、Impacc和Argidius Foundation支持的種子前輪)、Mathesis Analytics(由Sewa Capital支持)、Dawa Mkononi(由Africa Health Ventures支持),以及Powered by People(由BESTSELLER Foundation和Susa Ventures支持)。
性別視角投資基金Five35 Ventures也向多家投資組合新創企業投入股權資金,包括Fincart、BuuPass、Daleela、Pricepally和Malaica。
早期階段資金緊縮:補助金與非股權資金補位
雖然8月的總額躍升至4.38億美元,但生態系的結構性分化本月進一步擴大。8月超過90%的已部署股權資金集中在兩筆鉅額交易——Moove的2.5億美元C輪和Jumia的5,000萬美元輪次——而早期新創企業則日益依賴小額政府補助金和低於15萬美元的Web3生態系資金以求生存。這種「啞鈴型」結構——一端是鉅額融資輪,另一端是低於15萬美元的補助金,中間地帶日益薄弱——自2022年下行周期以來定義了非洲創投市場,而2026年的數據顯示此模式持續存在而非逆轉。
早期新創企業面臨的門檻比往年大幅提高。投資人不再為純粹的潛力或用戶成長提供資金;他們要求看到單位經濟模型、客戶留存率、資本效率的明確證據,以及可行的營收路徑。對早期創辦人而言,這一轉變意味著透過更精簡的資金消耗率延長跑道、尋求非稀釋性債務或補助金,並優先實現早期營收而非激進擴張,以避免在具備投資價值之前耗盡資金。
隨著傳統創投在5萬至50萬美元層級日益稀薄,替代性資金模式正在補位:
- 政府補助金與獎學金計畫: 僅8月,奈及利亞的埃多州政府等地區性政府計畫即資助了11家早期新創企業,包括Safebox Energy、IVIE和Zummey Technologies。同時,CcHUB與萬事達卡基金會EdTech Fellowship向12家非洲教育科技新創企業各發放10萬美元補助金,包括TrainDTrainer、Talktu和Efiwe。
- Web3生態系補助金: Stellar Community Fund等生態系基金在8月支持了多位非洲早期建設者,包括Seevcash(14.9萬美元)、Remi(13.5萬美元)和Yolat(11萬美元)。
- 加速器與債務: Cascador的ScaleUp Accelerator等計畫透過其500萬美元催化基金支持成長期企業,提供當地貨幣債務和擔保,幫助創辦人在創投寒冬中度過難關而不遭受嚴重股權稀釋。
建立具韌性、能創造營收的企業——而非僅為了籌措下一輪創投而成立的公司——已成為非洲科技創辦人度過2026年下半年的核心策略。2026年剩餘月份能否延續8月和2月的成長動能,抑或這些月份只是平淡一年中的鉅額交易異數,將是判斷生態系如何邁入2027年的關鍵訊號。
