為何 3 倍比特幣 ETF 在價格持平時仍可能虧損
重點速覽
- •每日 3 倍比特幣 ETF 在每個交易日收盤時重置槓桿曝險,以比特幣單日回報的三倍為目標,而非較長持有期間的回報。
- •波動損耗的成因在於每日損益在不斷變動的資產淨值上覆利計算,因此即使比特幣價格回到起點,基金仍可能出現虧損。
- •在一個兩日範例中,先獲利 30% 再虧損 27.27% 的 3 倍基金,最終下跌超過 5%,儘管比特幣回到了起始價格。
- •SEC 核准首批美國 3 倍比特幣 ETF 擴大了散戶參與,美國監管機構也一再警告,持有此類基金超過一天,可能產生與宣稱倍數大幅偏離的回報。
- •除波動損耗外,費用、每日借貸成本與追蹤誤差可能進一步擴大基金實際回報與比特幣表現三倍之間的差距。
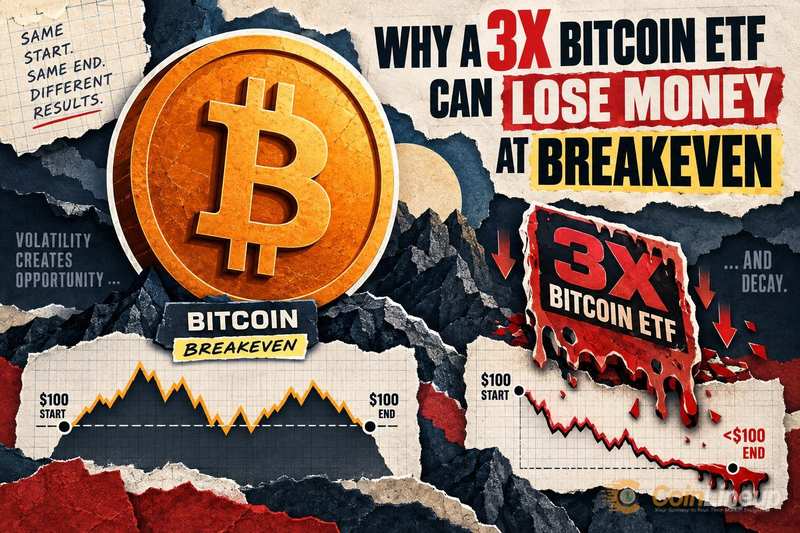
每日 3 倍比特幣 ETF 常被包裝成一筆簡單的賭注:如果比特幣單日上漲 10%,基金就獲利 30%。然而,由於這類產品在每個交易日重置槓桿,即使比特幣價格最終回到起點,基金仍可能在多日區間內虧損。造成這種結果的力量——波動損耗——是加密投資中最少被理解的風險之一。
核心機制:
- 每日 3 倍比特幣 ETF 在每個交易日收盤時重置槓桿曝險,而非以數週或數月為週期。
- 當比特幣在沒有明確趨勢的情況下上下波動時,每日覆利會產生一種稱為波動損耗的拖累,即使比特幣價格不變,也會縮減基金價值。
- 這類產品是短期交易工具,並非長期持有期間內直接比特幣曝險的替代品。
損益兩平悖論:比特幣持平,3 倍 ETF 卻下跌
許多投資人假設 3 倍槓桿基金在任何持有期間都能提供比特幣回報的三倍。這個假設是錯的。每日 3 倍 ETF 以比特幣單日回報的三倍為目標,然後在隔日早晨根據新的起始價值重置曝險。
每日重置正是關鍵細節。在單日之內,數學運算確實如其宣稱。但在多日價格波動中,損益的先後順序至關重要,而比特幣的起止價格比較幾乎無法說明槓桿基金在這段期間內的實際表現。
SEC 核准首批美國 3 倍比特幣 ETF,使這類產品接觸到遠更廣大的散戶族群。由於 ETF 如同任何上市股票一樣在普通證券帳戶中交易,新基金可以像指數基金一樣輕鬆買入——這正是使公開說明書中的細則容易被忽視的原因。更廣泛的可及性使理解其機制比以往任何時候都更加重要,因為定義「3 倍」實際含義的,是基金的公開說明書,而非代碼名稱。每日重置槓桿基金在美國股市已有悠久歷史,美國監管機構也一再警告,持有此類基金超過一天,可能產生與基金名稱中倍數大幅偏離的回報。
波動損耗如何將漲跌交錯的路徑變成虧損
一個使用整數的簡單兩日範例可以說明這種效應。假設比特幣從 $100 起步。第一天,比特幣上漲 10%,達到 $110,3 倍 ETF 獲利 30%,因此 $100 的投資增長至 $130。
第二天,比特幣下跌 9.09%,幾乎正好回到 $100(110 × 0.9091 = $100.00)。但 ETF 並非從 $100 下跌 30%,而是從其新基準 $130 下跌 27.27%——損失 $35.45,使投資人剩下 $94.55,儘管比特幣回到了起點,虧損仍超過 5%。
這就是波動損耗,有時稱為覆利拖累或 beta 滑移。每一天,基金都在不斷變動的資產淨值(NAV)上覆利計算損益。大漲的一天接著大跌的一天並不會相互抵銷,因為百分比適用於不同的美元基準。每日波動越大,比特幣回報與槓桿基金回報之間的差距就越大。正如對槓桿 ETF 行為的分析所示,長期來看對比特幣方向判斷正確,並無法免於這種路徑依賴的拖累。
路徑依賴是描述這種效應的技術術語:決定基金結果的,是每日走勢的順序與幅度,而不僅是起止價格。比特幣是全球波動最劇烈的主要資產之一。沒有淨進展卻劇烈雙向擺盪的時期十分常見,而這正是對每日槓桿基金懲罰最重的市場條件。
費用、融資成本與追蹤差異會進一步擴差距。3 倍 ETF 必須借貸以維持槓桿,而借貸帶有每日成本,與波動拖累一樣對投資人產生覆利侵蝕。表面上「3 倍」的倍數並未將這些成本計算在內。
比特幣歷史上曾出現急遽快速下跌的插曲,例如比特幣跌破 $81,000、加密貨幣清算額超過 $10 億之時。那種劇烈雙向波動的市場,正是持有數天或數週的每日槓桿基金最惡劣的環境。
持有 3 倍比特幣 ETF 前應檢查的事項
在買入或繼續持有每日 3 倍比特幣 ETF 之前,投資人可以逐一檢視以下清單。這些並非對比特幣方向的預測,而是無論比特幣走向如何都會影響回報的產品結構性特徵。
- 確認每日重置: 閱讀基金公開說明書或事實說明書,確認槓桿為每日重置,而非每月或固定期限。目前美國市面上大多數槓桿加密 ETF 均為每日重置。
- 持有期間: 這類產品為短持有窗口而設計,通常為單日。在震盪、無趨勢的市場中持有越久,波動損耗累積越多。
- 已實現波動率: 比特幣的每日價格波動直接決定覆利拖累的大小;波動率越高,損耗越大。應檢視近期的每日波動幅度,而非僅看 30 天趨勢。
- 費用與融資成本: 經理費只是成本的一部分。每日交換合約或期貨融資會增加基金持續支付的借貸成本。請參閱 SEC 對槓桿 ETF 的監管框架中的總成本揭露。
- 流動性與追蹤誤差: 標的期貨或交換合約市場稀薄,可能導致基金實際每日回報偏離預期的 3 倍倍數。請將基金的每日回報與過去一個月比特幣每日走勢的三倍進行比較。
最清晰的實務原則是:評估完整的回報路徑,而不僅是比特幣的終點。一檔在同一週以相同價格開盤並收盤的基金,可能經歷了一段讓槓桿投資人付出真金白銀代價的痛苦往返。希望長期持有比特幣曝險又不想承受此拖累的投資人,應考慮直接持有比特幣或現貨 ETF——而在同一段震盪期間將兩者並排持有,是直接觀察路徑依賴基金行為差異的最直接方式。隨著更多槓桿加密產品進入市場,每一個新代碼都值得以公開說明書為先的審視。
作為背景,比特幣在某個計量期間內 84.2% 的年度漲幅,從起點到終點來看十分亮眼,但這條路徑包含了多次急遽反轉。沿著相同路徑行進的槓桿基金,其回報將遠低於天真的 3 倍倍數,在某些子區間內甚至會跑輸單純的無槓桿部位。決定結果的是產品機制,而非方向。
免責聲明:本文僅供資訊參考,不構成財務或投資建議。加密貨幣與數位資產市場具有重大風險。在做出決策前,請務必自行研究。

