法國與義大利10年期減3個月期利差上升;英國至9月持續走高
重點速覽
- •Econbrowser於11月14日發文,利用OECD數據繪製加拿大、法國、德國、義大利與英國的10年期減3個月期政府期限利差。
- •法國與義大利的期限利差於10月上升,英國的利差則至9月持續走高。
- •根據Chinn與Ferrara(2026),該期限利差在歷史上對加拿大與德國的衰退預測效果優於其他受檢視國家。
- •文章指出,5年期信用違約交換定價顯示法國與義大利存在顯著的主權違約風險,因此解讀兩國長期殖利率時須以CDS報價作為必要的交叉驗證。
- •OECD以標準化方式彙編會員國的長期利率統計,使收益率曲線得以在相同基準下進行跨國比較。
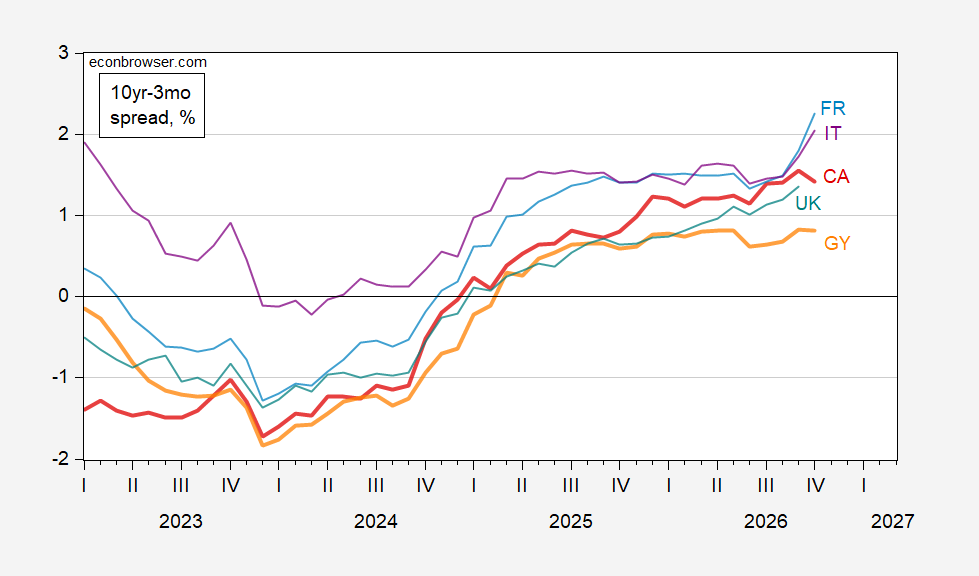
經濟學部落格Econbrowser於11月14日發文,探討五個已開發經濟體的10年期減3個月期政府公債期限利差,並指出法國與義大利的利差於10月上升,而英國的利差則至9月持續走高。
該文的圖1繪製了加拿大(紅色)、法國(淺藍色)、德國(橙色)、義大利(紫色)與英國(藍綠色)的10年期減3個月期政府期限利差,均以百分比表示。數據來自經濟合作暨發展組織(OECD),這是一個總部位於巴黎的政府間組織,以標準化方式彙編會員國的長期利率統計,使各國收益率曲線得以在相同基準下進行跨國比較。
期限利差——即長期與短期政府借貸成本之間的差距——是景氣循環分析中最受關注的指標之一,因為收益率曲線倒掛(短期殖利率高於長期殖利率)在歷史上曾領先於多個已開發經濟體的經濟衰退。在此框架下,數值上升代表兩個期限之間的差距正在擴大;倒掛則是指差距本身轉為負值。不過文章也指出,該指標在各国間的預測紀錄並不一致:如Chinn與Ferrara(2026)所論述(文件可於此處取得),該期限利差在歷史上對加拿大與德國的衰退預測效果較佳。
文章還提出一項方法論上的提醒。在景氣循環分析中,通常假設違約風險為固定或接近零;但對法國與義大利而言,正如5年期信用違約交換(CDS)所示,這項假設似乎難以成立。當主權違約風險顯著時,長期殖利率可能同時反映市場認知的信用風險與利差原本要捕捉的總體經濟情勢,這正是文章主張以CDS定價作為這兩個市場相關交叉驗證的原因。CDS定價反映市場對主權借款人違約風險的評估,其中5年期是標準的基準期限。文章引用的CDS數據來源為Investing.com。
對持續追蹤該指標的讀者而言,文章所指出的參考數據——OECD長期利率序列與所引用的CDS報價——是隨後續觀察數據延伸10月與9月讀數時值得關注的項目。原文可於Econbrowser瀏覽:Some 10yr-3mo Spreads in October。

