美債殖利率逼近24年高點 Pimco示警6%有可能出現
重點速覽
- •10年期美債殖利率在5.29%附近交易,創2002年4月以來最高水準,Pimco的Dan Ivascyn表示,2000年之後未曾再見的6%殖利率是有可能出現的。
- •Ivascyn點出油價上漲、通膨持續與美國債務增加為推動因素,並警告槓桿避險基金平倉虧損部位可能加速拋售潮。
- •Russell Investments將2月底以來超過70%的殖利率漲幅,歸因於實質利率上升與實質期限溢酬擴大。
- •房地美報告指出,10月8日30年期固定房貸利率攀升至7.40%,高於前一週的7.28%與2025年的6.30%。
- •10月8日的220億美元30年期公債標售以5.618%的殖利率、2.54的投標倍數完成,但強勁需求無法避免高漲的借款成本對股市、公司債與加密貨幣構成壓力。
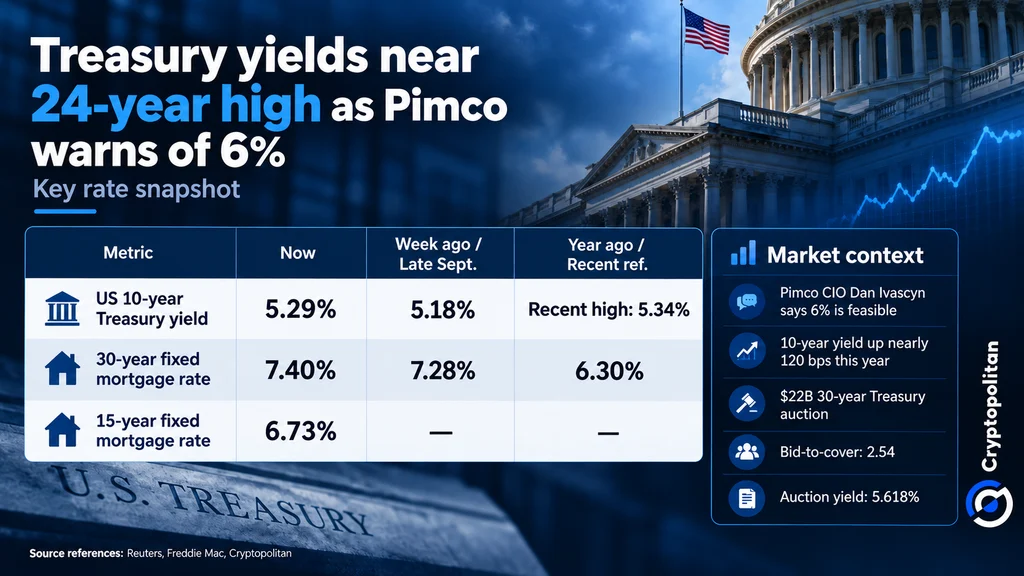
根據聯準會數據,美國10年期公債殖利率週五在5.29%附近徘徊,略低於近期5.34%的高點。此基準利率上次處於該水準是在2002年4月,當時於4月2日觸及5.36%。
債券管理公司Pimco投資長Dan Ivascyn表示,6%的殖利率是有可能出現的——正如路透社指出,這是該基準利率自2000年以來未曾觸及的水準——此前景引發對全球股市與公司債融資成本高漲的憂慮。
為何Pimco認為6%「有可能」
Ivascyn形容殖利率再次急漲是「有可能的」,同時警告槓桿避險基金在平倉虧損部位時,可能加速拋售潮。正如路透社報導,他的論點圍繞在油價上漲、通膨持續,以及美國債務增加等因素。
10年期殖利率今年已攀升約120個基點(1.2個百分點),其中7月至9月創下本世紀最大單季漲幅。Ivascyn警告,若殖利率升破5.5%,可能引發「信用與股票等風險市場出現相當程度的疲弱」。由於投資人傾向轉向殖利率更高的美國公債,加密貨幣也可能面臨困境。
超過70%的漲幅來自實質利率
殖利率上升並非全然是聯準會的責任:與聯準會直接設定的短期利率不同,10年期殖利率是由市場交易定價。根據Russell Investments的分析,2月底以來超過70%的漲幅,歸因於實質利率(經通膨調整後的殖利率)上升,以及實質期限溢酬擴大——即投資人持有長天期債券所要求的額外補償。
國際清算銀行在9月發布的回顧中指出,儘管殖利率持續上升,投資人仍持續買入風險較高的資產,包括新興市場投資。不過,國際貨幣基金警告,市場情緒的突然轉變,可能導致資本從脆弱經濟體外流。
市場運作機制正亮起警訊
數項市場機制可能加劇債券拋售。路透社的分析顯示,買入AI公司所發行長期債券的投資人,如今正賣出美債期貨,以對抗不斷攀升的利率。高盛預測,大型雲端服務商明年將舉債4,億美元,這可能進一步增添壓力。
投資人對持有長天期政府債券也日益謹慎。10年期與30年期公債殖利率之間的利差已擴大至約37個基點,顯示投資人認為需要更多補償,才願意承擔此類長期投資的風險。
房貸市場可能使情況惡化。利率上升意味著屋主較不願意重新貸款,從而延長房貸抵押證券的存續時間。投資人因而賣出美債期貨來對沖風險,這加大了債券價格的壓力——而由於殖利率與價格反向變動,也進一步推高殖利率。
焦慮情緒同樣反映在選擇權市場。對沖利率上升200個基點風險的成本,已升至2023年3月以來的最高水準。在多重力量同時對市場施加壓力的情況下,即使是微小的市場波動,也可能引發連鎖反應。
房貸利率已升至7.40% 家庭首當其衝
更高的房貸利率讓美國人的購屋之路更加艱難。房地美報告指出,10月8日30年期固定房貸利率攀升至7.40%,高於前一週的7.28%,而2025年時該利率為6.30%。與此同時,15年期利率也升至6.73%。
此一漲勢證實了Cryptopolitan於9月報導的趨勢,當時美債殖利率上升便已推高房貸利率。
強勁需求能解決與無法解決的問題
投資人仍踴躍參與10月8日的220億美元30年期公債標售,正如路透社報導。該標售的加權平均得標殖利率為5.618%,投標倍數為2.54——即每1美元標售債券約獲得2.54美元的投標金額,這是衡量標售需求的標準指標。
即便如此,債券市場需求充足並不代表借款成本會低廉,因為買方正在追求更高的報酬。若殖利率持續徘徊在6%附近,承受壓力的將不僅是美國公債——儘管其需求強勁——還包括股市、公司債與加密貨幣。

