第41周:PMI繁荣与AI资本开支之后,FOMC会议纪要会锁定再一次加息吗?
要点速览
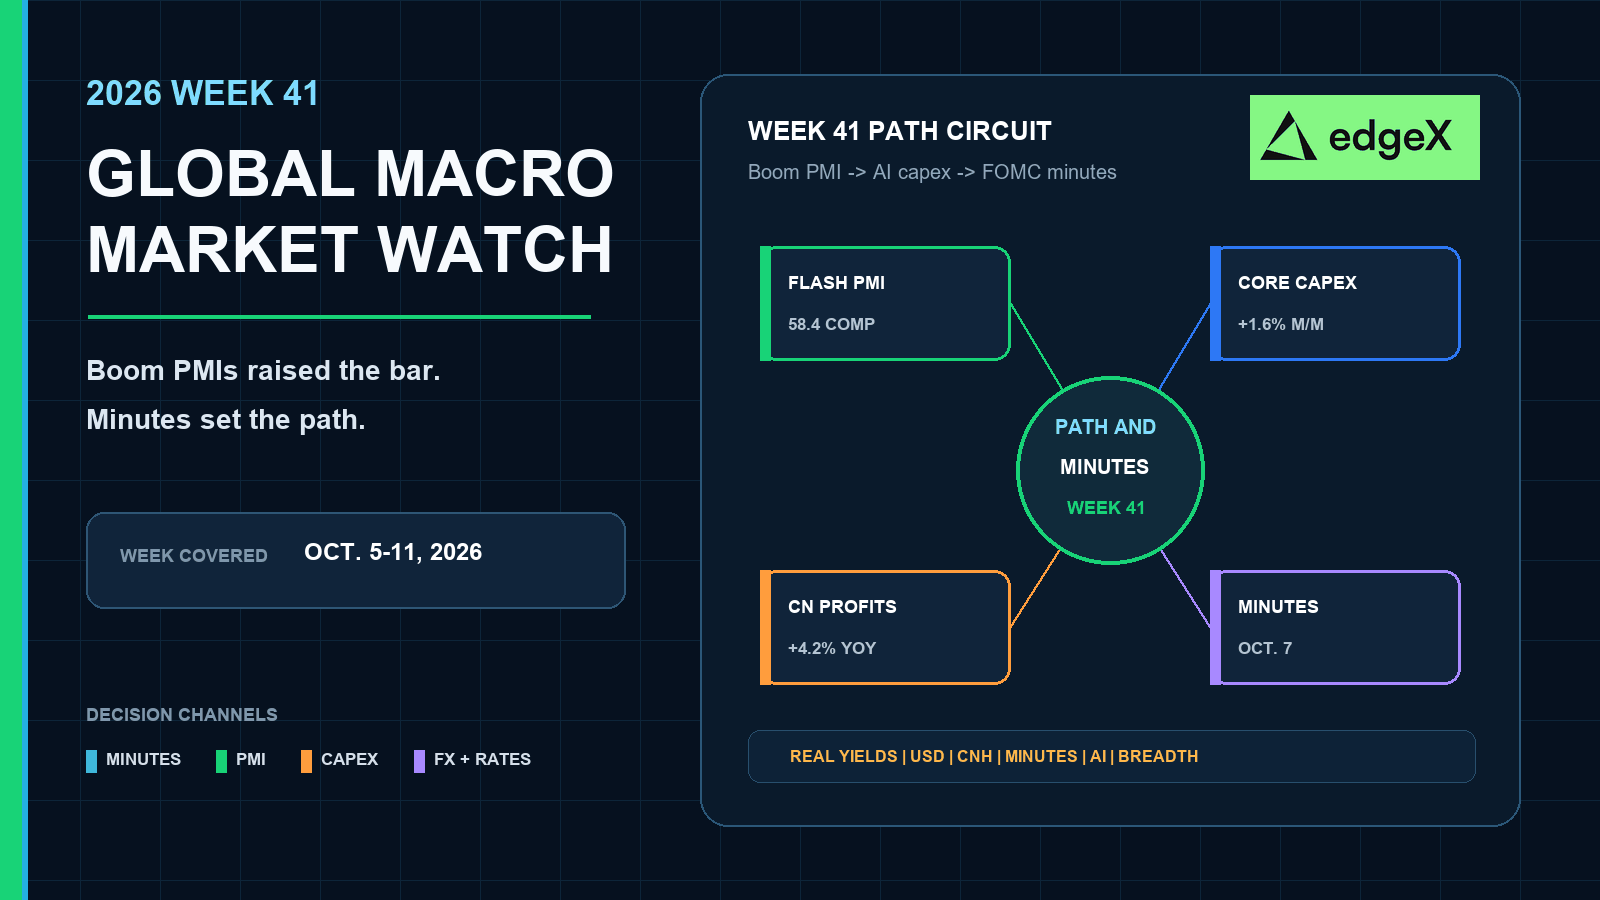
- •标普全球9月23日的闪亮估算显示,在美联储已将利率上调至3.75%–4.00%之后,美国综合PMI为58.4,为2021年7月以来最高,制造业为57.0,投入价格为66.4。
- •整体耐用品订单持平于约3386亿美元,但扣除飞机的核心资本品订单环比增长1.6%、同比增长10.6%,由计算机和通信设备引领。
- •密歇根大学9月终值消费者信心从51.7降至48.1,而一年期通胀预期从4.0%升至4.6%,令家庭比企业更加焦虑。
- •美国第二季度经常账户赤字扩大334亿美元,增幅15.7%,至2460亿美元,同时中国8月工业利润同比增速从7月的11.2%放缓至4.2%。
- •第41周还包括10月5日的欧元区零售贸易和进口价格、10月7–8日的日本央行消费活动指数和区域经济报告,以及10月9日的中国生产资料价格报告,先于10月28–30日的G3政策集群。
快速回答
第41周是一个全球政策路径周,而不仅仅是美国数据周。第39周带来了多年高位的美国闪亮PMI、约为53.1的欧元区综合指数走强、更热的企业价格压力,以及又一轮以AI为主的资本品反弹。如果10月7日的会议纪要将这种繁荣与瓶颈并存的组合视为继续收紧的理由,那么实际收益率、美元以及10月下旬加息的概率将保持坚挺,欧元、日元和人民币将交易其外溢效应。如果纪要在整体耐用品订单持平、经常账户赤字扩大以及中国工业利润放缓之后强调双向风险,只要未完成的第40周PCE、非农就业和中国PMI没有过热,市场就有更多消化空间。请将欧洲10月5日的零售和进口价格数据以及日本10月7日至8日的需求报告与美国会议纪要一并评估,而不是在其之后。
为什么第41周是会议纪要与政策路径的考验
第38周出现了三年多来首次美联储加息。第39周则艰难地回答了消化问题。私人活动加速。供应链收紧。尽管消费者变得更加焦虑,但与AI相关的设备订单依然强劲。第40周本应是首次干净的通胀与劳动力检验,但在9月28日的截稿时点,这些数据仍未完成。第41周不会等待下一次利率决定。它提出了一个更简单的问题:在繁荣PMI证据之后,9月会议纪要是否会锁定又一次加息路径?
请分别交易各个阶段。一次利率决定可以在一个下午内重新定价前端收益率。而持久的政策立场则需要会议纪要。官员们是否将需求和管道压力视为单边问题?还是仍然重视中国的利润率压力、工厂风险和外部收支?第41周正是为第二个阶段而设。
第39周的繁荣再次抬高了门槛
9月23日的闪亮PMI数据包(详见KELO转载的路透综述)发布时,美联储已将基金利率区间上调至3.75%–4.00%。综合指数58.4、制造业57.0、投入价格66.4,给市场留下三条明确信息:需求仍然重要、产能正在受限、企业通胀风险回来了。第41周必须判断纪要是否将这一组合解读为10月下旬再次加息的绿灯。
第41周全球宏观日历
| 日期 | 地区 | 预定事件 | 市场为何关注 |
|---|---|---|---|
| 10月5日 | 欧元区 | 2026年8月工业进口价格与零售贸易 | 检验欧洲的商品和消费需求是否仍支撑第39周的PMI反弹。 |
| 10月5–11日 | 美国 | 每周初请失业金人数及次级高频数据 | 在非农与CPI之间持续进行劳动力与需求监测。 |
| 美国 | FOMC会议纪要,9月15–16日会议 | 三年多来首次加息之后的首份完整书面记录,背景是繁荣PMI和AI资本开支。 | |
| 10月7日 | 日本 | 日本央行消费活动指数 | 与美国会议纪要重设加息路径同日的日本需求数据。 |
| 10月8日 | 日本 | 日本央行区域经济报告 | 检验日本区域需求是否仍支撑加息后的日元走势。 |
| 10月9日 | 中国 | 国家统计局9月下旬生产资料价格报告 | 9月28日工业利润数据之后的早期中国管道价格检验。 |
| 10月14日 | 美国/中国 | 美国CPI;2026年9月中国CPI与PPI | 纪要设定路径辩论之后的第42周通胀检查点。 |
| 10月15日 | 美国 | 2026年9月零售销售与PPI | 检验消费者需求和管道价格是否仍支撑第39周的繁荣。 |
| 10月28–30日 | 美国/欧元区/日本 | FOMC决议;欧洲央行货币政策会议;日本央行货币政策会议 | 纪要窗口之后的下一个G3政策集群。 |
FOMC会议纪要重设加息后的反应函数
美联储FOMC日历、2026年10月美国数据发布日历以及纪要发布时间表工具显示,9月15–16日会议的纪要将于10月7日美东时间下午2:00发布。这是第41周在需求激增之后、10月下旬G3决策集群之前最干净的政策催化剂。这一周并非只看美国:欧盟统计局将于10月5日发布欧元区零售贸易和进口价格数据,日本央行日程显示10月7日发布消费活动指数、10月8日发布区域经济报告,而中国的国家统计局日历将9月下旬生产资料价格报告安排在10月9日。
纪要之所以重要,是因为数据在加息后已经发生了变化。官员们在第39周带来更强的闪亮PMI、上升的企业价格压力以及核心资本品订单再度跳升之前就已收紧政策。倾向于产能紧张和需求上行风险的鹰派基调将支撑更高的实际收益率和更坚挺的美元。而仍在强调工厂、外部收支和中国吸收能力等双向风险的更为平衡的基调,则会让10月28日的决定更多依赖数据。
纪要将在未完成的第40周确认数据背景下被解读
到纪要发布时,市场应该已经掌握第40周尚未完成的确认数据集:JOLTS、BEA发布日程上的8月PCE、二季度GDP第三次估算、中国官方PMI,以及BLS日历上的9月非农就业。在9月28日截稿时点,这些还不是已完成的第40周回顾事实,但它们仍会影响交易者如何解读纪要。更热的PCE或过热的非农数据会让鹰派纪要更易定价;更疲软的劳动力或更温和的核心PCE则会抬高门槛。请将纪要与前端收益率和美元配对,而不是与单一股市开盘配对。
繁荣PMI与AI资本开支维持需求活力
第39周已完成的调查和订单数据正是第41周不只是一场技术性的美国纪要事件的原因。标普全球的美国闪亮数据显示私人部门在加息后加速,而非降温。新订单58.2、投入价格66.4,使加息后的辩论变成需求加瓶颈的问题。欧元区综合PMI也走强至约53.1,因此发达经济体的反弹范围比单一国家更广,即便美国仍领先。
美国人口普查局耐用品报告(详见KELO转载的路透资本品综述)随后分裂了工厂端走势。整体耐用品订单在7月修正后增长0.9%之后持平于约3386亿美元。扣除飞机的核心资本品订单环比跳升1.6%、同比增长10.6%,其中计算机和通信设备依然强劲。这是在整体商品数据持平内部的AI与设备繁荣,而非广泛的工厂崩塌。第41周10月5日的欧元区零售贸易和进口价格数据将检验欧洲的需求是否仍支撑更广泛的PMI反弹,同时FOMC纪要设定美元路径。
情绪恶化,而通胀预期上升
密歇根大学9月终值消费者信心从51.7降至48.1。一年期通胀预期从4.0%升至4.6%。在企业报告订单繁荣的同时,家庭显得更加焦虑。如果纪要偏鹰,这种分化可以让与AI相关的投资保持坚挺,同时政策定价仍会更紧,而未完成的第40周劳动力数据则让增长恐慌保持活跃。
外部收支与中国利润率仍对纯粹的繁荣叙事构成牵制
BEA国际收支发布显示,美国第二季度经常账户赤字扩大334亿美元,增幅15.7%,至2460亿美元。这本身并不是第41周的催化剂,但在纪要重新打开加息路径的辩论后,它对美元和双赤字议题仍然重要。
中国是全球繁荣叙事中另一个不完整的部分。在第40周开盘时,国家统计局工业利润数据包(时间上对照国家统计局2026年发布日历)显示,8月利润同比增长仅为4.2%,低于7月的11.2%。1–8月增速从17.6%放缓至15.7%。科技制造业利润依然极为强劲,消费相关类别滞后。请将该数据作为早期邻近基线,而非已完成的第40周回顾。9月30日的官方PMI在稿时仍未完成,请稍后对照同样的工厂—家庭分化进行评估。
传导仍经由欧元、日元、离岸人民币、金属和AI周期股运行
若纪要锁定加息而中国利润率疲软,离岸人民币、铜和亚洲相关股票将比纯粹的美国繁荣行情更具选择性。日本同周的消费活动指数和区域经济报告对10月29–30日日本央行会议前的日元走势至关重要。欧洲10月5日的零售和进口价格数据对欧元以及第39周欧元区PMI反弹背后是否拥有真实商品需求至关重要。第41周不需要任何一个地区主导所有市场,但确实需要欧洲、日本和中国作为围绕10月7日美国政策发布的风险过滤器。
第39周回顾:活动繁荣、瓶颈收紧、资本开支仍偏重AI
第39周(9月21–27日)是9月28日生产截稿时点前最近一个已完成的周度窗口。核心信息很简单:加息后的消化并未让需求降温。私人部门活动加速。调查中的价格压力重建。尽管消费者更加悲观,但与AI相关的设备订单依然坚挺。
这一周的重心是9月23日。标普全球的美国闪亮综合PMI从56.0升至58.4,为2021年7月以来最高。制造业从53.9攀升至57.0。新订单跳升至58.2。供应商交货延迟达到2022年7月以来最普遍水平。支付投入价格飙升至66.4,为2022年10月以来最高。标普全球将产能紧张和交货延迟部分归因于中东冲突,并通过商业调查渠道显示价格压力重建。欧元区综合PMI也走强至约53.1,因此发达经济体的扩张有所扩大,即便美国仍领先。
9月24–25日填补了外部和工厂细节。BEA报告二季度经常账户赤字为2460亿美元,此前扩大了334亿美元。人口普查局耐用品订单持平,但扣除飞机的核心资本品订单环比跳升1.6%、同比增长10.6%。计算机和通信设备仍承载着AI投资故事。密歇根信心降至48.1,一年期通胀预期升至4.6%,令家庭比企业更加焦虑。市场对近期再次加息约68.6%的概率定价仍是同一周政策色彩的一部分。
在9月28日截稿时点,已完成的第39周记录与第40周开盘的中国利润邻近数据留下了四条活跃信息:美国私人需求繁荣、瓶颈和企业价格压力回归、与AI相关的资本开支仍在支撑设备投资,以及中国利润率压力加上美国外部赤字扩大使全球组合并不干净。繁荣PMI和强劲的核心资本品抬高了任何需要简单暂停叙事的纪要驱动反弹的门槛。整体耐用品持平、更疲软的信心以及放缓的中国利润,在未完成的第40周PCE或非农数据令人失望时,仍保持双向风险通道敞开。
跨资产决策地图
| 第41周组合 | 加密货币 | 股票 | 大宗商品 | 外汇与利率 |
|---|---|---|---|---|
| 繁荣PMI和强劲核心PCE/非农之后的鹰派纪要 | 更高的实际收益率和更紧的流动性施压杠杆加密头寸。 | 长久期和高贝塔股票跑输;AI龙头仍可能分化。 | 黄金面临收益率逆风;工业金属消化利率风险。 | 实际收益率和美元上涨;10月28日前端加息概率坚挺。 |
| 平衡的纪要,配合更温和的未完成第40周通胀/劳动力数据 | 若现货需求确认,更低的路径噪音可支撑BTC和ETH。 | 若周期股在AI巨头之外参与,市场广度可改善。 | 工业金属因消化而受益;黄金取决于实际收益率。 | 美元选择性走软;前端波动率消退。 |
| 纪要保持鹰派而中国利润率/PMI恶化 | 即便美国AI保持坚挺,亚洲避险情绪仍可冲击高贝塔加密货币。 | 对华敏感的跨国公司和工业出口商滞后。 | 铜及相关金属因吸收风险而走弱;能源保持双向。 | 离岸人民币走软;商品货币分化;避险美元需求可能持续。 |
| 繁荣PMI之后劳动力疲软,纪要仍双向 | 利率路径缓解只有在去杠杆不占主导时才有帮助。 | 盈利修正和利润率风险成为核心;防御股可跑赢周期股。 | 黄金可跑赢工业商品。 | 曲线可能扭转;美元和日元之间的政策路径不确定性保持高位。 |
什么会确认第41周的信号?
基准情形是路径噪音,而非干净的单边趋势。第41周的确认应体现在10月7日纪要、欧元区零售和进口价格、日本需求报告、前端收益率、美元、欧元、日元、未完成的第40周PCE和非农、离岸人民币以及工业金属的联动走势中。只推动美国行情的纪要市场,不如经受住10月初政策记录考验的同步全球调整来得持久。
中国需要自己的检查清单。请将9月28日的利润邻近数据和10月9日的生产资料价格报告与未完成的9月30日官方PMI以及更早的工厂—家庭分化对照解读,而不是孤立看待。稳定或更强的中国信号有助于在鹰派美国路径周围形成遏制。若利润率或PMI再度受挤压,即便AI资本开支保持强劲,亚洲仍将保持选择性。一个持久的风险上行结果需要非过热的美国通胀和劳动力确认、不会引发立即二次加息恐慌的纪要、不出现转折的欧洲需求、在10月下旬日本央行会议前保持有序的日本需求,以及阻止供需失衡主导全球周期股的中国信号。第39周已经设定了这一门槛。
以优势交易
在快速变化的市场中,执行与方向同样重要。这就是为什么越来越多交易者转向像edgeX这样的去中心化平台进行永续合约和现货交易。
与传统中心化平台不同,edgeX围绕自托管构建,这意味着您掌控自己的资产并自行授权资金转移。对活跃交易者而言,这提供了实质性优势:无需将托管权交给交易所即可获得市场准入。
edgeX还将DeFi的核心优势与为专业执行而设计的交易体验相结合。平台强调深度流动性、高速订单撮合和低滑点表现,帮助交易者在波动环境中保持敏捷。借助高杠杆支持,它为有经验的市场参与者提供了更大的灵活性来表达宏观观点和管理风险。
除了执行之外,去中心化交易基础设施还能提供结构性优势:更高的透明度、链上验证,以及对中心化中介依赖的降低。对于希望在不放弃控制权的前提下获得性能的交易者来说,这种模式越来越具有吸引力。
edgeX正是为这种平衡而构建:将专业交易体验与去中心化市场的核心原则结合在一起。
edgeX。常见问题
全球宏观第41周最大的事件是什么?
影响最大的催化剂是10月7日发布的9月15–16日会议FOMC纪要。市场仍将结合全球一周来解读这些纪要:第39周美国和欧元区PMI反弹、与AI相关的资本品强势、未完成的第40周PCE、JOLTS、非农和中国PMI确认,再加上日本同周的需求报告和中国10月9日的管道价格检验。
为什么回顾第39周而不是第40周?
生产在9月28日截止,而第40周仍在进行中。JOLTS、8月PCE、二季度GDP第三次估算、中国官方PMI和9月非农就业尚未作为已完成的周度结果出炉。第39周(9月21–27日)是最近一个已完成的周度窗口,并被明确标注。
为什么首次加息之后繁荣PMI仍然重要?
在美联储已将利率上调至3.75%–4.00%之后,标普全球的美国闪亮综合PMI升至58.4,制造业升至57.0。新订单和投入价格也跳升,使加息后的辩论变成需求加瓶颈的问题,而非简单的降温故事。
10月7日的纪要如何改变至10月28日的路径?
强调产能紧张和通胀上行风险的鹰派纪要可将实际收益率和加息概率维持在高位直至下次FOMC。更平衡的纪要则会让10月28日的决定更多依赖未完成的第40周通胀和劳动力数据集群。
第39周对第41周展望改变了什么?
第39周带来了多年高位的美国闪亮PMI、更热的企业价格压力、整体耐用品持平但核心资本品激增1.6%、更疲软的消费者信心,以及扩大后的二季度经常账户赤字。这一组合抬高了简单暂停定价的门槛,并使第41周的确认依赖于纪要和未完成的第40周数据路径。
第41周的建设性情形是什么?
建设性的组合是:纪要不引发立即二次加息恐慌、未完成的第40周通胀和劳动力数据保持坚挺而不过热、欧洲需求不出现转折、日本需求保持有序,以及中国信号阻止工厂—家庭分化占主导。确认应体现在受控的前端波动率、选择性的美元/欧元/日元/离岸人民币表现,以及在AI主导的股市行情周围更稳定的大宗商品中。

