为何投资者不应急于买入下一只爆款 IPO
要点速览
- •自 1980 年以来,美国 IPO 的首日平均回报率约为 18% 至 19%,但这些收益主要流向以发行价获配的投资者。
- •在股票开始交易后买入的投资者,往往无法获得报道中的全部 IPO 首日涨幅,因为强势交易的配售有限,而弱势交易更容易获得。
- •新上市公司在上市后的头几年里通常表现不及可比公司,弱势主要集中在规模较小、尚未盈利的发行人。
- •锁定期到期是重新评估新上市股票的有用时点,因为如果需求没有上升,新增流通股份可能对价格形成压力。
- •文章认为,私募投资并不自动优于公开市场投资,因为风险投资回报高度集中于最早且风险最高的融资轮次。
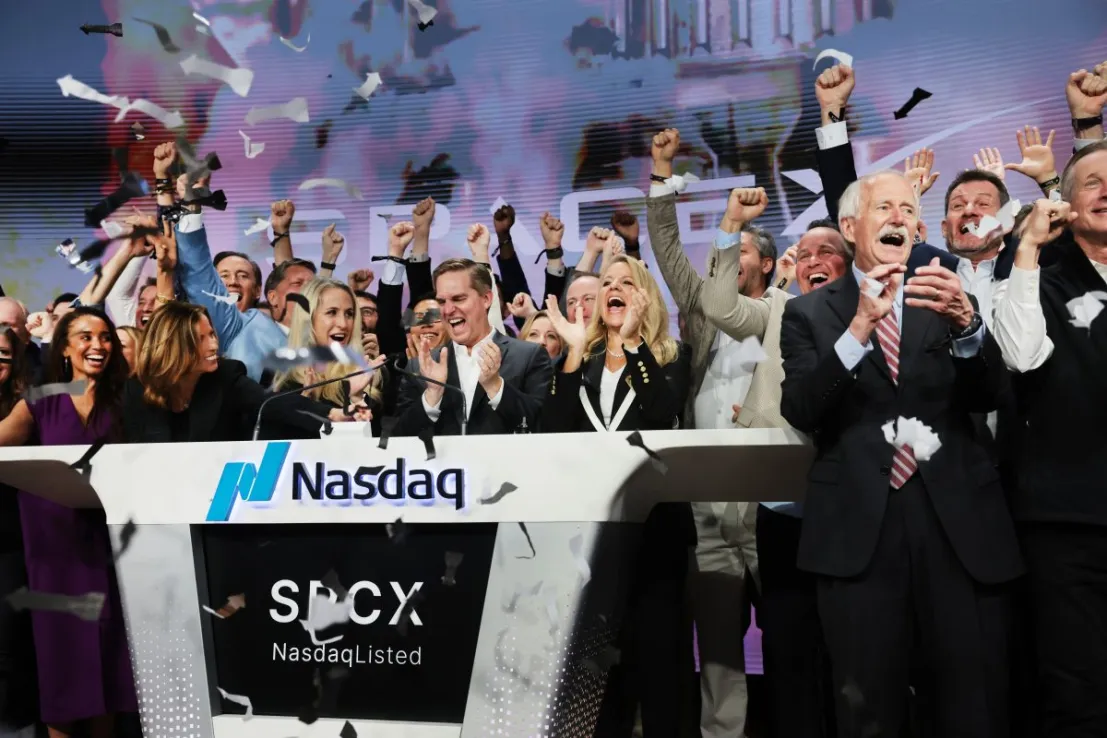
IPO 常常让投资者趋之若鹜,但证据显示,对其应持更大谨慎态度,Yves Bonzon 写道
很少有金融事件能像首次公开募股(IPO)这样引发如此高的热情。然而,历史表明,投资者必须谨慎看待这类事件。若退一步审视数十年关于 IPO 投资的实证研究,结论非常一致,也令人警醒。
第一个广为人知的经验事实是 IPO 抑价。根据佛罗里达大学 Jay Ritter 汇编的最新数据,自 1980 年以来,美国 IPO 的首日平均回报率约为 18% 至 19%。但这些“留在桌面上的钱”主要流向了以发行价获配的投资者——通常是与承销团相关的机构投资者——而不是那些在股票开始交易后才买入的人。
获得配售并不意味着投资成功。爆款交易中的配售通常高度配给,而表现平平的交易往往更容易买到——这就是经典的赢家诅咒。因此,凡是无差别参与 IPO 的投资策略,其回报势必远低于 IPO 研究中所报告的首日涨幅。对于站在场外观察市场的投资者而言,这一区别很重要,因为最显眼的收益并不一定是普通买家能够获得的收益。
耐心是美德
新上市公司也可能难以维持上市初期的动能。Ritter 发现,IPO 公司在上市后的头几年里,表现显著逊于可比公司,不过其中大部分弱势集中在规模较小、尚未盈利的公司。该模式似乎与市场时机密切相关。公司很擅长在投资者热情和估值接近高点时发行股票。这也与我们长期以来的一项投资信念一致:估值水平只有在极少数达到极端时才真正重要,此时会改变企业发行人的反应函数。
总体而言,实证记录表明,耐心投资者通常在上市后的几个季度里,比在上市初期狂热的几天里获得更好的入场点。当然,这并不意味着投资者应该完全避开 IPO。每一家伟大的上市公司都曾经是 IPO,而明天最重要的一些赢家无疑正在今天上市。这里的教训是耐心与纪律。锁定期到期可以成为重新评估市场对新上市公司情绪的有用时点。随着内部人士出售限制被解除、更多股份进入可交易状态,市场必须消化新增的股票供给。如果需求没有同步上升,这部分增量供给就可能对股价形成额外的机械性下行压力。
私有市场与公开市场
如果普通公开市场投资者在结构上总是晚到一步,为什么不早点加入,在这些公司仍处于私有阶段时就参与其中?虽然历史表明,每一代创始人和风投都学会了更长时间保持私有状态,并在 IPO 之前沿着价值创造曲线获取更多收益,但这并不自动意味着私募市场投资更具吸引力。事实上,风险投资回报高度偏向最早期的融资轮次。价值创造曲线最陡峭的部分,往往归属于愿意承担最高“死亡风险”的投资者;在那个阶段,进入渠道有限,而要以任何有意义的确定性识别最终的超额赢家都极其困难。
因此,对大多数投资者来说,关键并不是在私有市场和公开市场之间二选一,而是要在两者中都保持纪律。私募市场可以提供有吸引力的机会,尤其是通过经验丰富、能够接触到更早期有前景公司的管理人。但“IPO 前”这一标签并不会自动转化为更高回报;进入渠道、管理人选择和估值的重要性,与公开市场并无二致。
归根结底,投资者不能错过公开市场中的大赢家。目标是参与杰出企业的长期增长,而不是在尽可能早的阶段就获得进入机会。没有必要不惜任何价格去争取 IPO 前或 IPO 配售。相反,投资者完全可以保持耐心,在最初的 IPO 波动消退后再建立仓位,而此时公司长期复利增长的大部分潜力仍未被实现。
Yves Bonzon 是 Julius Baer 集团首席投资官

