稳定币发行方倒闭后,持有者可能获得什么
要点速览
- •储备支持可以支撑代币价值,但并不能据此确立持有者对特定现金、国库券或其他储备资产的所有权。
- •直接赎回通常要求满足发行方资格、账户验证、合规审查及适用条款等要求。
- •如果交易所暂停提现或倒闭,将代币存放在交易所的客户可能首先对交易所拥有合同上的索赔权。
- •即使符合条件的用户仍可向发行方赎回,稳定币也可能低于参考价值交易;脱钩可能早于正式破产。
- •MiCA 要求符合条件的电子货币代币按面值发行,并赋予持有者针对发行方的请求权,具体细节须在相关白皮书中披露。
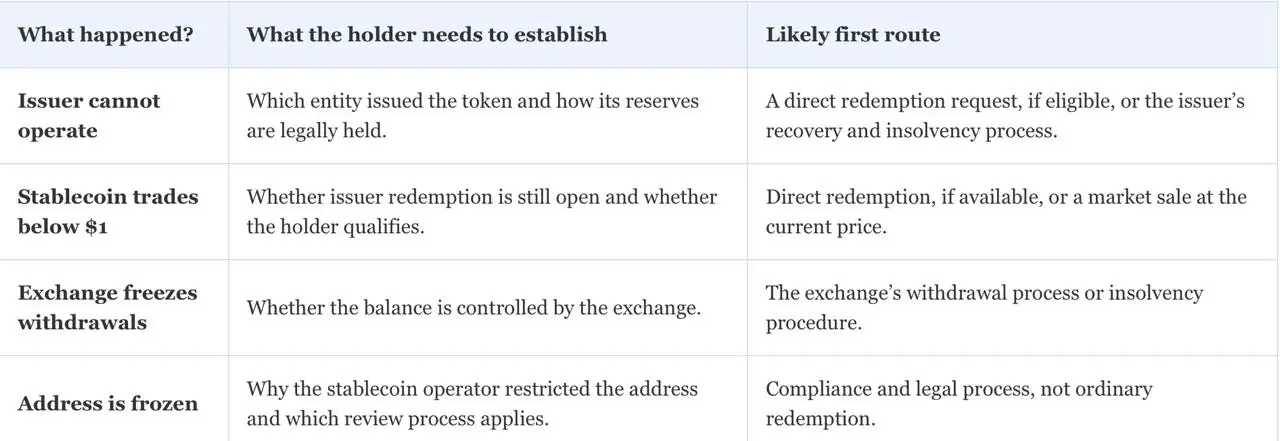
储备支持通常不会赋予稳定币持有者对某项特定储备资产的所有权,而且相关权利不同于银行存款保护。持有者能够追回什么,取决于代币存放在哪里、发行方是否提供直接赎回,以及公司无法履行义务时储备资产将如何处理。
关键要点
- 储备支持并不等同于直接拥有储备资产。
- 直接赎回通常要求持有者满足发行方的资格要求。
- 交易所用户可能对交易所拥有索赔权,而不是直接对发行方提出索赔。
- 稳定币可能在发行方正式倒闭之前发生脱钩。
- 欧盟《加密资产市场条例》为部分持有者提供了针对发行方的明确请求权。
首先确认究竟是哪一环节出现了问题
“稳定币失败”可能描述几种不同的事件。发行公司可能资不抵债。持有部分储备资产的银行或托管机构可能面临压力。客户存放代币的交易所可能暂停提现。或者,即使符合条件的客户仍可向发行方赎回,代币也可能以低于其参考货币的价格交易。
追回资产的路径取决于安排中的哪一部分出现了问题:发行方、交易所、储备托管机构,还是市场价格。
储备支持赋予持有者什么——又不赋予什么
当公司表示其稳定币获得一比一支持时,它描述的是一种经济关系:储备资产旨在为流通中的代币提供支持。但这并不一定意味着每位持有者都拥有每项储备资产中特定比例的所有权,也不意味着持有者可以选择赎回时获得哪项资产。
如果发行方倒闭,相关法律文件将决定持有者能否要求赎回、享受法定保护,或与其他债权人一起参与破产程序。这些文件还将决定储备资产是否与公司的其他财产分离,以及其他债权人能否对这些资产提出请求。
储备质量和法律所有权回答的是不同问题。现金、国库券和货币市场基金持仓可能具有很高的流动性,但流动性本身并不能决定公司进入破产程序时谁会优先获得偿付。国际清算银行的稳定币框架表示,储备资产应能够迅速变现,并应存放于破产隔离结构中。该框架可作为评估稳定币设计的基准,但并不能证明每一家现有发行方都采用相同结构。(来源:国际清算银行稳定币框架)
赎回权取决于代币的持有方式
经过验证的直接客户、自托管持有者和交易所客户可能持有同一种代币,但将其兑换为美元或欧元的实际路径可能不同。
直接赎回通常包括将代币返还给发行方,并根据发行方条款按面值获得参考货币。例如,Circle 的 USDC 条款规定,直接一比一赎回须关联已注册的 Circle Mint 账户,并满足其他条件,包括不存在监管机构、法院或执法机构采取限制赎回的行动。
没有发行方账户的自托管持有者,仍可能在具有流动性的交易场所出售代币、在可用情况下完成发行方的开户流程,或使用符合条件的服务提供商。此类中介可能收取费用、实施自身的额度限制,或在市场承压期间暂停兑换。持有代币并不会自动带来与经过发行方验证的客户相同的操作权限。
对于在交易所持有稳定币的用户,最初的问题可能并不涉及发行方。交易所控制着钱包,并可能是客户在合同上的交易对手方。如果交易所暂停提现或进入破产程序,客户可能需要先使用交易所的索赔流程,才能取得代币控制权或尝试直接赎回。
**经过发行方验证的客户:**可提交直接赎回申请,但须满足当前的资格要求、条款和合规审查。
**自托管持有者:**控制代币,但可能需要通过合格渠道将其兑换为法定货币。
**交易所客户:**在取得底层代币的控制权之前,可能首先需要向交易所提出索赔。
脱钩意味着什么——又不能说明什么
脱钩是一个市场价格事件。如果一种美元稳定币以 $0.97 交易,市场对立即获得该代币的估值低于一美元。折价可能反映出市场对储备资产的担忧、部分用户赎回速度缓慢或无法赎回、交易所流动性不足,或集中抛售。
发生脱钩时,实际需要关注的是,符合条件的客户是否仍能按面值赎回,以及发行方是否正在处理这些申请。Circle 的 USDC 风险披露承认,USDC 可能在第三方平台上高于或低于一美元交易。仅凭交易所价格较低,并不能证明储备资产已经缺失。
如果交易者预期直接赎回仍然可用,代币可能继续接近 $1。如果这种预期减弱,交易所价格可能在正式破产程序开始之前下跌。在脱钩期间出售,意味着接受当时市场上可获得的价格;按面值赎回,则意味着使用发行方渠道,而该渠道可能涉及账户资格、最低金额、银行服务、合规审查和处理时间。
USDC 与 USDT:比较持有者的赎回路径,而不是营销说法
这一比较并不能决定法院在破产程序中会如何裁决。它旨在说明,持有者在假设两种美元稳定币具有相同赎回权之前,应核查哪些问题。
Circle 在其 2026 年 6 月 30 日提交的文件中表示,约 84% 的 USDC 储备资产由 Circle Reserve Fund 持有。该数据有明确时间点,储备构成也可能发生变化。它可以帮助了解当时储备资产的配置情况,但不能取代适用于个人持有者的条款。(来源:Circle 文件)
Tether 表示,根据其公布的条款和常见问题,其代币可兑换为相应的法定货币。不过,其相关信息文件将发行方服务限定于已完成 KYC 的客户。对于交易所用户而言,能够交易 USDT 本身并不能建立其直接向 Tether 赎回的权限。
MiCA 为欧盟持有者提供了更明确的起点
对于依据欧盟《加密资产市场条例》发行的电子货币代币,持有者对发行方享有请求权。《MiCA 条例》要求在收到资金后按面值发行代币。发行方的白皮书必须说明赎回权以及行使该权利的条件。
Circle 的 MiCA USDC 白皮书表示,Circle SAS 收到的用于发行代币的资金,在执行或破产程序中受到保护,不会被其其他债权人追索。白皮书还介绍了恢复和赎回计划。这些表述具体适用于 Circle SAS 的结构,不应自动套用于其他实体发行的 USDC,或适用于依据不同协议持有的 USDC。
韩国也存在类似的隔离安排。根据一份项目评估,考虑发行稳定币的各家银行卡发行商将维持各自的储备池和赎回系统。持有者需要确认代币余额背后的实体,而不能仅依赖更广泛的品牌名称。
交易所的监管状态又是另一个独立问题。在欧盟规则下运营的平台,并不会因此将其上架的每一种稳定币都变成欧盟发行的代币。随着 MiCA 许可期限促使交易所明确其欧洲业务,这一区别变得更加明显。
储备银行承压不同于发行方倒闭
即使发行方仍具偿付能力,稳定币也可能面临赎回延迟。储备银行或托管机构出现问题,可能会减缓转账、验证或资金获取,而发行方则使用其他流动性来源。需要关注的问题包括储备资产存放在哪里、是否依法隔离,以及发行方能否迅速获得替代流动性。
欧洲关于储备和流动性的规则,使稳定币发行方与银行之间的关系更加受到关注。对持有者而言,稳定币风险不仅包括代币上显示名称的公司,也包括负责保管和结算储备资产的机构。
在出现问题之前应保存哪些资料
如果持有者能够证明自己持有什么资产、资产存放在哪里以及如何取得这些资产,处理失败程序会更容易。链上转账可以显示代币的移动,但可能无法证明与发行方或交易所之间完整的法律关系。
如果稳定币从未被提取到私人钱包,交易所账户对账单可能尤其重要。区块链浏览器可能显示交易所钱包中的余额,但未必能证明交易所欠某位特定客户这些资产。
持有者还应检查所使用的发行方账户是否已经激活并完成验证。等到脱钩开始后才完成身份和银行审核,可能会使持有者只能依赖交易所流动性。
发行方倒闭后,持有者可能获得什么
稳定币持有者不会自动获得发行方现金、国库券或其他储备资产中一份明确标示的比例。持有者可能获得的,是由发行方条款和适用于该代币的法律所定义的请求权。
最理想的结果是继续按面值赎回,或对受到法律保护的储备资产提出请求。较弱的结果则是与发行方其他债权人一起等待延迟且可能仅部分实现的追回。将代币存放在交易所的客户,可能需要先向交易所追回资产,而不是直接向稳定币发行方提出索赔。
总之,储备支持可以支撑稳定币的价值,但其本身并不能决定发行方倒闭时谁能够获得偿付。实际结果取决于发行实体、持有者的赎回资格、代币存放的位置,以及储备资产是否在法律上与发行方的其他资产隔离。
本文仅供信息参考,不构成法律、财务或投资建议。稳定币条款、储备安排和监管规定可能发生变化。读者应查阅发行方当前的法律文件,并就具体请求或破产情形寻求合格的专业意见。
来源:Coindoo

