Buterin 主张将 ETH 视为价值储存,令以太坊的华尔街叙事更加复杂
要点速览
- •Buterin 主张 ETH 应被视为价值储存而非费用销毁型代币来估值,并称这与去中心化及抗审查、抗俘获特性相一致。
- •财库公司高管对这一转变表示欢迎,Bitmine 的 Tom Lee 称其有力印证了公司约 600 万枚 ETH 的持仓;而于 2026 年 5 月卖出全部 ETH 的 Bankless 联合创始人 David Hoffman 则表示,这一时机让人觉得是出于弱势。
- •市场指标随叙事转变同步走弱:ETH 目前较 2025 年 8 月约 4,946 美元的高点低约 58%,过去一年下跌 41%,且 ETH ETF 累计资金流下降 23%,而比特币 ETF 为 12%。
- •Buterin 对费用销毁的淡化削弱了 Etherealize 对质押经济学的辩护,并支持了 John Pfeffer 2017 年的论点,即质押发行会将价值从不质押持有人转移给质押者,这有利于像 Bitmine 这样质押约 84% ETH、预计每年获得约 3.09 亿美元收益的公司。
- •比特币在加密资产中仍占据主导的价值储存叙事;自 Pfeffer 论文引用的 2017 年价格以来,比特币上涨约 5.7 倍,而以太币涨幅不足 3 倍。
以太坊联合创始人 Vitalik Buterin 本周早些时候表示,将 $ETH 视为费用销毁型代币来估值“从来不像表面那样有力”,并主张该资产应被视为价值储存(SoV)来估值。
据 Buterin 称,将以太坊优化为价值储存“与去中心化和 CROPS 相一致”——即抗审查与抗俘获、开源、隐私和安全。
以太坊叙事的又一次升级
“$ETH 作为价值储存”的说法已流传多年,但如今将其推向主流,将紧随失败的“超声钱”宣传活动,以及此前将 ETH 定位为“数字石油”、与比特币“数字黄金”并列的尝试。
财库公司为这一转向叫好
即便在以太坊社区内部,对这一转向的反应也不一,但 $ETH 财库公司的高管们对此表示欢迎。持有约 600 万枚 $ETH 的 Bitmine 董事长 Tom Lee 称,Buterin 关于价值储存的言论是“一场地震式的转变”,印证了公司的战略。掌控 Consensys 并担任 $ETH 财库公司 Sharplink 主席的 Joseph Lubin 则表示,虽然“黄金和 $BTC 是高能货币和出色的价值储存手段,但 $ETH 更进一步”。
Etherealize——成立于 Buterin 和以太坊基金会向联合创始人 Vivek Raman 提供 2024 年资助、旨在说服华尔街高管认识以太坊优势之后——发布了一篇将 $ETH 描述为可编程价值储存的帖子。Raman 转发了 Buterin 的帖子,但没有参与讨论。
该公司已经一直在向华尔街推销价值储存叙事。2025 年 1 月,它将 $ETH 定位为“比特币的多元化补充”,理由是它是“带有现金流的价值储存”,同时还将 $ETH 与石油进行比较。2026 年 4 月,Etherealize 实质上主张,$ETH 可以通过捕获黄金和 $BTC 的合计货币溢价来取代比特币。
如果 Buterin 对 $ETH 价值储存属性的重点强调获得认可,华尔街可能需要按照他的解释更新对该资产的理解——如果被说服,或许还需要重新评估其 $BTC 头寸。
数据正在走低
叙事升级恰逢更疲弱的市场表现。尽管 Etherealize 的每一次推介对 $ETH 的主张愈发宏大,但价格在 2025 年 8 月一度触及约 4,946 美元的历史高位,目前交易价格较该峰值低约 58%。
如果流入 $ETH 交易所交易基金(ETF)的资金被视为华尔街对以太坊资产兴趣的衡量指标,那么以美元计,自 2025 年 10 月以来这些资金流一直呈下降趋势,比特币 ETF 的资金流也是如此。同期,$ETH ETF 的累计资金流下降了 23%,而 $BTC ETF 的降幅为 12%。
两种资产价格的下跌也拖累了资金流:截至撰写本文时,$BTC 过去一年下跌 30%,而 $ETH 下跌 41%。
Buterin 驳回了此前的论点
华尔街可能不仅会因为叙事的又一次更新而感到困惑,还会对其背后的推理感到不解。Etherealize 和 Buterin 似乎因不尽相同的原因得出了相似的结论。
例如,Etherealize 曾声称费用销毁将所有以太坊活动产生的价值传递给 $ETH,且该代币“潜在通缩”。而 Buterin 现在淡化了销毁的重要性。
Buterin 的推理还削弱了 Etherealize 对比特币支持者 John Pfeffer 在 2017 年提出的论点的回应:用新增发行向质押者支付,会将价值从不质押的持有人转移到质押者手中。今年早些时候,Etherealize 驳回了“质押收益只是通胀”的质疑,主张销毁抵消了发行,且收益中有相当部分来自交易费用。如果销毁规模保持较小且费用被证明不可靠——正如 Buterin 现在所言——那么大部分质押收益来自新增发行,印证了 Pfeffer 的观点。这会损害不质押持有人的利益,但有利于 Bitmine 等财库公司,后者质押了其约 84% 的 $ETH。截至周一,该公司表示,按当前收益率预计每年可赚取价值 3.09 亿美元的 $ETH。
此外,Etherealize 曾批评比特币“选择了僵化,因为它更看重短期稳定而非长期可行性”。而 Buterin 现在呼吁以太坊在其核心完成后也“至少部分僵化”。
什么才算价值储存?没有唯一答案
无论比特币还是以太坊阵营,价值储存叙事倡导者面临的最大挑战之一是,“价值储存”没有普遍公认的定义,而且许多被视为价值储存的资产已经失败。例如,对于资产必须保值多久、或下跌多深仍能算作价值储存,并没有共识。
据 Buterin 称,“首要且最重要的 SoV 类指标”是“生存下来”。他还列出了其他指标,但仅凭生存对寻求保护资本的人来说可能并无多大安慰:加密领域充斥着暴跌逾 90% 后仍继续“生存”多年的山寨币。
历史上不乏警示性的先例。贝壳串珠(wampum)在 17 世纪人们找到更廉价的生产方式后失去价值。白银也遭遇过自身的问题:其铸币用途被暂停,且美国在 19 世纪将其非货币化。如今,Etherealize 和一些比特币支持者在讨论竞争对手资产时都以白银作类比,因为双方都瞄准“数字黄金”的头衔。
然而,从历史来看,这个类比可能并不恰当:黄金本身也经历过数十年的两位数回撤。而且随着“数字黄金”如今主要与比特币联系在一起,该资产同样以剧烈但正在减弱的波动性著称。
两个几乎相同的故事发生碰撞
因此,如果声音最大的以太坊支持者开始推行“$ETH 是 SoV”的叙事,争取传统华尔街投资者可能是一场艰难的战斗。
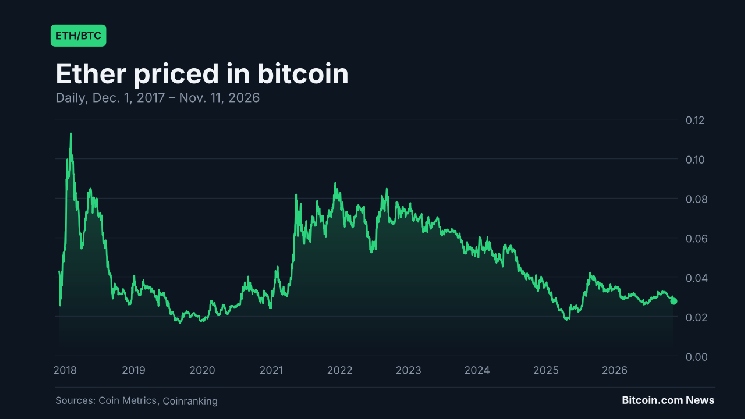
以太坊此前与比特币差异化的尝试似乎未能如愿奏效。以太坊现在可能正在进入价值储存叙事领域——在加密资产中,这一领域由比特币主导。Buterin 列举的 $ETH 作为价值储存的论点中,约有一半(生存、变化缓慢、协议政治较少、易于自我托管、以及在普通硬件上运行节点)早已被归于 $BTC。而且,尽管以太坊和比特币阵营都在不断调整其推介以吸引投资者,比特币的 SoV 叙事始终占据主导。
改进比特币叙事的又一次尝试
一些以太坊思想领袖现在声称,这条区块链拥有比特币的所有主要优势,并在此基础上有所增加。例如,对 Buterin 表述的一次更新将 $ETH 描述为“可编程的价值储存”。这呼应了“超声钱”宣传活动,后者同样借用了比特币的“健全货币”叙事,并试图证明 $ETH 是更优的货币。但并未奏效。
甚至以太坊最具影响力的意见领袖之一、Bankless 联合创始人 David Hoffman 也在 2026 年 5 月卖出了他全部的 $ETH。他写道,“$ETH 是货币”的论点是完成使命而非失败,他对网络仍然看多,但指出他确实认为“这种成功只有很小一部分会反映在 $ETH 上”。
在回应 Buterin 的帖子时,Hoffman 表示:“这一切的时机让人觉得它是出于弱势而非强势。”在同一话题中,他还补充道:“我的想法是,我们所处的宇宙/[语境]/环境并不适合让 $ETH 作为资产蓬勃发展。”
他还表达了更看多的看法:“以太坊最好的道路[是]向前。如果你正在经历地狱,那就继续前进。”
更简单,但也更复杂
一方面,Buterin 将 $ETH 作为价值储存来估值的建议使这一推介更简单、更清晰。另一方面,其背景——与比特币的相似性以及叙事的不断变化——可能使其更加复杂。
就目前而言,对比特币而言,它在加密资产中似乎仍赢得大多数投资者心中的 SoV 头衔。只有少数人可能会更仔细地审视每条网络——衡量它们的去中心化程度、对后量子密码学的准备情况、谁拥有更好的安全模型、技术差异和能力、采用挑战以及两个生态系统即将推出的进展。
正如历史所示,这些方面都不存在普遍共识。这使投资者只能依靠自己的信念,而非无可辩驳的论据来支持任一资产。
3 倍 SoV 对比 5.7 倍 SoV
在他 2017 年 12 月的论文《一位(机构)投资者对加密资产的看法》中,John Pfeffer 认为,存在“$ETH 取代比特币、仅凭纯粹的价值储存优势成为主导性非主权货币价值储存的可能性”,但“客观的观察者会认为比特币成为这种价值储存的概率显著高于 $ETH”。
九年过去,$BTC 在保值和增值方面都优于 $ETH。根据 Pfeffer 论文中引用的价格——每枚比特币约 13,000 美元、每枚以太币约 700 美元——比特币上涨约 5.7 倍,而以太币上涨不到 3 倍。
无论如何,讲故事的游戏仍在继续。

