美国周期性调整预算余额至2025年第三季度持续改善——但剔除IEEPA关税收入后另当别论
作者: Econbrowser·
要点速览
- •联邦结构性预算余额在2025年第三季度之前有所改善,但剔除IEEPA关税收入后,情况显著恶化。
- •法院裁定IEEPA关税非法,已征关税是否须向进口商退仍未有定论,退款原则上自2026年第一季度开始。
- •CBO预计2027财年周期性调整余额占潜在GDP的-5.8%。
- •庞大的结构性赤字不同于周期性赤字,不会随经济复苏而缩小,并对均衡实际利率构成压力,支持实际利率维持高位的预期。
- •由于持续的战争、潜在的关税退还以及对新宣布关税的法律挑战,财政前景仍不确定。
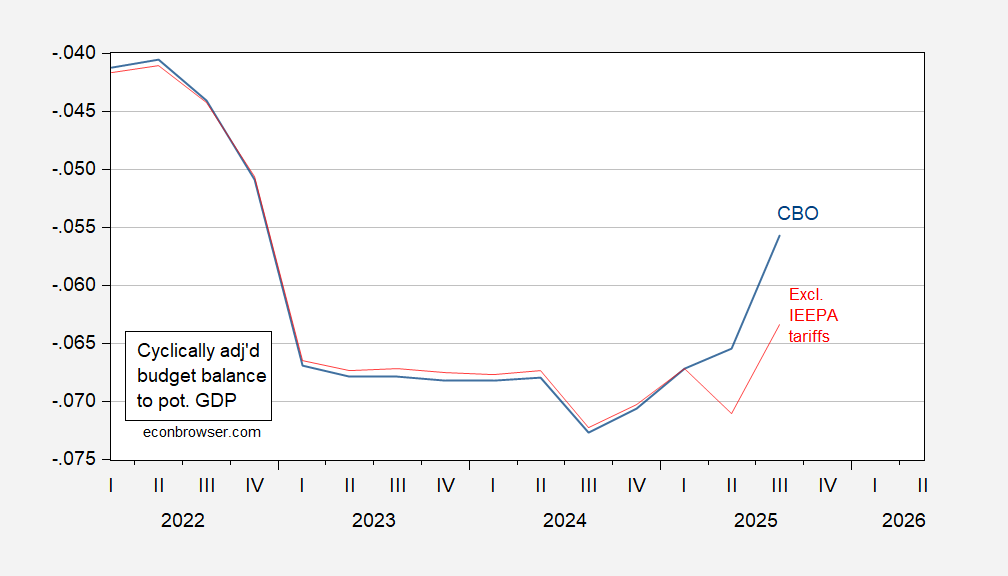
剔除自动稳定器因素的联邦预算余额在2025年第三季度之前持续改善——但一旦剔除与非法IEEPA关税相关的收入,情况便大不相同。
图1显示了剔除自动稳定器的联邦预算余额(蓝线)以及剔除IEEPA关税后的余额(红线),均以占潜在GDP的份额表示。周期性调整余额(即结构性余额)是标准的财政衡量指标,因为它剔除了随经济周期波动的收支变化,从而更清晰地反映基础财政态势。该计算假设高于第一季度关税收入的增量即为IEEPA相关关税收入。资料来源:CBO,自动稳定器的影响(2025年8月)以及作者的计算。
作者展示了一个剔除IEEPA关税相关关税收入(作者称之为估算值)后的调整预算余额,因为这些税款原则上应从2026年第一季度起全额退还,而该时点位于所示样本之后——CBO仅提供至第三季度的预测。这些关税依据《国际紧急经济权力法》征收,这是一部1977年制定的法规,行政部门此前从未用它征收过关税;法院裁定由此产生的关税非法,而退款问题——即已征关税是否必须偿还给进口商——仍未解决,这正是剔除该项收入对评估持久财政状况具有参考价值的原因。
CBO预计2027财年周期性调整余额相对潜在GDP为-5.8%。作者指出,这一单项统计指标是预期实际利率维持高位的关键原因。此类庞大的结构性赤字不同于周期性赤字,不会随着经济复苏而缩小,因此会对均衡实际利率的估算构成压力。
目前仍不清楚持续的战争、关税退还以及对新宣布关税的法律挑战将如何影响周期性调整余额,因为所有这些问题都处于不断变化之中。
关于关税收入,不确定性的规模可参见Paweł Skrzypczyński对总收入、净收入及退款金额的计算:资料来源:Paweł Skrzypczyński。

