美国期权成交量连续第六年创纪录 0DTE与散户交易助推2026年增长
要点速览
- •据OCC数据,2025年美国上市期权成交量达到创纪录的152.1亿张合约,较2024年增长24.4%,连续第六年创下纪录。
- •截至2026年9月,日均成交量达到7060万张合约,较2025年同期增长20.6%,Cboe预计全年总量将超过180亿张合约。
- •0DTE期权在2026年第三季度创下每天2420万张合约的纪录,约占全部期权成交量的36%,指数和ETF产品的增长快于个股期权。
- •2022年11月至2025年底,约530万个人客户交易过美国上市期权,据估计散户交易者约占总成交量的一半或以上。
- •各交易所正在延长交易时间,NYSE增加了开盘前和收盘后的期权交易时段,NYSE和纳斯达克计划自12月6日起实行每天23小时的工作日交易,隔夜流动性较稀薄可能扩大价差。
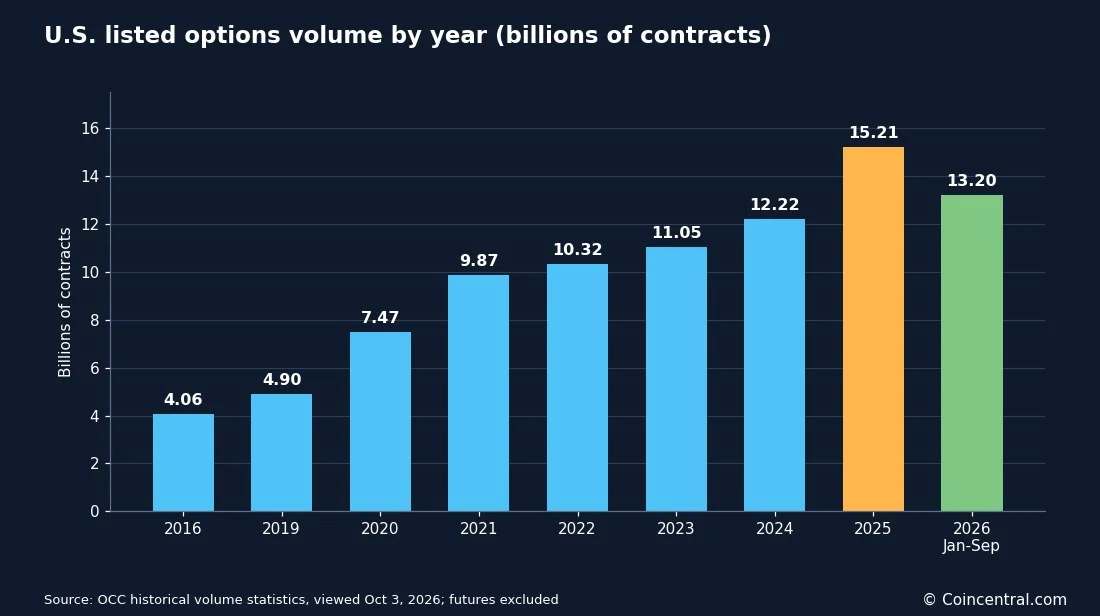
根据期权清算公司(OCC)的数据,美国上市期权成交量在2025年达到创纪录的152.1亿张合约,较2024年增长24.4%,这是连续第六个创纪录年份。由于所有美国上市期权合约均由OCC清算,其总量成为全行业的基准指标。2026年交易步伐进一步加快:截至9月,日均成交量达7060万张合约,较2025年同期增长20.6%。
以下数据汇总了关于市场规模、产品结构、交易者数量、散户活动占比、当日到期(0DTE)期权以及交易成本的最新数据。每个数字均标注其来源和统计期间,若各来源数据存在分歧,则同时列出两方数字。
期权成交量概览
根据OCC数据,期权成交量在九年间增长了约3.7倍,从2016年的40.6亿张合约增至2025年的152.1亿张。增长在2020年加速,当时零佣金交易应用和疫情期间的散户参与为市场带来了新入场者,此后成交量每年都创下纪录。
一些媒体列出2020年成交量75.2亿张,是因为OCC同时也报告期货数据;本文数据仅统计期权。Cboe认为2025年增长约为26%,而OCC报告为24.4%,因此每个数字均标注其各自的来源。
日成交量与2026年的步伐
Cboe数据显示,2025年日均成交约6100万张合约;OCC报告为6060万张。单日纪录为1.1亿张合约,于2025年10月10日创下,打破了此前2025年4月4日关税引发抛售期间超过1亿张的纪录,据Walnut报道。当年共有21个交易日成交量超过7000万张,其中五天超过8000万张。
2026年,截至9月,日均成交量升至7060万张合约,较2025年同期的5850万张平均水平高出20.6%,据OCC数据。Cboe在7月预计,2026年全年有望远超180亿张合约。截至9月,市场已清算132亿张,约为2025年纪录的87%,这意味着要达到180亿张的年度总量,第四季度的交易速度需快于前九个月。
据路透社报道,Cboe还报告称,2026年6月5日市场大幅下跌时,其旗下交易所单日成交达创纪录的3340万张合约。随着日均成交量增长26%,该公司第二季度期权净收入增长30%,达到4.739亿美元。
哪些产品主导期权成交量
根据OCC数据,2025年个股期权占美国期权成交量的54%,即82.7亿张合约。ETF期权占37%(56.8亿张),指数期权占8%(12.6亿张)。
2026年的增长偏向基金和指数产品。据Walnut援引的OCC数据,截至9月,ETF期权日均成交量增长35.4%,指数期权增长29.3%,而股票期权增长9.3%。Cboe上半年数据呈现相同格局:指数期权增长25%,ETF期权增长27%,而个股期权仅增长6%。定制合约FLEX期权增长近47%。
成交量仍集中于少数标的。2026年第二季度,SPX(标普500指数期权)占指数期权成交量的81%,而追踪同一指数的ETF——SPY占ETF期权成交量的42%。Nvidia和Tesla各占个股期权成交量的9%,Apple以3%紧随其后。这种集中度使市场大部分活动与标普500指数及少数超大盘股票绑定。
SEC工作人员发现,2025年底成交量最大的10只股票占个股期权成交量的31.7%,高于2012年的24.0%。
多少人在交易期权
SEC工作人员数据显示,从2022年11月到2025年底,约530万个人客户交易过美国上市期权。精确数字为5,299,576人,占SEC数据中7060万个人客户的7.5%。交易股票的客户要多得多,总计7020万人,而仅交易期权不同时交易股票的客户只有约22.7万人。
SEC统计的是客户ID,这是最接近实际人数的口径。在三家券商开户的人只计一次,而联合账户可能被计为两次。该方法还不包括SPX等指数期权,考虑到指数产品是市场增长最快的板块之一,这是一个显著的遗漏。
FINRA于2025年12月发布的2024年投资者调查发现,在退休账户之外持有资金的美国投资者中,21%曾买入或卖出过期权,高于2021年的19%。另有43%表示他们拥有可交易期权的账户。FINRA还发现,34%的美国成年人在退休账户之外持有投资;将两个数字相乘可粗略估算出,约7%的美国成年人曾交易过期权——这是计算得出,并非FINRA公布的数字。
新参与者加入速度正在放缓。SEC工作人员发现,2022年年中至2023年,每月新进入期权市场的个人客户在2.5万至4.4万之间。2024年5月该数字突破5万,随后在2024年底降至每月3万以下,并在2025年持续下降。成交量却持续上升,这表明已在交易的人正在增加交易量。
谁在交易期权
年轻投资者交易过期权的可能性明显更高。在FINRA调查中,35岁以下投资者有43%交易过期权,而35至54岁人群为24%,55岁及以上人群仅为10%。男性交易过期权的比例高于女性(24%对17%),拥有可交易期权账户的比例也更高(48%对36%)。
对产品的理解程度有限。在同一调查中,只有12%的美国投资者正确回答了一道基础的看涨期权问题,一半人表示不知道。问题是:如果股价为40美元,行权价为50美元的看涨期权在到期日价值多少?答案是0美元。在交易过期权的投资者中,22%答对,54%答错。
交易规模正在缩小,与小账户的普及相符。据Walnut援引的MEMX数据,10张及以下的交易占行业成交量的比例从2023年1月的27.4%升至2025年8月的30.2%,同期零股交易占比从57%升至66%。
散户交易占多大比重
根据不同的统计口径,散户交易者大致占美国期权成交量的一半或以上。目前没有单一的官方数字。各估计之所以不同,是因为每个来源统计的内容不同:有些追踪散户经纪商订单流,有些使用较旧的学术数据,还有些只统计个人账户而将做市商和指数期权排除在外。SEC数据不包括指数期权,MEMX的数据仅涵盖一个交易场所,因此并非全市场份额。
2026年,散户活动随市场事件而波动。Cboe表示,在日内交易者规则(Pattern Day Trader rule)被废除后,第二季度资金少于2.5万美元账户的活动有所上升。据Traders Union援引Cboe数据,9月散户订单流随后达到历史新高。据路透社报道,Cboe高管还指出简单订单数量激增,即单一期权交易而非价差组合,并称这是散户参与面扩大的迹象。
0DTE期权有多流行
当日到期(0DTE)期权在交易当天即到期。据《Traders Magazine》援引OCC和Cboe数据,2025年0DTE期权占美国上市期权总成交量的24.1%,约每天1400万张合约,高于2024年的21.5%,几乎是2022年占比的两倍。
据Cboe数据,2026年上半年,0DTE成交量超过每天2000万张合约,年初至今增长46.2%。第三季度,其成交量创下每天2420万张的纪录,约占全部期权成交量的36%。Walnut援引Cboe数据报告称,2026年第三季度SPX 0DTE成交量达到创纪录的每天320万张,占SPX总合约490万张的约65%。据Traders Union报道的Cboe第三季度数据,0DTE占全部指数期权成交量的56%。
据Cboe数据,2025年8月散户交易者估计占X 0DTE成交量的53%。Beckmeyer、Branger和Gayda的工作论文发现,2022年和2023年,标普500指数期权中超过75%的散户交易为0DTE交易。
大多数SPX 0DTE交易风险有限:据Cboe(2025年5月)数据,超过95%为具有已知最大亏损的期权多头或价差组合,仅4%为裸卖空期权。但即使是有上限的亏损,仍可能在单日内吞噬整个头寸。当日到期机制也在向个股扩展:据Cboe数据,Tesla、Nvidia、Apple、Amazon和Meta等标的的周一和周三到期合约合计已接近每天600万张。
多大比例的期权到期时毫无价值
据由OCC资助的投资者教育组织期权行业理事会(OIC)称,约22%的期权到期时毫无价值。该组织称,历史上超过72%的期权在到期前被平仓,约6%被行权。
OIC页面未注明日期,也未给出方法,也没有说明这些比例是指已交易合约还是到期时的未平仓合约,因此最好将这些数字视为经验法则。
关于80%或90%的期权到期时毫无价值这一流行说法,我们找不到任何一手来源。一个常被归于Cboe的数据,即将结果分为10%行权、55%至60%平仓、30%至35%作废,同样无法追溯到任何Cboe页面。
到期作废也无法反映谁赚了钱。大多数头寸会提前平仓,卖方可能在到期前几天以亏损买回卖空期权。
散户期权交易者亏损吗
在我们审阅的每一项美国研究中,散户期权交易者平均都在亏损,交易成本是重要原因。没有任何美国监管机构公布亏损期权交易者的比例。90%的期权交易者亏损这一常见说法,我们找不到任何一手或经同行评审的来源。
总体亏损估算不应简单相加:21亿美元的数字假设了10天的持有期,而30亿美元的数字是从覆盖约四分之一期权活动的样本推算得出的。这些工作论文在当前版本尚未经过同行评审。
成本很重要。买卖价差——即最佳买入价与卖出价之间的差距——是交易者每次跨越时都要支付的直接成本。从2019年11月到2021年6月,散户投资者偏好廉价的每周期权,其平均买卖价差为12.6%。据SEC工作人员数据,到2025年底,全市场个股期权的有效价差中位数为1.9%,ETF期权为1.4%。
订单类型也影响成本。据SEC工作人员数据,2025年12月,个人客户可即时成交的单腿期权订单视价差宽度不同,仅在0%至13%的情况下获得价格改善,而其非市场性限价订单则有80%至99%获得改善。Walnut报道的另一项研究显示,散户支付的平均有效价差超过23%。价差估算因方法、产品和期间而异。
期权卖方是否比买方表现更好
在现有的交易者层面研究中,卖方平均表现更好。在2020年至2022年5,182名散户交易者的数据中,裸卖期权占交易的13%,平均收益20%,而买入期权平均亏损3.95%。这些交易者使用交易日志服务,作者称他们相对成熟;他们可能无法代表所有散户交易者。
卖出权利金往往胜率较高,但一旦亏损可能回吐大量利润。高胜率并不能反映全貌,除非同时展示平均盈利和平均亏损。
在0DTE交易中,Beckmeyer、Branger和Gayda的论文发现,亏损主要来自单腿、支付权利金和高波动的交易。多腿交易表现较好,尽管平均而言也在亏损。
2026年第三季度、延长交易时间及未来展望
2026年第三季度期权交易有所放缓。据Traders Union报道,Cboe报告日均成交量为7060万张合约,较创纪录的第二季度下降4%。个股期权下降8%至每天3270万张,指数期权下滑3%至610万张,而ETF期权上升1%至2830万张。FLEX期权创下每天233万张的纪录。
交易时间也在延长。SPX、XSP、VIX和RUT的隔夜全球交易时段创下9月纪录,达到每天近28.8万张合约,约占指数期权3%。Cboe还为27只股票和ETF的期权开通了美东时间上午7:30至9:25的盘前交易,这些标的合计占市场成交量的53.4%。
纽约证券交易所表示,将在美东时间上午9:30开盘前约两小时开放期权交易,并在收盘后再开放15分钟。据道琼斯报道,NYSE和纳斯达克还计划从12月6日起将股票和ETF交易延长至每周五天、每天23小时。
杜克大学金融学教授Campbell Harvey表示,午夜时段的流动性将比中午更稀薄,这可能扩大价差,这意味着使用新交易时段的交易者每张合约的支付成本可能高于常规交易时段。
第三季度末两个新交易所上线后,行业目前共有六家运营商旗下的20家期权交易所。随着日成交量超过7000万张合约以及交易时间不断延长,下一个考验是市场波动时活动能否持续——第四季度是否能跑得足够快,使全年超过Cboe在7月预计的180亿张合约,以及新的隔夜和盘前交易时段的流动性能否保持足够深度,使交易成本维持在接近常规交易时段的水平。
来源
- Cash Flow University: Options Trading Statistics 2026, Traders, Volume and Losses
- Cboe: State of the Options Industry; Options Market Continued to Break Records in Q2 2026
- Traders Union: Cboe Reports Q3 Options Volume Shifts Toward Index and ETF Contracts
- CoinLaw: Retail Options Trading Statistics 2026, Volume and Trends
- Walnut: Options Trading Statistics (2026)
- Morningstar and Dow Jones: NYSE Just Extended Options Trading Hours. It's Only the Beginning.
- Reuters: Cboe Exceeds Profit Expectations as Volatility Spurs Options Trading Boom

