7月运输运力收缩加快,运价维持高位,物流经理指数显示
要点速览
- •7月LMI中的运输运力为28.4,追平该指数十年历史中第二快的收缩速度,反映出监管执法和结构性司机短缺共同收紧了供给。
- •Werner Enterprises在重组单向车队、使其规模缩小34%后,每辆卡车每周收入同比增长28%,同时调整后营业比率改善270个基点。
- •Schneider National在合同续约中获得了两位数的运价上调,并表示整车运输市场仍处于运价回升的早期阶段。
- •零售商库存水平几乎下滑20点至46.3,进入收缩区间,支持了近期进口激增主要由关税前备货驱动的判断。
- •物流经理预计未来12个月市场仍将受限,运力、利用率和价格的预期读数分别为40.4、71.8和89.2,库存、仓储和运输成本都将维持高位。
根据最新的物流经理指数(LMI)——这是一项由供应链专业人士参与的月度调查,被广泛视为货运和库存状况的实时晴雨表——7月运输市场状况较季节性强劲的6月略有回落,但仍然高度紧张。指数中的关键运输指标呈现出分化信号:运力以更快速度收缩,而价格增长仅略有放缓。
LMI是一项扩散指数,读数高于50表示扩张,低于50表示收缩。7月运输运力分项录得28.4,较6月收缩速度快2.4个百分点,追平了该数据集10年历史中记录的第二快收缩速度。历史最低值仍为23.8,出现在2020年9月。
监管部门打击不安全司机的行动明显收紧了整车运输市场供给,并加剧了业界多年跟踪的结构性司机短缺。此外,大多数上市承运商并未增加设备,而是把重点放在提升现有资产利用率上。
提升资产利用率的举措在第二季度财报中已有体现。
总部位于内布拉斯加州奥马哈的 Werner Enterprises(NASDAQ: WERN)于2月宣布正式重组其单向整车运输车队。该计划包括退出无盈利账户,并重新部署或处置利用率较低的牵引车。最新季度中,每辆卡车每周收入(不含燃油附加费)同比增长28%,原因是每辆卡车行驶里程增加16%,每总里程收入增长10%。该公司预计第三季度每英里运价同比将上升10%至13%。
该承运商的单向车队在本季度缩减了34%,帮助其整车运输板块调整后营业比率改善270个基点至94.5%。尽管这一水平大约仍比此前峰值差10个点,但这是该业务单元自2023年第四季度以来的最佳利润表现。
周二发布的LMI报告显示,运输利用率为65,较6月下降9.7点,但从历史标准看仍处于高位。运输价格增长为86.9,放缓5.5点,但仍处于报告所称的“非常强劲的扩张速度”。
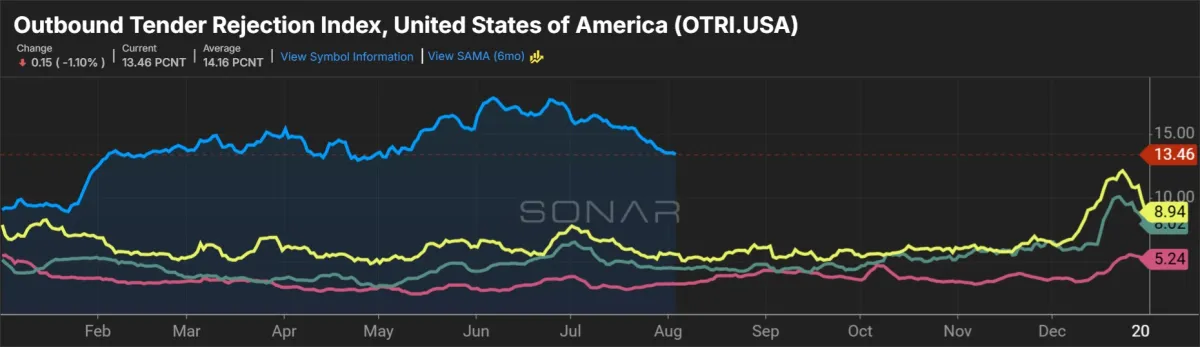
报告援引SONAR数据指出:“可用车队运力不足导致标书预订提前期增加。”“截至7月下旬,预订平均在货运需要发运前3.74天完成,较去年同期增加11%。”
Werner指出,单向合同招标谈判正带来过去十年中最强劲的一些涨价。
总部位于威斯康星州绿湾的 Schneider National(NYSE: SNDR)表示,其单向车队在本季度合同续约中获得了两位数的运价上调。该公司称,随着托运人对峰季运力保障的担忧加剧,mini-bid 活动有所增加;峰季通常指从夏末到12月假日季、零售运输量通常大幅上升的时段。Schneider扩大了对现货市场的敞口,并指出6月与2021年3月——上一轮周期峰值——非常相似。对于即时交易货运而言,现货市场运价历来领先于卡车运输周期中的合同运价变动。该公司认为,整车运输市场“仍处于运价回升的早期阶段”。
供应链成本仍然处于高位
整体LMI为68.9,较6月创下的四年高点回落2.2点。尽管小幅下滑,但该指数仍有望录得自2021年货运繁荣周期以来的最高年度读数。
库存水平(55)本月下降5.5点,其中零售商等下游企业几乎下降20点,跌入收缩区间至46.3。上游受访者(制造商和批发商)变化不大,读数为59。
报告称:“这似乎支持上个月提出的假设,即进口激增的一部分是由于零售商为应对新的潜在关税而提前加速进口部分商品。”报告还表示:“目前尚不清楚是否会重演去年看到的情形,即这部分库存大多在上游批发层面持有,然后直到假日购物季前夕才被逐步消化。”
尽管库存增长放缓,库存成本(77)仍以“非常强劲的速度”增长,较6月上升1.1点。
仓储运力(46.3)下降1.2点,推动仓储价格(75.5)上升1.7点,升至自2022年7月以来的第二高读数,报告称那是“后疫情库存牛鞭效应的高峰”。
这些读数显示,上游企业面临的仓储市场明显更紧张。供应链批发层面的仓储价格高出12点。
7月综合物流成本(库存、仓储和运输)下降2.6点至239.5。5月的250.9读数标志着自2022年3月以来,该全口径成本数据集的最快扩张速度。
前景展望
受访物流经理预计,未来12个月运输市场仍将非常紧张,运力、利用率和价格的未来读数分别为40.4、71.8和89.2。
12个月展望中,库存水平为64.4,库存成本(77.6)和仓储价格(76.3)均未显示回落迹象。
“本质上,受访者预计未来12个月必须在更紧的运力和更高的成本下,容纳不断增加的库存。”报告指出。
LMI由亚利桑那州立大学、科罗拉多州立大学、佛罗里达大西洋大学、罗格斯大学和内华达大学雷诺分校联合开展,并与供应链管理专业委员会合作完成。

