高盛将特斯拉目标价上调至378美元,TSLA延续自夏季低点的反弹
要点速览
- •高盛将特斯拉目标价从360美元上调至378美元,同时维持中性评级,理由是预期销售持续增长,以及自动驾驶出租车、完全自动驾驶和人形机器人项目的长期潜力。
- •特斯拉第三季度交付48.6万辆汽车,比产量多出2.2万辆,但总量低于去年同期——当时联邦税收抵免到期前的抢购提振了销量。
- •分析师预计特斯拉即将发布的财报将显示营收基本持平于279亿美元,年营收预计增长12.60%至1067亿美元,随后再增长13.54%至超过1210亿美元。
- •特斯拉面临来自中国市场竞争加剧的阻力,且随着公司为得州大型半导体工厂提供资金,自由现金流预计保持为负。
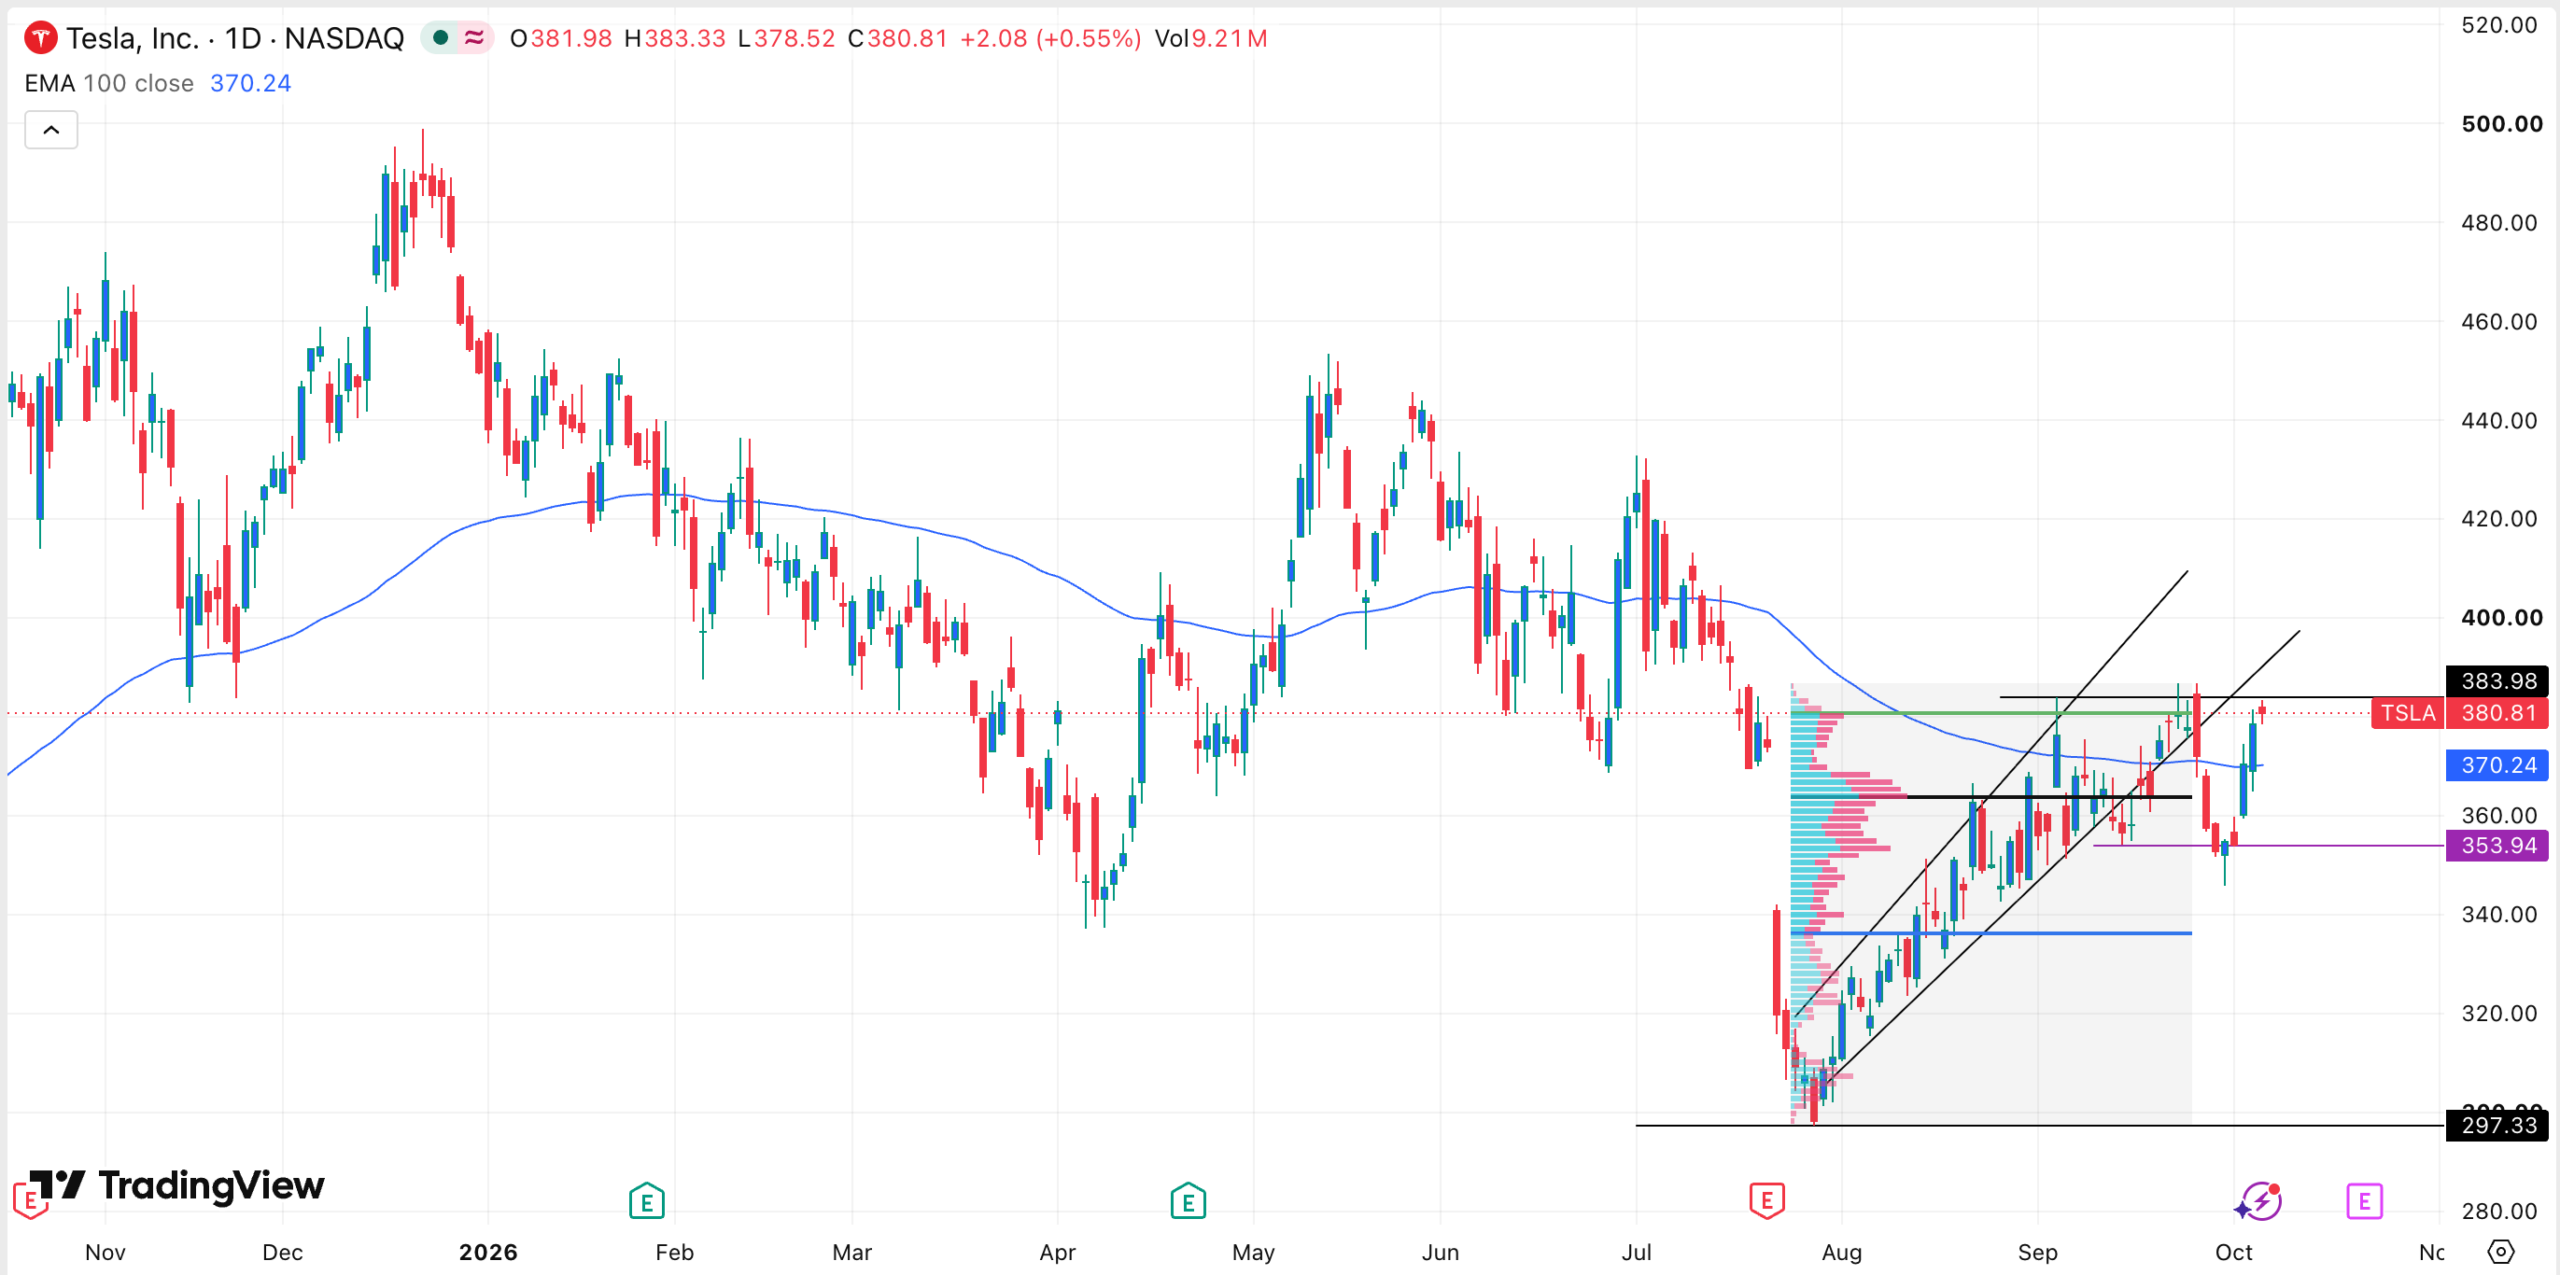
- •TSLA已从7月297美元的低点反弹约28%至381美元附近,交投于100日移动均线和364美元控盘点上方,多头瞄准400美元关口——该点位高于高盛调整后的目标价。
特斯拉(NASDAQ: TSLA)股价10月6日维持在379美元附近,延续自今年早些时候夏季低点的反弹。此次反弹受到第三季度汽车交付量好于预期以及投资者重新关注该公司自动驾驶和机器人业务的支撑。
TSLA自8月以来持续反弹,高盛虽未转为看涨,但上调了对该公司的展望。该行本周在一份声明中将目标价上调至378美元,略高于此前的360美元——涨幅为5%,新目标价仍略低于10月6日的股价水平。分析师Mark Delaney对该股维持中性评级,并表示公司销售额将持续增长。他还认为,特斯拉的其他业务,包括自动驾驶出租车、完全自动驾驶和人形机器人项目,可能在长期内提振业务。
更多分析师支持
除高盛外,还有多家机构对该公司持看涨观点。富国银行分析师Colin Langan重申买入评级,Cantor Fitzgerald则维持增持评级。相比之下,高盛的中性立场处于更为谨慎的一端。对特斯拉持看涨态度的其他知名分析师还包括来自摩根大通、加拿大皇家银行(RBC)和蒙特利尔银行(BMO)的团队。
交付量与燃油价格
特斯拉最近的交付报告显示,公司上季度在产量46.4万辆的情况下交付了48.6万辆汽车,交付量比产量多2.2万辆。这一数字低于去年同期销量,当时联邦税收抵免到期前的抢购潮提振了业绩。
公司还可能受益于持续的美伊战争,该冲突推高了汽油和柴油价格。美国平均汽油价格已升至每加仑4.36美元,柴油价格则飙升至每加仑6.32美元。随着燃油成本高企,许多美国人可能开始青睐维护成本更低的电动汽车。
增长展望
顶级分析师认为,特斯拉的业务将在未来几年持续增长。公司即将于本月晚些时候发布的财报预计将显示营收基本持平于279亿美元,这将是交付报告以来对这些预期的首次详细检验。年度增长缓慢主要反映了特斯拉在2025年第三季度税收抵免到期前的强劲表现。
尽管本季度表现平淡,分析师预计年营收将达到1067亿美元,较去年增长12.60%。随后营收预计将再增长13.54%,超过1210亿美元。每股收益预计在此期间持续增长,增长动力来自电动汽车和能源业务。
来自中国和现金流的阻力
然而,关键挑战在于特斯拉在中国市场的业务持续面临日益加剧的竞争。事实上,大多数中国电动汽车股,包括蔚来(Nio)、比亚迪(BYD)、理想汽车(Li Auto)和小鹏(XPeng)等知名企业,在过去几个月均出现两位数跌幅。
另一个挑战是,随着公司继续投资其在得克萨斯州的大型半导体工厂,其自由现金流——即扣除运营成本和资本投资后剩余的现金——预计将持续为负。
技术面分析
日线图显示,TSLA股价已从7月297美元的低点反弹约28%至当前381美元的水平。最近,该股于9月30日形成了一根小锤形K线,这一形态有助于解释近几日股价上涨的原因。
TSLA还突破了100日移动均线以及4美元——即固定区间成交量分布(Fixed Range Volume profile)的控盘点(POC)水平,即测量区间内成交量最集中的价格水平。在多数情况下,突破该水平表明多头正在积聚动能。相对强弱指标(RSI)和MACD指标也持续上升,表明该股可能延续涨势,多头目标指向400美元的心理关口——该点位高于高盛调整后的378美元目标价。
本文仅供参考,不构成财务或投资建议。分析师目标价、技术位和盈利预期可能随市场环境变化而调整。
本文最初发表于 The Market Periodical。

