Starlink Mobile 进军美国运营商市场,SpaceX 股价下跌
要点速览
- •SpaceX 已同意收购一组全国性低频段频谱牌照,使其 Starlink 卫星直连手机服务在获得 FCC 批准后,能够与 AT&T、T-Mobile 和 Verizon 直接竞争。
- •Starlink 是 SpaceX 唯一盈利的部门,第二季度盈利超过 16 亿美元,而太空业务和 AI 业务分别亏损 5.42 亿美元和 12.5 亿美元。
- •公司正寻求筹集 400 亿美元购买 Nvidia 芯片,力争成为最大的 AI 算力服务提供商,并已获得 Google 每月支付 9.25 亿美元和 Anthropic 支付 12.5 亿美元的合同。
- •SpaceX 上季度资本支出攀升至 158 亿美元以上,拟议中的融资已推动债券收益率飙升和违约保险成本上升。
- •SPCX 在从 7 月的 105.27 美元上涨至接近 176 美元的高点后,形成了射击之星 K 线形态,该股保持在 50 日 EMA 之上,关注 157.9 美元的支撑位以及 176 美元和 200 美元的潜在反弹目标。
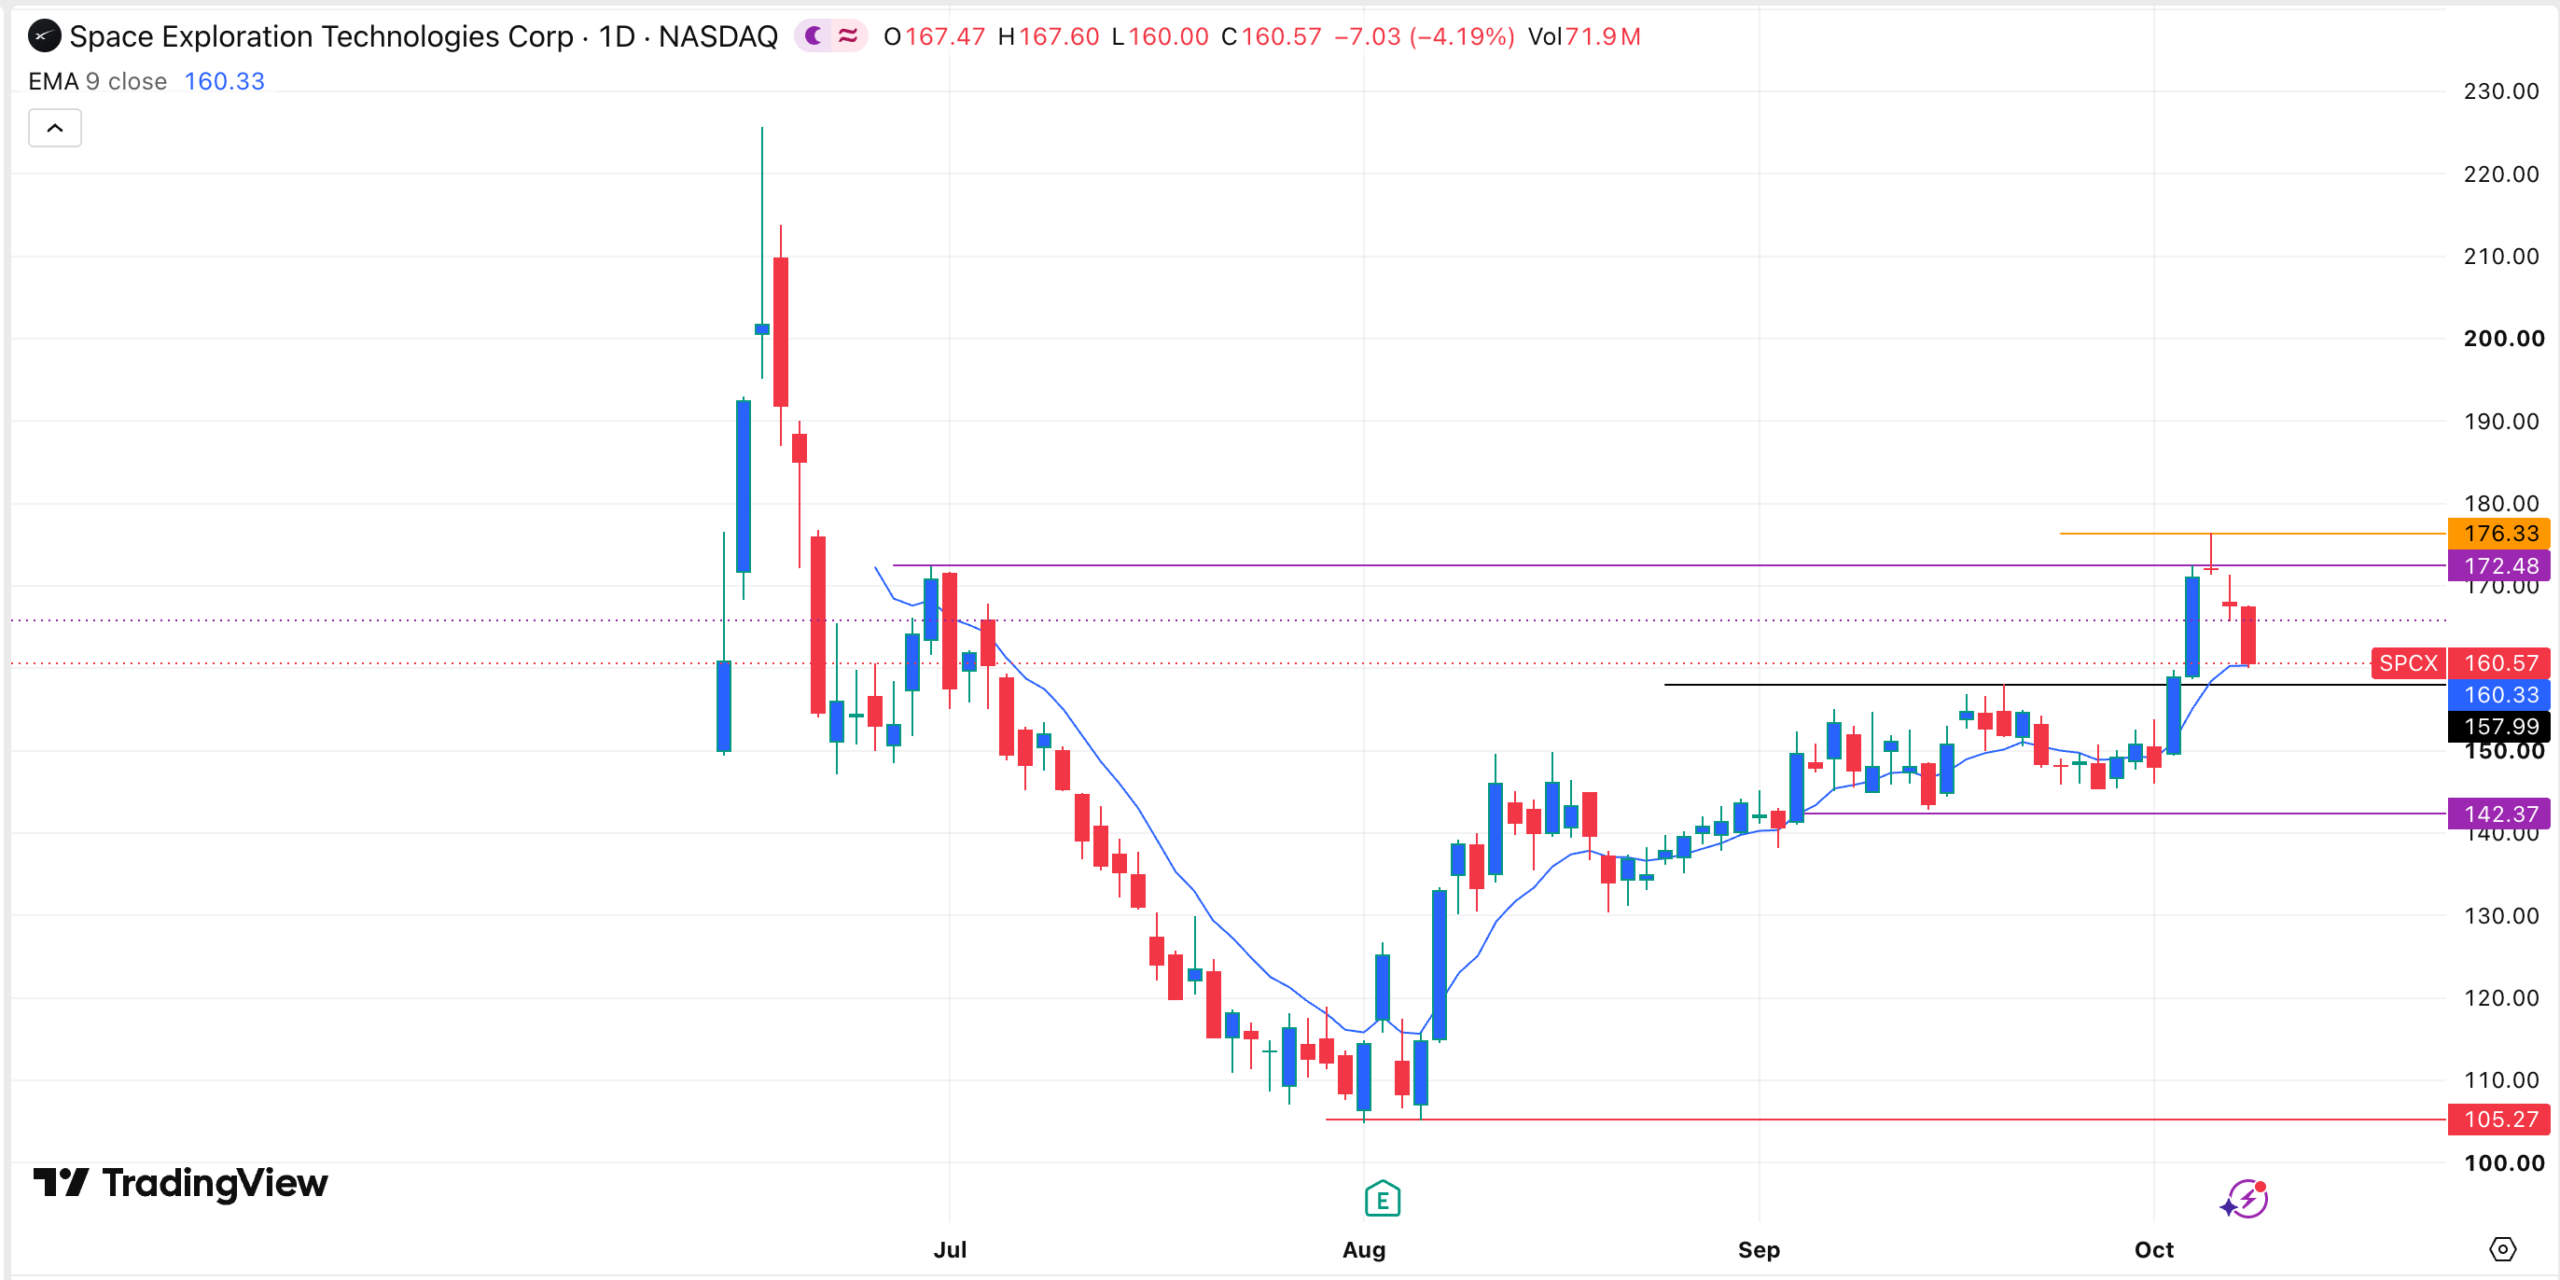
尽管公司宣布大幅扩展其 Starlink Mobile 战略,SpaceX 股价本周仍大幅回落。SPCX 于 10 月 8 日收于 160.57 美元,低于 10 月 6 日创下的 176.42 美元盘中高点,近期涨势陷入停滞。
最新的电信协议可能巩固 SpaceX 相对于美国成熟无线运营商的地位。但与此同时,公司正通过一项拟议的 400 亿美元融资计划,加大对资本密集型 AI 基础设施的风险敞口。这两项承诺都将公司的前景与巨额前期支出绑定在一起,而这些领域的回报需要时间才能显现。
频谱交易使 SpaceX 与 AT&T、T-Mobile 和 Verizon 直接竞争
埃隆·马斯克旗下的 SpaceX 正将自己定位为 AT&T、T-Mobile 和 Verizon 更大的竞争对手。公司已同意收购一组全国性低频段频谱牌照,此举将使其能够利用 Starlink 卫星服务成为运营商行业的重要参与者。低频段频谱是无线通信领域最受青睐的资产之一,因为与高频段电波相比,其传播距离更远、穿透建筑物的能力更强,这也是全国性运营商历来紧握此类牌照的关键原因。
在获得美国联邦通信委员会(FCC)批准后,SpaceX 计划将其卫星直连手机服务与旨在实现设备随处连接的地面网络相结合。这是一项重大进展,因为如果该战略奏效,公司将处于有利位置,可以夺取美国市场的相当大份额。随后,同样的方式也可应用于其寻求在其他国家提供该服务的计划。卫星直连手机覆盖旨在到达建基站不经济的农村和偏远地区——传统网络历来最薄弱的地带——而 SpaceX 能多快将新收购的频谱转化为可用网络,是该战略执行层面的关键问题。
最新业绩显示,Starlink 目前是 SpaceX 最大的现金创造业务。该卫星部门在全球拥有 1200 万客户,在轨卫星超过 10200 颗。其营收超过 42 亿美元,占公司总营收的 53%。
Starlink 也是 SpaceX 业务中唯一盈利的部分。其在第二季度盈利超过 16 亿美元,而太空业务和 AI 业务分别亏损 5.42 亿美元和 12.5 亿美元。对单一盈利板块的依赖正是频谱押注引人注目的原因之一:这一扩张建立在目前唯一产生利润的部门之上,而其他部门则在承受亏损。
SpaceX 还在努力改进其卫星业务。公司最近对其第三代卫星进行了测试,该卫星重约 2000 公斤,将能够提供约 1 TB 的容量以及 160 Gbps 的上行链路容量。
成本上升与 400 亿美元融资计划令股价承压
尽管各项业务均有增长,SpaceX 面临的重大挑战有助于解释其股价近几日为何回落。正如本周早些时候报道的那样,公司正寻求筹集 400 亿美元购买 Nvidia 芯片。其目标是成为人工智能(AI)行业公司最大的算力服务提供商。
SpaceX 已经赢得了包括 Google 和 Anthropic 在内的公司的重要合同。Google 每月向其支付 9.25 亿美元,而 Anthropic 向其支付 12.5 亿美元。
然而,挑战在于该业务需要时间才能实现盈利。上个季度,其 AI 部门亏损超过 12.5 亿美元,同时公司资本支出跃升至 158 亿美元以上。
拟议中的 400 亿美元融资还导致 SpaceX 债券收益率飙升。此外,违约保险成本今年持续上升。更高的收益率意味着更高的偿债成本这就是为什么随着 AI 建设的推进,这些收益率的走势——以及融资的最终条款——是一个值得关注的数字。
技术面显示涨势停滞
日线图显示,SpaceX 股价近几个月一直处于强劲上升趋势,从 7 月的 105.27 美元低点跃升至 176.33 美元的高点。仔细观察可以发现,该股形成了小幅射击之星 K 线形态,这是技术分析中常见的看跌反转信号。
该股一直保持在 50 日指数移动平均线(EMA)之上,并正寻求重新测试 157.9 美元的关键支撑位,即其 9 月 21 日的高点。因此,最有可能的情景是股价反弹,可能升至 176 美元的阻力位,随后是 200 美元这一心理关口。
本文仅供参考,不构成财务或投资建议。股价、融资计划、监管批准和技术点位可能随市场状况的变化而变化。
本文最初发表于 The Market Periodical.

