400亿美元债务计划推升信用风险至创纪录高位,SpaceX股价下滑
要点速览
- •SpaceX股价10月7日收跌2.51%至167.60美元,前一交易日曾触及176.42美元。
- •SpaceX五年期信用违约互换利差升至194个基点,高于合约6月推出时的110个基点。
- •据报道,SpaceX正与Apollo Global Management谈判400亿美元融资(其中100亿美元为银团贷款),用于购买英伟达芯片。
- •第二季度资本支出超过180亿美元,较去年同期增长逾六倍,大部分支出投向AI业务。
- •分析师平均预计今年营收将超过450亿美元,明年达到1140亿美元;Google每月支付9.5亿美元,Anthropic每月支付超过15亿美元。
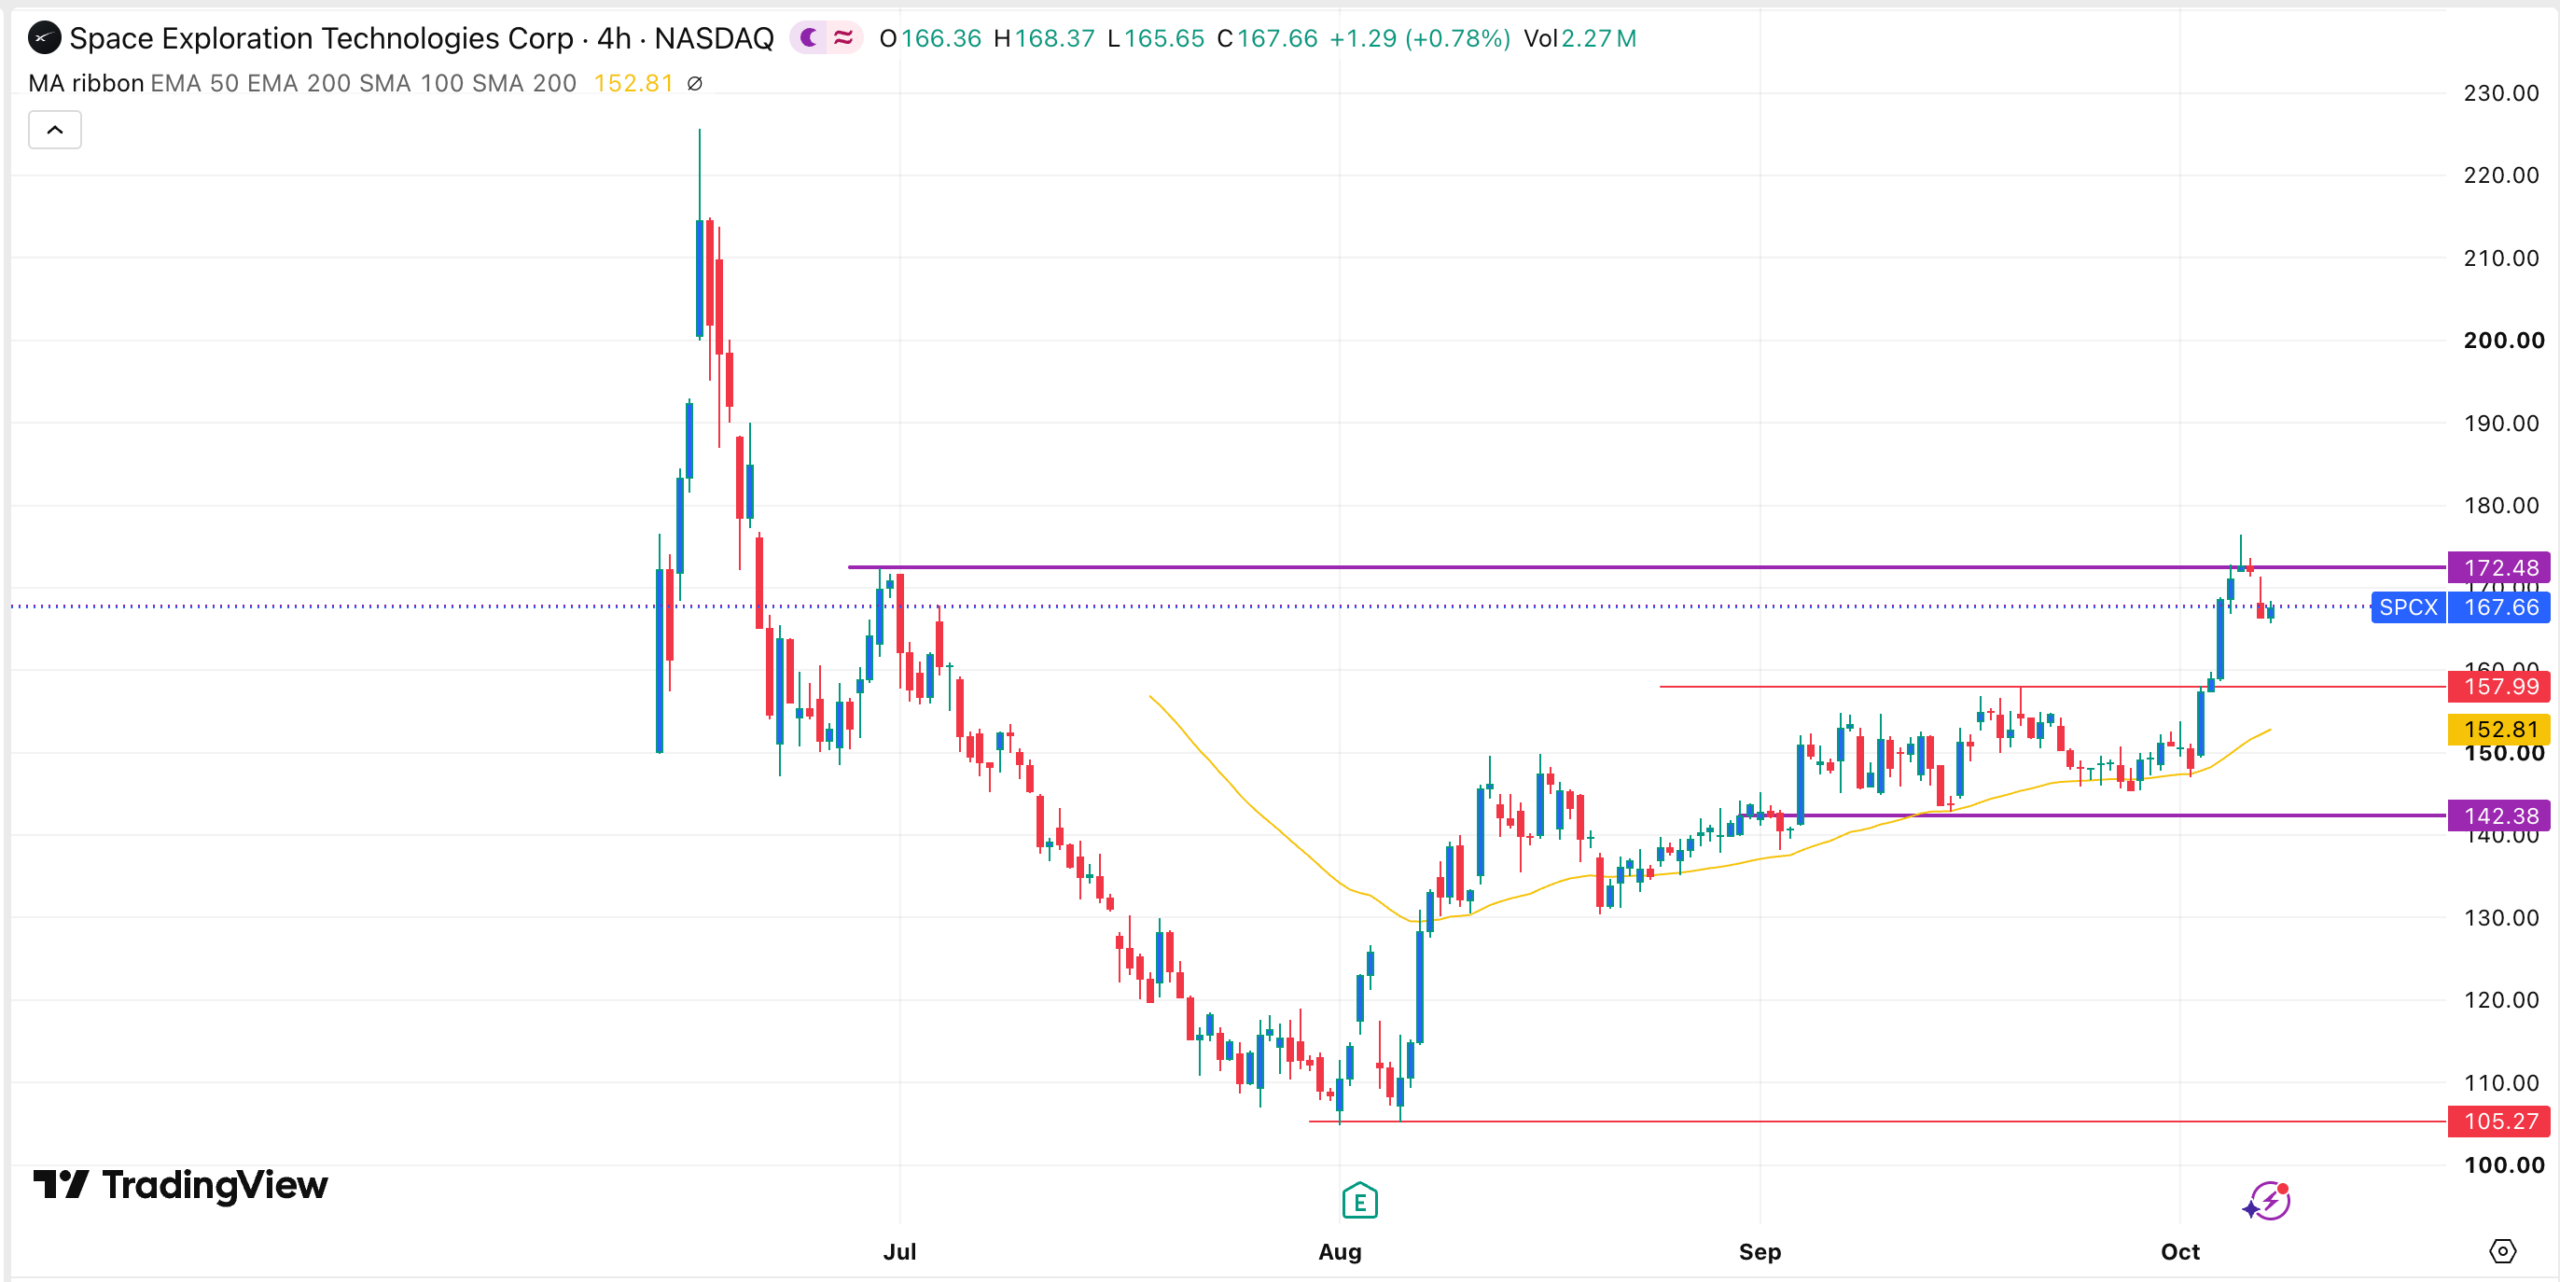
10月7日,SpaceX股价回落,投资者对公司最新的人工智能融资计划作出反应,信用违约互换利差攀升至该合约6月开始活跃交易以来的最高水平。
Space Exploration Technologies(SPCX)收于167.60美元,下跌2.51%,前一交易日曾触及176.42美元。此次下跌恰逢SpaceX信用风险大幅上升,债券投资者对该报道的400亿美元举债购买英伟达芯片计划表示抵制。
信用违约互换利差创纪录
周三,SpaceX五年期信用违约互换利差跃升至194个基点,这意味着为该公司100万美元债务提供违约保护每年需花费约19,400美元。该合约最初交易价为110个基点,此后一直呈强劲上升趋势。信用违约互换的功能类似于针对借款人的保险,因此不断扩大的利差提供了市场对债券投资者当前赋予SpaceX违约风险水平的持续读数——自合约推出以来,这一指标稳步走高。
此前,英国《金融时报》报道称,SpaceX正与Apollo Global Management谈判400亿美元融资以购买英伟达芯片。其中100亿美元将通过银团贷款提供——即由一组分担风险的贷款方共同提供的债务——其余部分将以投资级债券形式发行,投资级评级通常意味着比高收益债券更低的借贷成本。
IPO以来的激进支出
此次潜在的融资将延续该公司密集的融资和收购步伐。SpaceX在IPO后不久便进入债务市场,筹集了约200亿美元,使手头现金增至约1000亿美元。该公司还以600亿美元收购了AI编程初创公司Cursor。
其第二季度资本支出升至超过180亿美元,高于第一季度的100亿美元和去年同期的28亿美元——同比增长逾六倍,这也说明了拟议的400亿美元融资规模之庞大。这些支出大部分用于SpaceX的人工智能业务,包括数据中心和Grok解决方案。
除了信用利差扩大之外,SpaceX债券收益率本月也持续攀升。2056年到期的债券收益率现为7.9%,2046年到期的债券收益率则升至7.92%。相对于美国政府债券的利差——即投资者持有该公司债券而非美国国债所要求的溢价——自6月以来已扩大1.76%。
营收增长被视为可对冲风险
埃隆·马斯克及其团队押注,预期的营收增长将为持续的支出提供合理性。分析师对公司未来的增长空间持乐观态度:平均预期为今年营收将超过450亿美元,明年将达到1140亿美元。
SpaceX已获得多项重要的AI业务,其中包括Google——后者每月向其支付9.5亿美元——而Anthropic每月支付超过15亿美元。
部分分析师更为乐观。高盛预计,在Starlink和数据中心业务的支持下,其营收到2030年将增长至4740;摩根士丹利则预计2030年营收将飙升至超过3300亿美元。这两家公司均参与了该公司6月的IPO。
此外,SpaceX还拥有庞大的股权基础为其借款提供支撑。其市值超过2.27万亿美元,这意味着如果其债务面临重大压力,公司可以轻松出售股票筹集现金。
在此背景下,值得关注的近期指标十分具体:与Apollo的谈判能否达成最终方案及其条款如何,结构明确后创纪录宽度的信用利差如何回落,以及即将发布的季度披露是否显示已入账的AI合同——包括Google和Anthropic的月度付款——正朝分析师预测的营收水平迈进。
技术分析
四小时图显示,SPCX最近几天表现良好。该股最近强势突破157.9美元的关键阻力位——9月21日的最高水平——并一直保持在50周期移动均线之上,这是一个看涨信号。
不过,该股在10月6日也形成了流星线形态,这解释了当前的回调。根据分析,最可能的情形是股价回落至160美元,然后恢复上升趋势。
本文仅供参考,不构成财务或投资建议。信用利差、债券价格、分析师预测和技术位可能随市场状况的变化而变化。
本文最初发表于 The Market Periodical。

