Pivotal基于Starlink Mobile增长潜力将SpaceX(SPCX)目标价上调至230美元
要点速览
- •Pivotal Research将SpaceX目标价从220美元上调至230美元,理由是SpaceX以80亿美元从Grain Management收购频谱后,Starlink Mobile具有扩张潜力。
- •Pivotal预计Starlink Mobile到2036年可能占据美国无线市场13%的份额,用户总数约1.6亿,其中美国用户达5000万。
- •此次频谱收购引发美国主要电信股下跌,包括Verizon、Comcast、AT&T和T-Mobile,BT Group、Vodafone和Deutsche Telekom等欧洲运营商股价同样走低。
- •摩根士丹利维持SPCX 300美元目标价,并提到11月8日即将进行的Starship Flight 15测试;William Blair重申跑赢大市评级,巴克莱给出254美元目标价。
- •Pivotal估计全国性基站网络需要500亿至1000亿美元投资,且在400亿美元融资后不断攀升的债券收益率显示SpaceX信用压力日益加大。
要点
- Pivotal Research将SpaceX目标价从220美元上调至230美元,理由是Starlink Mobile的扩张潜力。
- Pivotal预计Starlink Mobile到2036年将占据美国无线市场13%的份额,用户总数约1.6亿。
- 摩根士丹利维持300美元目标价,而SPCX股价仍低于近期176.42美元的高点。
10月12日,Pivotal Research上调SpaceX(SPCX)目标价后,该股的价格预测再度引发关注,上调理由是Starlink Mobile的扩张潜力。此次上调之前,SpaceX达成了从Grain Management收购无线频谱的协议,这项80亿美元的交易令美国及海外的电信运营商感到不安。
SPCX周一收于163.46美元,较周五162.57美元的收盘价温和反弹。尽管如此,股价仍较10月6日176.42美元的盘中高点低约7.4%。摩根士丹利则分别维持对该股300美元的目标价,反映出对其长期增长的预期。
频谱交易后Pivotal将目标价上调至230美元
自SpaceX宣布以80亿美元从Grain Management收购低频频谱以支撑其Starlink Mobile雄心以来,分析师们一直保持看多立场。低频频谱是电信行业最稀缺的资源之一:其信号比高频波段传播距离更远、穿透建筑物的能力更强,是任何全国性移动服务覆盖的基础——这也是在位运营商严密守护这一资源的原因。此举在股市引发震动,美国主要电信公司股价纷纷下挫,其中包括Verizon(V)、Comcast(CMCSA)、AT&T(T)和T-Mobile。这些股票下跌的原因是市场担心SpaceX可能以更低的成本提供更优质的服务,从而颠覆它们的业务。
这轮跌势并不局限于美国电信股,还蔓延至全球,BT Group、Vodafone和Deutsche Telekom等公司股价同样走低。
鉴于潜在市场规模庞大,分析师目前将SpaceX进军无线行业视为一项利好进展。在最近的一份报告中,Pivotal Research表示,预计SpaceX到2036年将占据13%的市场份额。该公司预计届时Starlink的用户数将达到约1.6亿,其中美国用户为5000万。Pivotal还将目标价从220美元上调至230美元,较当前水平隐含约55%的上涨空间。
然而,挑战在于网络建设将需要巨额投入。Pivotal认为,SpaceX需要投入500亿至1000亿美元来建设全国性的基站网络。
其他分析师上调SPCX预期
除Pivotal Research外,其他分析师也上调了对SpaceX股票的前景。摩根士丹利分析师Adam Jonas表示,他预计该股将涨至300美元,较当前水平约有85%的上涨空间。Jonas指出了即将进行的Starship Flight 15测试,这将是该公司下一代火箭实现完全可复用的重要一步。测试定于11月8日进行,届时SpaceX将尝试在发射塔用机械臂接住返回的航天器n
William Blair重申跑赢大市评级,巴克莱则给出254美元的目标价。
尽管上调评级不断,该公司仍面临重大挑战。有迹象表明,随着债券收益率持续上升,SpaceX的信用状况正承压。在该公司表示将通过银行贷款和投资级政府债券筹集400亿美元后,收益率进一步攀升——这笔资金指定用于购买Nvidia芯片,以加强其数据中心业务。融资环境是与网络建设本身同样值得关注的变量,因为收益率上升意味着数百亿美元规模的资本计划将面临更高的债务成本。
技术分析
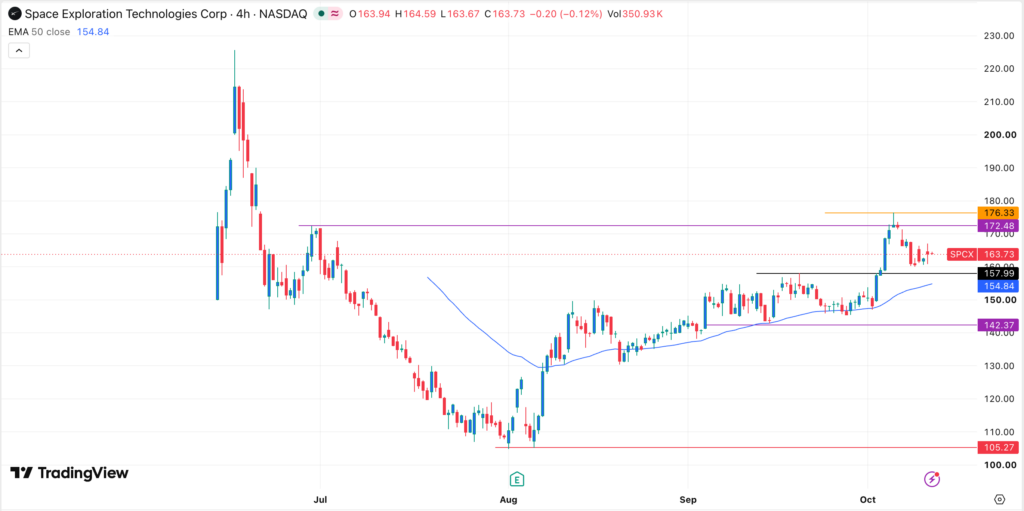
日线图显示,SPCX在过去几个月中持续反弹,从8月份105.27美元的低点飙升至176.33美元的高点。该股近期突破了157.99美元这一重要阻力位——即9月21日的最高点——突破确认了看涨前景。
此后SPCX对该水平进行了回测,确认了突破-回测形态,且股价一直保持在50日指数移动平均线(EMA)上方。分析显示,该股可能在未来数日或数周内反弹。如果发生这种情况,首个需要关注的目标价位是176.33美元。
本文仅供参考,不构成财务或投资建议。

