SpaceX第三季度营收达145.8亿美元,AI业务飙升830%;马斯克确认已组建特斯拉合并特别委员会
要点速览
- •SpaceX的超级智能业务营收达75.6亿美元,同比增长830%,使AI算力与软件首次成为公司最大的收入来源。
- •公司实现GAAP净利润44亿美元,为上市以来首个稳固盈利的季度,而上年同期亏损10.5亿美元。
- •前九个月480亿美元的资本支出超出131亿美元的经营现金流约350亿美元,但约900亿美元的现金及有价证券提供了缓冲。
- •Starlink连接业务营收增长69%至52.5亿美元,消费者用户增长89%至1360万;星舰第14次飞行成为首个创收的星舰任务。
- •SpaceX与特斯拉已组建由独立董事组成的特别委员会探索合并,任何交易都需获得特斯拉全部股份中超过50%的赞成票。
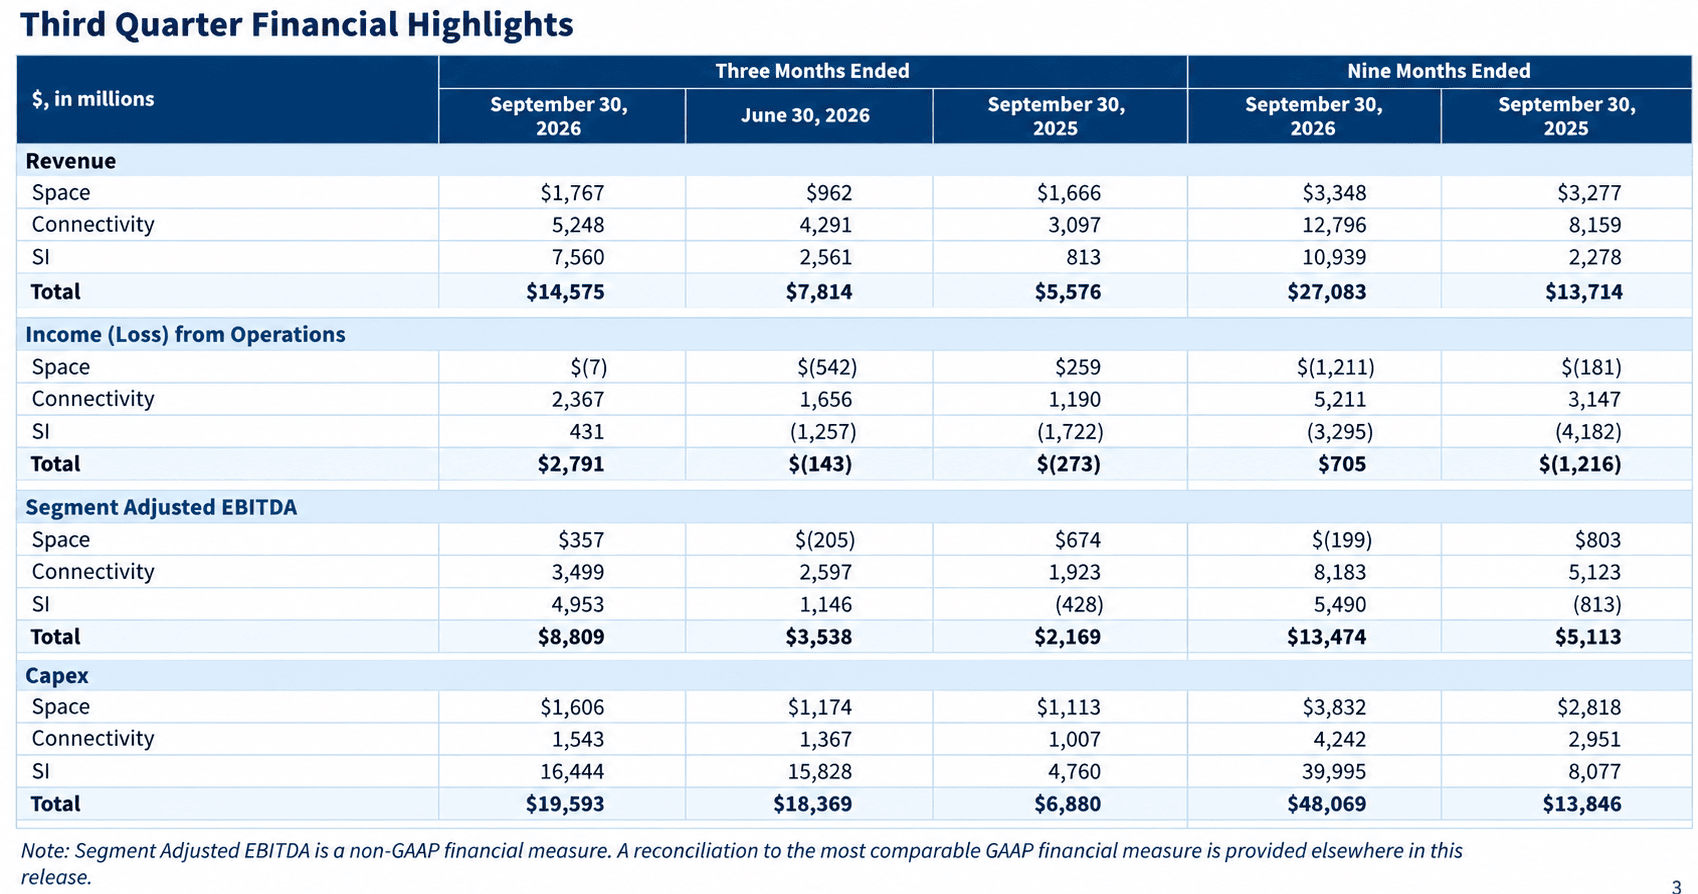
SpaceX于10月20日盘后公布的2026年第三季度业绩表明,该公司已从一家附带AI副业的火箭与卫星运营商,转型为一家AI算力与软件企业,同时仍拥有全球领先的发射系统和一流的卫星宽带网络。
营收同比飙升161%至145.8亿美元,远高于约127亿美元的市场共识预期,超出预测约17亿美元。继2026年IPO后,公司现以SPCX为股票代码交易。其新命名的超级智能(SI)业务贡献营收75.6亿美元,同比增长830%,并首次超过总营收的一半。这一收入结构的变化是理解其余报告内容的关键背景:SpaceX最大的收入来源如今是AI算力与软件,而非发射或宽带服务——这是SpaceXAI重组在收入结构中首次全面显现的季度。
经调整EBITDA为88.1亿美元,市场共识约为66亿美元,同比增长306%。公司实现GAAP净利润44亿美元,扭转了上年同期10.5亿美元的亏损——这是上市以来首个稳固盈利的季度。经调整每股收益约0.35美元,是华尔街预期的0.13至0.16美元的两倍多。
SI业务由云协议、Cursor和Grok驱动
SI业务新增增量收入67亿美元,来源于三个方面:大型新云服务协议的启动、对编程平台Cursor的收购(该交易于本季度中完成并贡献6.08亿美元),以及Grok模型系列(包括新推出的Grok Bot智能体系统)采用的加速增长。这三项均为新增或新启动的收入来源——年轻的收入基础上,AI算力领域的客户集中度仍是已被标记的风险。
该业务还实现了戏剧性扭转。就在第二季度,SI还录得12.6亿美元经营亏损;如今该业务实现经营利润4.31亿美元,同时消化了12亿美元与Cursor相关的股票薪酬,并贡献了49.5亿美元的经调整EBITDA。
在财报电话会议上,首席财务官Bret Johnsen提供了一个引人注目的指标:按当前定价,新的算力部署可在一年内收回投资,算力定价略高于每瓦30–50区间的高端。每瓦定价是数据中心经济性的常规衡量标准,因此不足一年的回收期实际上表明,每个新部署可在投入运营后约第一年内收回建设成本。季度末铭牌容量达到1.7吉瓦,高于一年前的0.6吉瓦——十二个月内增长近三倍——与此同时COLOSSUS II设施的建设仍在继续。
Starlink与太空业务保持强劲
长期以来作为SpaceX利润支柱的Starlink保持健康。连接业务营收同比增长69%至52.5亿美元,业务经营利润增长99%至23.7亿美元。消费者用户攀升至1360万,同比增长89%;每用户平均收入(ARPU)环比上升5%至69美元。Starlink现已安装在超过3800架飞机上,企业和政府收入激增91%。换言之,这一长期支撑SpaceX盈利能力的业务,即便在SI成为更大业务的同时,仍在快速扩张。
太空业务贡献17.7亿美元,同比增长6%。本季度的亮点是星舰第14次飞行(Starship Flight 14),这是首个创收的星舰任务,部署26颗V3 Starlink卫星,下行链路容量约为一次猎鹰9号发射的10倍。这次飞行使星舰从一个开发项目转变为自身的创收资产。SpaceX还宣布了位于路易斯安那州的Starbase航天港,这一新一代发射场目标在2029年进行首次发射。\n## 巨额资本支出拖累现金流
本季度并非没有压力。资本支出总计196亿美元,其中164亿美元来自SI业务;前九个月480亿美元的资本支出远超131亿美元的经营现金流——九个月内缺口约350亿美元。88亿美元的经调整EBITDA也远高于28亿美元的GAAP经营利润——这一差距值得关注。尽管如此,约900亿美元的现金及有价证券提供了坚实的缓冲,而在当前支出速度下这一缓冲能维持多久,是悬于整个建设计划之上的核心财务问题。
SpaceX与特斯拉组建合并特别委员会
马斯克在电话会议上确认,SpaceX与特斯拉均已应股东要求组建了由独立董事组成的特别委员会,以探索合并事宜。由于马斯克在两家公司中均属利益关联方,他无法参与讨论。这一结构意味着任何合并最终将由独立董事和股东而非马斯克本人决定。他在发言中态度审慎:“我不认为我们应当理所当然地假设SpaceX与特斯拉的合并是必然的。我认为那样说有些夸大。那么我认为这是个好主意吗?是的。”
按照Ark Invest的表述,其战略逻辑是:合并后的实体到2031年将创造3.8万亿美元的销售额,特斯拉的robotaxi现金流将为SpaceX的轨道数据中心提供资金,而SpaceX的算力将作为Optimus部署的规划层。然而治理障碍依然严峻:任何交易都需要获得特斯拉全部股份中超过50%的赞成票。
马斯克的指引可能加剧这场争论。他预计到2027年底年度经常性收入将达到5000亿至1万亿美元——按年化计算相当于2026年超过550亿美元,但所隐含的增长轨迹是没有任何上市公司曾经维持过的。
本季度为SpaceX带来了一系列里程碑:SI业务830%的增长首次全面验证了SpaceXAI重组;该业务的盈利是新运营模式下的首次;合并委员会则证实了数月以来的猜测。风险——资本密集度、AI算力领域的客户集中度,以及合并两家马斯克控制公司的治理复杂性——依然巨大。但第三季度过后,举证责任已明显转向怀疑者一方。接下来的关键节点十分具体:合并委员会的建议、COLOSSUS II的建设进展、迈向2027年底ARR目标的轨迹,以及路易斯安那州Starbase迈向2029年首飞的路径。

